다음은 21일 개장 전 주목할 뉴스다.
S&P500 0.17%, 나스닥 0.40% ↑..다우 0.18% ↓
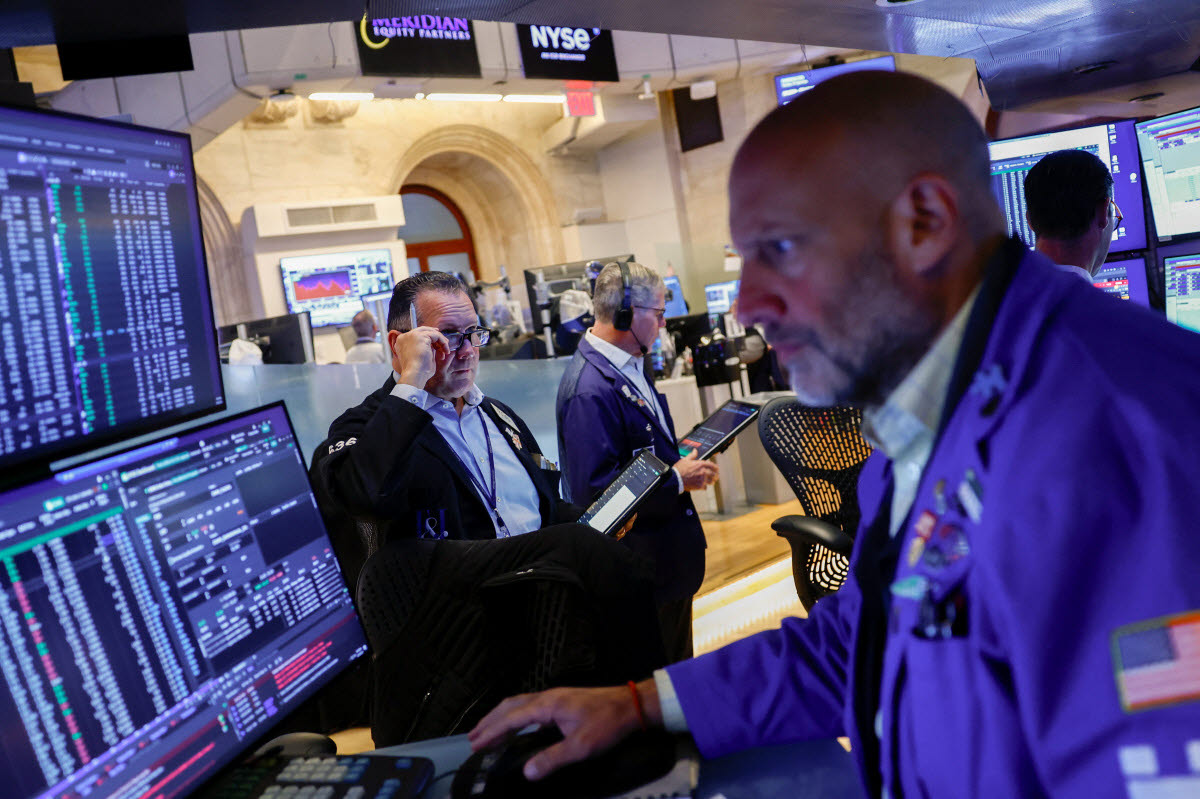
-지난 18일(현지시간) 뉴욕증권거래소(NYSE)에서 스탠더드앤드푸어스(S&P)500지수는 전장보다 0.17% 오른 7650.50에 거래를 마쳐.
-기술주 중심의 나스닥종합지수는 0.40% 상승한 2만6522.55를 기록했다. 반면 다우존스30산업평균지수는 0.18% 내린 5만1682.64에 마감.
-이날 시장을 짓눌렀던 것은 다시 치솟은 국채금리. 미 국채 10년물 금리는 장중 5%를 재돌파한 뒤 5.00% 안팎에서 움직여.
-이번 주에는 2007년 7월 이후 최고 수준까지 치솟았고, 2년물 금리도 2024년 7월 이후 최고 수준으로 올라서.
-그럼에도 이날 S&P500과 나스닥이 상승할 수 있었던 것은 반도체를 중심으로 AI 관련주에 매수세가 이어졌기 때문. 하이퍼스케일러와 반도체, 데이터 저장장치 업체들이 동반 강세를 보여.
-필라델피아 반도체지수가 2.78% 상승한 가운데 샌디스크(10.99%), 시게이트(6.93%), 웨스턴디지털(4.13%), 마이크론(3.92%), SK하이닉스 ADR(2.46%) 등이 일제히 올라.
-이는 이번 주 시장의 흐름을 압축해서 보여준 것. 연준이 금리를 올린 16일에는 뉴욕증시가 하락했지만 이튿날에는 기술주를 중심으로 반등.
-CNBC는 투자자들이 ‘더 높은 금리가 더 오래 지속되는 환경’을 우려하면서도 기업 이익을 뒷받침할 AI 투자 스토리로 다시 눈을 돌리고 있다고 분석.
24일 미중 정상회담 …무역과 AI·반도체 규제의 향방
-이번 주 최대 이벤트는 24일 미국 백악관에서 열리는 미중 정상회담. 도널드 트럼프 미국 대통령과 시진핑 중국 국가주석은 AI와 무역, 희토류 등 양국 현안을 논의할 예정.
-국내 증시에서는 대중 반도체 규제 방향에 따라 삼성전자와 SK하이닉스 등 반도체주 투자심리가 달라질 전망.
미국 국채금리 5% 안착 여부 및 주요 인사 발언
-지난주 장중 5%를 돌파했던 미 국채 10년물 국채가 지난주 FOMC 이후 어느 수준에서 안정을 찾을지도 관건.
-앞서 미국 연방준비제도(연준)는 15~16일(현지 시간) 연방공개시장위원회(FOMC)에서 기준금리를 0.25%포인트 올려 3.75~4.00%로 조정
-연내 추가 금리 인상 가능성과 최근 금융여건에 대한 평가가 주요 관심사. 오는 22일(현지시간) 존 윌리엄스 뉴욕 연방준비은행 총재와 필립 제퍼슨 연준 부의장의 발언할 예정.
-오는 24일 예정된 미국 재무부의 20~30년물 장기채 바이백도 금리 방향에 영향을 줄 수 있는 요인으로 꼽혀.
중동발 지정학 리스크와 국제유가 추이
-사우디아라비아의 송유관 피격 여파와 중동 분쟁 격화로 WTI가 배럴당 100달러를 터치한 이후 고유가 기조가 이어지고 있어.
-다만 사우디의 요청을 받은 중국이 이란에 예멘 후티 반군의 사우디 석유 인프라 공격을 제한해달라고 요구했다는 소식이 공급 차질 우려를 다소 누그러뜨려.
-유가 상승이 물가를 자극하면 연준의 추가 금리 인상과 국채금리 상승으로 연결돼 증시에 이중 부담을 줄 수 있어.
-최근 이란과의 전쟁이 ‘중대 기로’에 놓였다고 했던 트럼프 대통령이 이란에 대한 대응을 결정 중이며 마수드 페제시키안 이란 대통령과 유엔총회에서 만나는 데도 열려있다는 입장을 전해.
-페제시키안 대통령은 이번 주 열리는 유엔총회에 참석해 23일 연설할 예정. 트럼프 대통령도 22일 유엔총회 연설이 계획돼 있어 전쟁 중인 미국과 이란의 정상급 접촉이 성사될지 이목이 쏠려.
아시아 주요국 휴장...韓 추석 연휴로 거래일 3일
-이번주 일본 증시가 주 초반 연휴로 쉬어가고 중국·대만도 주 후반 휴장에 들어가는 만큼 아시아 증시 전반의 거래대금 둔화 예상.
-특히 국내 증시는 추석 연휴로 휴장함에 따라 21일부터 23일까지 단 3거래일만 열려 연휴 직전 위험 회피성 경계 매물이 출회돼 단기 변동성 예상.
|