|
엘리 호턴 TCW 테마주·장기성장주 담당 선임 포트폴리오 매니저는 “주가의 밸류에이션이 상당히 낮아졌다는 것은 현재의 이익 창출력이 지속 가능하느냐에 대해 시장에 상당한 회의론이 있다는 의미”라고 진단했다. 그는 “놀라울 정도로 강한 펀더멘털을 고려하면 주가 흐름은 의외”라면서도 “시장은 현재 컨센서스가 예상하는 것보다 낮은 실적을 기대하고 있다는 뜻”이라고 설명했다.
실적만 보면 이 같은 할인은 이례적이다. 블룸버그가 집계한 월가 전망에 따르면 내년 1월 끝나는 2027회계연도 엔비디아의 매출과 순이익은 각각 90%, 99% 증가할 것으로 예상된다. 직전 회계연도의 증가율은 각각 65%였다. 젠슨 황 엔비디아 최고경영자(CEO)는 이달 골드만삭스 기술 콘퍼런스에서 2028회계연도에도 매출이 약 70% 증가할 것으로 전망했다. 실제 엔비디아의 2분기 매출은 962억달러(약 130조8400억원)로 전년 동기 대비 106% 급증했고 데이터센터 매출은 117% 늘었다.
올해 엔비디아 주가는 22% 올랐지만 반도체 업종 내에서는 상대적으로 부진하다. 필라델피아 반도체지수(SOX)는 올해 약 76% 올랐고 마이크론과 인텔, AMD는 각각 180% 넘게 급등했다. 엔비디아는 SOX 구성 종목 가운데 상승률이 다섯 번째로 낮다.
월가가 가장 우려하는 부분은 수익성이다. AI 인프라 투자 확대가 메모리 수요를 폭발적으로 늘리면서 메모리 가격이 급등했고 이는 엔비디아의 원가 부담으로 돌아오고 있다. 엔비디아의 2분기 매출총이익률은 75%에 달했지만 블룸버그가 집계한 애널리스트 전망에 따르면 4분기에는 72% 아래로 떨어진 뒤 이후 다시 반등할 것으로 예상된다.
데이비드 러셀 트레이드스테이션 글로벌 시장전략 책임자는 매출총이익률 압박이 엔비디아 주가의 발목을 잡는 핵심 요인이라고 분석했다. 특히 메타와 알파벳 등 엔비디아의 주요 고객들이 자체 AI 칩 개발에 속도를 내면서 경쟁은 더욱 거세질 수 있다고 봤다.
러셀은 “기업들은 엔비디아에 대한 의존도를 줄이기를 원한다”며 “시간이 흐르면서 엔비디아의 시장 지위가 약해질 가능성이 충분하고, 이는 매출총이익률이 개선되기보다 하락할 가능성이 크다는 의미”라고 말했다. 이어 “기업의 상황이 앞으로 더 좋아질 가능성이 있을 때 밸류에이션은 높아지는데 현재 엔비디아에는 그런 기대가 부족하다”고 평가했다.
|
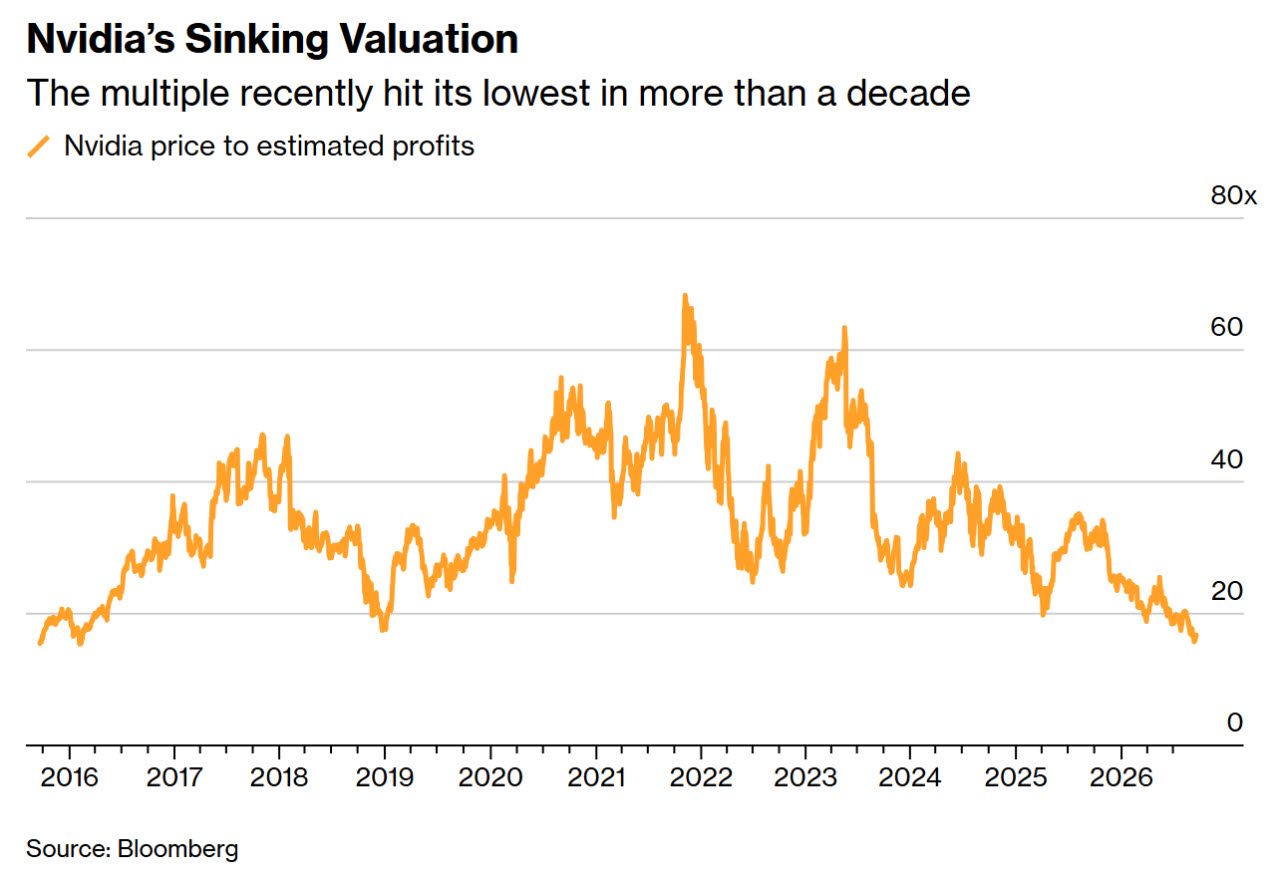
반대로 현재 주가에 시장의 우려가 지나치게 반영됐다는 시각도 있다. 엔비디아의 낮은 밸류에이션이 정당화되려면 AI 설비투자가 크게 둔화돼야 하지만 현재로서는 그런 징후가 뚜렷하지 않다는 것이다. AI 데이터센터 건설에 대한 반발과 높은 금리에도 주요 기술기업들의 AI 인프라 투자는 여전히 이어지고 있다.
TCW의 호턴은 “이 정도 지출이 지속 가능한지 한 번 물러서서 생각해보는 것은 신중한 접근”이라면서도 엔비디아의 현재 밸류에이션은 AI 자본지출 둔화를 상당 부분 전제로 하고 있다고 분석했다. 그러면서 AI 투자가 실제로 줄려면 대형 클라우드업체들이 투자를 축소하거나 규제로 AI 개발이 지연돼야 하지만 현재로서는 어느 쪽도 가능성이 높지 않다고 봤다.
그는 “현재의 투자 구도는 매우 매력적”이라며 “밸류에이션이 앞으로 더 낮아지기보다 다시 높아지는 쪽에 베팅하겠다”고 말했다. 이어 현재 수준을 엔비디아 주식에 진입하기에 “매우 유리한 밸류에이션”이라고 평가했다.