|
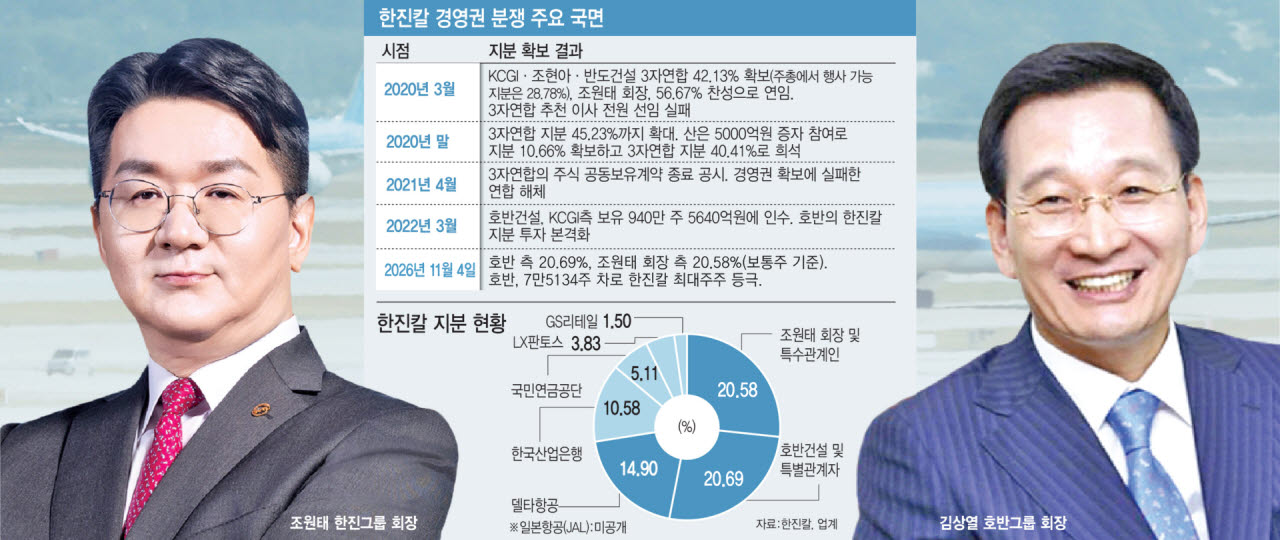
한진칼은 최대주주가 조 회장과 특수관계인에서 호반건설과 그 계열사로 변경됐다고 4일 공시했다.
호반그룹 계열사 호반산업은 지난 7월 이후 35만 9379주를 사들이며 보유 주식 수를 47만 1524주로 늘린 것으로 확인됐다. 호반건설(767만 6827주)과 호반호텔앤리조트(556만 6702주), ㈜호반(9만 9000주)의 보유량은 그대로였다.
호반 측이 보유한 한진칼 보통주는 이로써 1381만 4053주(지분율 20.69%)가 됐다. 조 회장 측이 보유한 1373만 8919주(20.58%)를 7만 5134주(0.11%포인트) 앞서는 수치다.
호반은 지난 7월 10일 공시 이후 한진칼 주식 추가 취득으로 조 회장 측 지분율을 넘어섰을 가능성이 있다고 보고 지난달 공정거래위원회에 기업결합을 신고한 바 있다.
최대주주는 이르면 내달 중 다시 바뀔 전망이다. 조 회장이 지난 2일 한진칼 보통주 32만 5000주를 주당 11만 4000원, 총 370억 5000만원에 사들이는 계약을 공개했기 때문이다. 거래 예정 기간은 12월 3일부터 내년 1월 1일까지다. 조 회장이 특수관계인 밖의 주주로부터 32만 5000주를 사들이면 조 회장 측 보통주 지분율은 21.07%가 되므로 20.69%의 호반 측을 다시 24만 9866주 차로 앞서게 된다.
그러나 호반이 그 사이 지분을 추가 확보하는 등 연말까지 현 지분 확보 경쟁이 이어질 가능성도 배제할 수 없다. 양승윤 유진투자증권 연구원은 4일 발간한 보고서에서 “정기 주주총회 의결권 기준일인 12월31일까지 지분 확보 경쟁이 이어질 가능성이 있다”고 전했다.
호반은 보유 목적을 단순투자로 밝혀왔다. 다만 5640억원을 들여 조 회장 측과 분쟁을 벌인 행동주의 사모펀드 KCGI로부터 940만주(13.97%)를 사들인 뒤 4년여간 보유량을 늘려온 만큼, 최대주주 지위를 계기로 한진칼 경영에 목소리를 낼 가능성을 배제할 수 없다.
게다가 호반그룹은 이번에 주식을 사들인 호반산업을 비롯해 호반건설·㈜호반·호반프라퍼티 등 4개 주요 계열사의 현금 및 현금성자산은 작년 말 기준 5122억원에 이른다. 4일 종가 기준 4.2%의 지분을 추가 취득할 수 있는 규모다.
경영권만 놓고 보면 주주 구도는 여전히 조 회장 측에 유리하다. 조 회장 측 지분은 호반 측과 호각이지만 강력한 우군인 델타항공(14.90%) 지분을 더하면 35.48%가 된다. 여기에 더해 대한항공의 아시아나항공 인수를 지원한 산업은행(10.58%)도 현 시점에선 현 경영진에 우호적인 것으로 평가된다. 산업은행이 대한항공-아시아나항공 통합 작업이 마무리된 후 이를 매물로 내놓을 경우 누가 이를 사들이느냐에 따라 지분 경쟁의 향방은 달라질 수 있지만, 업계는 산은 지분을 조 회장 측 준우호 지분으로 분류하고 있다.
업계의 이목은 내년 3월 한진칼 정기 주주총회로 쏠린다. 만약 호반이 지분 취득 목적을 경영참여로 바꾼 후 임기가 끝나는 산은 추천 이사 3명을 대체할 새 이사 후보를 낸다면, 현 지분 경쟁은 제삼 주주들의 지지를 구하는 표 대결이 될 수 있다.
양 연구원은 “포인트는 내년 3월 주총”이라며 “호반이 경영참여로 돌아서더라도 경영권 이전까진 거리가 있지만 이사회 일부 진입 가능성은 존재한다”고 전했다.