|
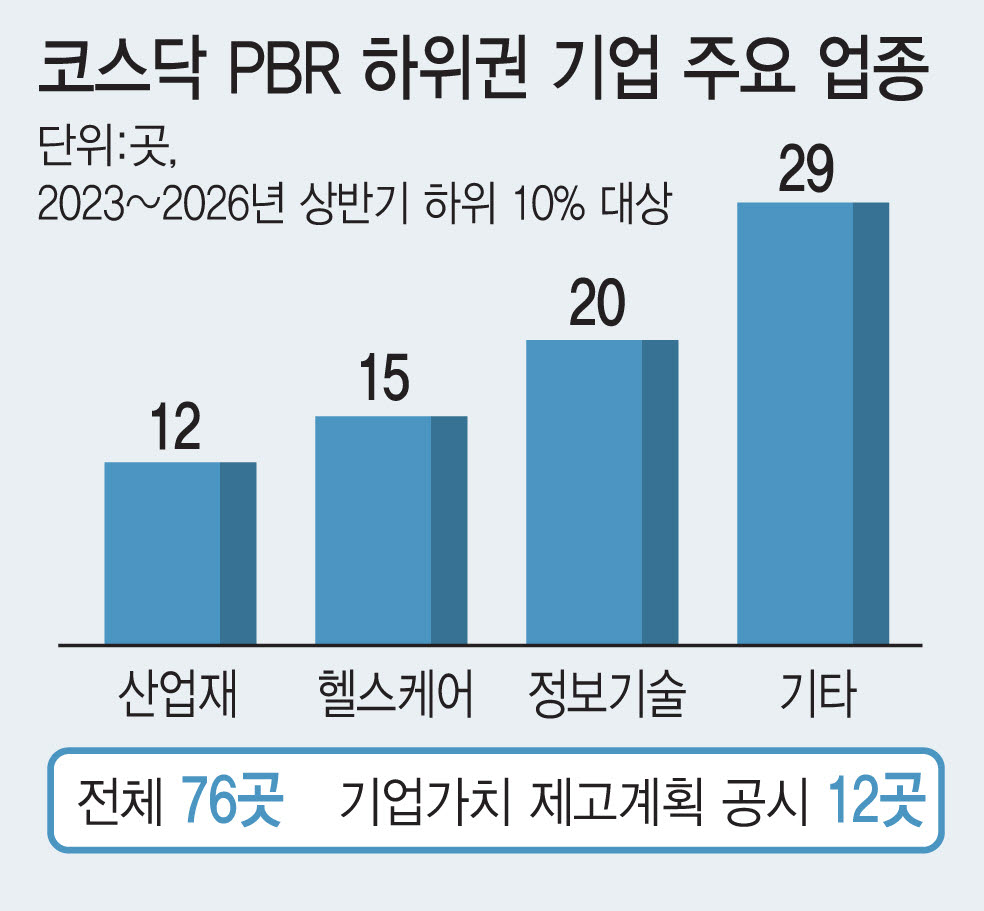
이데일리가 한국거래소 기업공시채널(KIND) 자료를 분석한 결과 2023년부터 2025년까지 연간 및 올해 상반기 모두 업종별 PBR 하위권에 든 코스닥 기업은 76곳으로 집계됐다. 이 가운데 기업가치 제고 계획을 공시한 기업은 12곳으로 전체의 15.8%에 그쳤다. 업종별로는 정보기술 20곳, 헬스케어 15곳, 산업재 12곳 순이었다. 저PBR 공표가 기업들의 밸류업 참여를 끌어낼 수 있을지가 관건이다.
내년 시행되는 코스닥 승강제도 시장 체질 개선을 위한 주요 정책이다. 정부는 코스닥 상장체계를 프리미엄·스탠더드 세그먼트와 관리군으로 재편하고 기업의 질적 수준에 따라 시장 내 이동을 유도할 방침이다. 상위 세그먼트 관련 지수와 상장지수펀드(ETF)를 통해 투자 접근성과 자금 유입을 높인다는 구상이다. 다만 세부 편입 기준과 승강 요건이 제도의 실효성을 좌우할 전망이다.
이상준 NH투자증권 연구원은 “최근 고금리 환경으로 성장주 비중이 높은 코스닥 시장의 밸류에이션 부담이 커졌다”며 “정부의 활성화 의지에도 상장폐지 정책에 법원의 제동이 걸리고 코스닥 승강제 시행 시점도 예상보다 연기되면서 정책 효과가 일부 희석됐다”고 설명했다.
이 연구원은 “승강제는 코스닥 시장을 세 개 세그먼트로 나눠 우량기업과 부실기업 간 옥석 가리기를 가능하게 하고, 관련 지수와 ETF 도입을 통해 자금 유입을 유도할 수 있다”며 “저PBR 공표 역시 기업가치 제고 계획 발표 등 기업 차원의 밸류업 노력을 끌어낼 수 있을 것”이라고 말했다.
해외 사례는 시장 구분 이후의 세부 설계가 중요하다는 점을 보여준다. 한국금융연구원에 따르면 일본 도쿄증권거래소가 2022년 프라임·스탠더드·그로스 3개 시장으로 개편한 뒤 시가총액 증가와 외국인 순매수가 상위 프라임 시장에 집중됐다. 반면 스탠더드와 그로스 시장의 시가총액 비중은 낮아졌다. 시장을 구분하는 것만으로 모든 기업에 투자자금이 고르게 유입되는 것은 아니라는 의미다.
한국금융연구원은 코스닥 승강제의 세부 기준을 설계할 때 시가총액 등 규모 요건뿐 아니라 지급능력과 계속기업 가능성, 내부통제 등 기업의 질적 요소를 반영할 필요가 있다고 제언했다. 하위 세그먼트에 속한 기업도 개별 기업의 성장성과 경쟁력을 평가받을 수 있도록 기업분석 인프라를 확충하고, 상위 세그먼트로 승격할 유인을 마련해야 한다는 것이다.
특히 하위 세그먼트에 속한 기업도 성장성과 경쟁력을 평가받을 수 있도록 기업분석 인프라를 확충해야 한다는 지적이다. 시장 구분이 기업에 대한 낙인으로 작용하면 우량기업의 이탈을 부추길 수 있는 만큼, 상위 세그먼트로 승격할 유인을 마련하는 동시에 하위 세그먼트 기업의 정보 비대칭을 줄이는 방안도 중요하다는 설명이다.
나승두 SK증권 연구위원은 기관 자금 유입을 위한 수급 구조 개선을 강조했다. 그는 “코스피로 이전상장을 고려하는 기업들은 패시브 자금의 안정적인 유입을 기반으로 기업가치를 재평가받으려는 것”이라며 “성장성이 높고 우량한 코스닥 기업의 경우 주요 연기금 벤치마크 편입을 제도화하는 등 수급 구조 개편 노력이 필요하다”고 말했다.
나 연구위원은 “승강제는 확실한 패시브 자금 유입을 뒷받침할 제도적 보완이 없다면 새로운 하나의 지수 등장에 그칠 수 있다”며 “장기간 투자금이 코스닥 시장에 머물고 유입될 수 있는 금융상품에 대한 준비까지 뒷받침돼야 제대로 된 효과가 나타날 것”이라고 말했다.