|
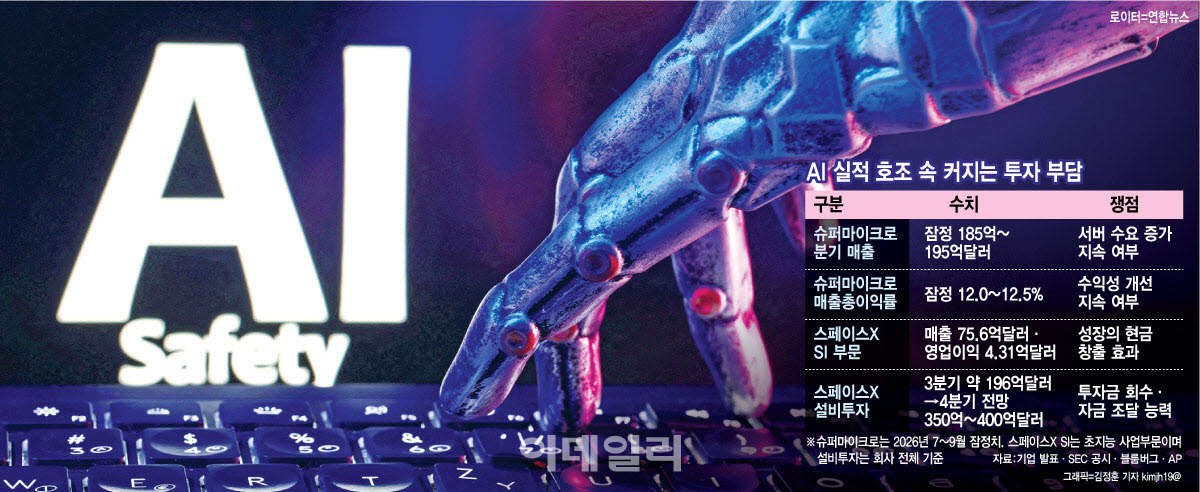
매출총이익률 전망도 기존 10.4~10.8%에서 12.0~12.5%로 높였다. 회사는 AI 플랫폼 수요 증가와 고객·제품 구성 개선을 이유로 들었다. 발표 직후 슈퍼마이크로 주가는 시간외거래에서 최대 15% 뛰었다. 델과 휴렛팩커드엔터프라이즈(HPE)는 5% 넘게, 코어위브와 네비우스는 4% 이상 올랐다. 팀 워터러 KCM트레이드 수석 시장 애널리스트는 “예상을 뚜렷하게 웃도는 실적과 긍정적인 기업 발표가 최근 불거진 AI 불안을 일부 덜어주고 있다”고 평가했다. 수요 둔화를 걱정하던 시장에 실제 매출 증가가 반등 근거를 제공했다는 설명이다.
펀드스트랫의 톰 리 리서치 책임자도 최근 조정을 매수 기회로 판단했다. 그는 “AI 관련주의 하락을 이용해 매수하고 있다”고 밝혔다.
반면 켄 그리핀 시타델 창업자는 블룸버그 인터뷰에서 “투자자들이 거의 확실히 AI 거품 속에 있다”고 경고했다. 그는 “경제의 급격한 변화에는 대체로 거품이 함께 나타난다”고 설명했다. 기술이 경제를 바꾸더라도 관련 기업에 투자한 사람이 모두 높은 수익을 얻는 것은 아니라는 뜻이다.
같은 날 실적을 발표한 스페이스X는 양측 주장의 근거를 동시에 보여줬다. AI 사업을 포함한 초지능(SI) 부문의 3분기 매출은 75억6000만달러(약 10조210억원)로 지난해 같은 기간보다 830% 늘었다. 영업이익도 4억3100만달러(약 5711억원)로 흑자 전환했다. 하지만 이 부문의 설비투자는 164억4400만달러(약 21조7900억원)로 매출의 두 배를 넘었다. 회사 전체 설비투자의 약 84%를 차지했다.
스페이스X는 4분기 전체 설비투자를 350억~400억달러(약 46조3600억~52조9800억원)로 예상했다. 3분기 약 196억달러의 최대 두 배 수준이다. 설비투자는 여러 해에 걸쳐 수익을 내는 지출이지만 당장 필요한 자금은 커진다. 연산 수요와 임대 가격이 기대에 못 미치거나 차입비용이 오르면 투자금 회수도 늦어진다. 투자 부담은 이미 주가에 반영되고 있다.
코어위브는 시간 외 반등에 앞서 이달 정규장 종가 기준 29% 하락했다. 채권을 발행해 데이터센터를 늘리는 사업 구조가 국채금리 상승과 맞물려 부담으로 작용했다. 앞으로 실적 발표의 관건은 매출 증가가 현금흐름 개선으로 이어지느냐다. 기업이 영업으로 번 돈으로 설비투자를 얼마나 감당하고 부족분을 빚으로 얼마나 메우는지가 AI 낙관론과 경계론을 가를 전망이다.