|
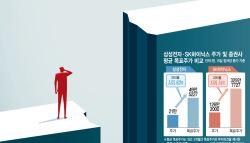
류 연구원은 이번 주 급락의 배경으로 △메모리반도체 가격 저항 △코어위브 회사채 이슈 △창신메모리테크놀로지(CXMT)의 4F² 개발과 2028년 중국 메모리 생산 급증 우려 등 중국 반도체의 위협을 꼽았다. 그는 “메모리반도체의 이익이 철저히 부정당하고 있는 수준”이라며 “수많은 리스크가 제기되고 있지만 우려는 과도하다”고 진단했다.
단기 가격은 더 오를 것으로 내다봤다. 류 연구원은 “언론 보도에 따르면 마이크론 대만 법인이 현재 파업을 검토 중이며, 노사 간 이견이 크다는 점을 감안하면 현실화 가능성이 유효하다”며 “그렇다면 단기 가격 상승 폭은 커질 것”이라고 말했다. 이어 “내년 1분기에는 모바일 D램의 서프라이즈가 예상된다”며 “다수의 고객이 올해 4분기 대비 25% 이상의 가격 상승을 용인할 것으로 판단하는데, 당장의 출혈은 불가피하지만 포화된 시장에서 점유율을 지키는 일도 중요하기 때문”이라고 설명했다. 주주환원을 조기에 집행하는 것도 주가의 하방 경직성을 높일 것으로 봤다.
2028년에 대한 과도한 비관론은 피해야 한다고 강조했다. 류 연구원은 “업계가 팹(Fab) 제약에서 벗어나는 것은 사실이지만, 생산 급증과 과격한 가격 하락을 벌써부터 주가에 반영하는 것은 옳지 않다”고 지적했다. 근거로는 세 가지를 들었다. 그는 “D램 가격이 50% 하락해도 영업이익률은 50% 이상”이라며 “공급업계는 팹은 미리 지어놓되 장비 투자는 고객 수요에 맞춰 유동적으로 하겠다는 입장이고, 갱신형 장기계약으로 고객 수요를 미리 가늠할 수 있다”고 말했다. 이어 “ASML의 노광 장비 공급 부족이 과격한 생산능력 증설을 강제로 제어할 가능성도 있다”고 덧붙였다.
중국 반도체의 4F² 기술은 현실적인 위협이 아니라고 판단했다. CXMT는 4F² 구조를 적용해 서버 D램을 양산하겠다고 밝혔고, 양쯔메모리테크놀로지(YMTC)도 4F² 기반의 저전력 D램(LPDDR) 개발을 추진 중인 것으로 파악됐다. 류 연구원은 “선단 기술 개발 시도가 구체화된 것은 놀라운 일이지만, 개발과 양산은 다르다”고 말했다.
류 연구원은 “4F²에는 실리콘온인슐레이터(SOI) 웨이퍼가 필요한데, 재료비가 높아 원가가 오히려 10% 안팎 오르는 단점이 있다”며 “대체 공정의 난이도와 극자외선(EUV) 장비 없이는 온전한 4F² 구현이 어렵다는 기술적 한계도 있다”고 설명했다. 이어 “3D D램으로 가기 전 1~2세대에 한정해 4F²를 적용하는 것도 경제적 실효성이 떨어지는 선택지”라며 “D램 3사는 4F² 대신 웨이퍼 투 웨이퍼 본딩을 적용해 10나노 이하 시대를 준비하고 있다”고 덧붙였다.