4일 금융권에 따르면 5대 은행(KB국민·신한·하나·우리·NH농협)의 10월 말 기준 기업대출 잔액은 900조 4025억원으로 지난해 말 대비 6.6%(55조 6771억원) 증가했다. 이 중 대기업 대출은 10개월 연속으로 증가세를 이어가며 올해 들어 35조 80억원이 늘어난 205조 3072억원을 기록했다. 20.5%의 증가율이다.
|
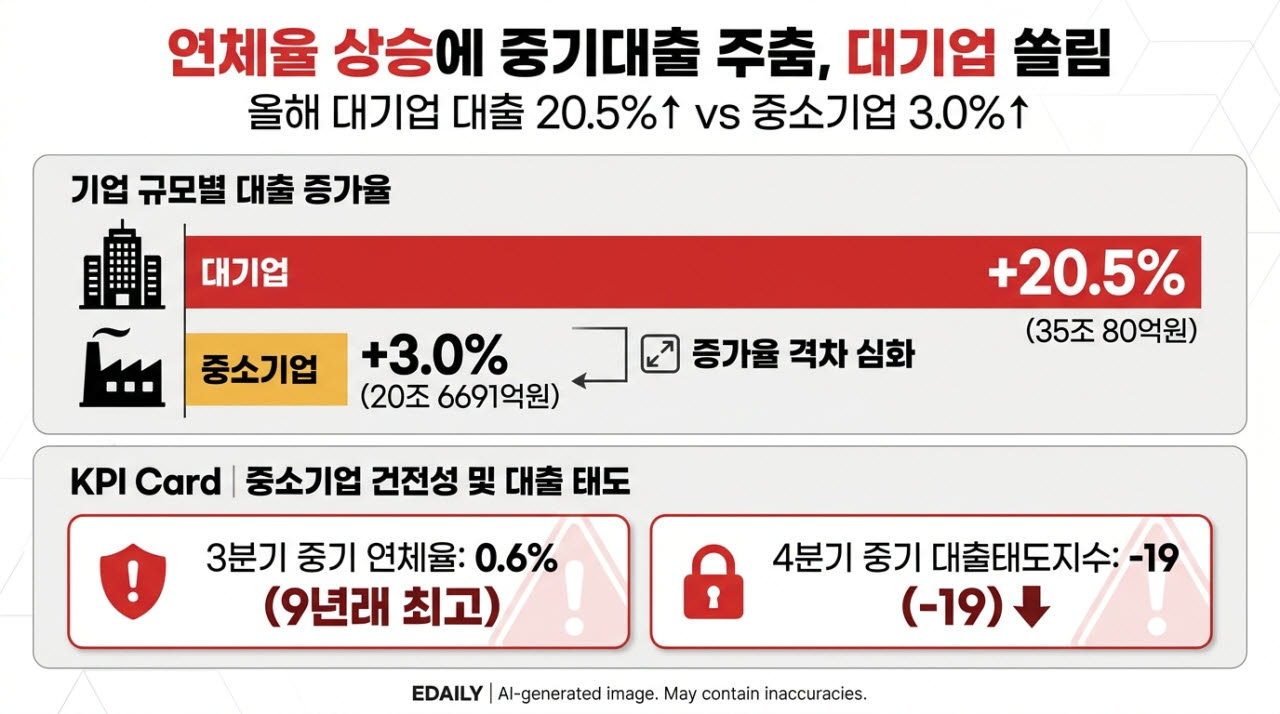
반면 중소기업대출 잔액은 695조 953억원으로 전년 말 대비 3.0%(20조 6691억원) 증가에 그쳤다. 중소기업대출에 포함된 개인사업자대출은 326조 3709억원으로 0.5%(1조9382억원) 증가에 불과했다.
시중은행은 금융당국이 가계대출 총량을 통제하는 상황에서 이자 수익 확보를 위해 기업대출 영업을 강화했다. 올 3분기만 해도 금리 상승에 따른 조달비용 증가로 수익 기반이 좁아진 상황이었으나, 기업대출을 중심으로 대출자산을 늘려 실적을 방어했다.
하지만 결과적으로 중소기업과 개인사업자보다는 대기업 대출에 쏠렸다. 금융당국이 생산적 금융 확대를 주문하고 있지만 연체율 등 건전성 관리를 위해 은행이 대기업 위주로 대출을 내줬기 때문이다.
은행별로 보면 올 들어 10월까지 대기업 대출 증가율은 NH농협은행과 우리은행이 각각 28.6%, 26.9%로 높은 성장세를 보였다. KB국민은행(17.9%), 하나은행(16.8%), 신한은행(16.2%)이 그 뒤를 이었다.
반면 중소기업대출은 우리은행이 0.5% 증가로 가장 낮은 증가폭을 보였고, NH농협은행도 1.8%로 뒤를 이었다. 하나은행의 증가율이 6.3%로 가장 높았고 KB국민은행(3.2%), 신한은행(2.9%) 순이었다.
중소기업대출의 연체율을 보면 은행의 이런 행보가 이해가 가지 않는 것은 아니다. 5대 은행의 올해 3분기 기준 중소기업대출 연체율 평균은 0.6%로 전년 동기 대비 0.07%포인트 상승했다. 2017년 2분기(0.58%) 이후 9년여 만에 가장 높은 수준이다. 같은 기간 대기업대출의 연체율도 0.11%포인트 급등했지만 그 수준이 0.18%에 불과한 데다, 중앙그룹 워크아웃 등 일회성 요인의 영향이 크다.
연체율이 상승하면서 연말에도 중소기업에 대한 은행들의 대출 문턱은 여전히 높을 것으로 전망된다. 최근 한국은행이 발표한 ‘2026년 3분기 금융기관 대출행태서베이 결과’에 따르면 은행의 중소기업 대출태도지수는 3분기 마이너스(-) 19였고 4분기에도 같은 수준을 유지했다. 마이너스가 클수록 대출태도를 강화한다는 것이고, 플러스는 완화한다는 뜻이다. 대기업 대출태도지수도 3분기 0에서 4분기 -8로 하락하면서 기업대출의 경우 중소기업은 물론 대기업에 대해서도 대출 태도를 강화할 것으로 나타났다.
시중은행의 한 관계자는 “중소기업 연체율은 내수부진과 금리인상에 따른 이자비용 증가 등으로 당분간 지속될 것으로 보인다”며 “건전성 관리를 해야하는 은행입장에서 위험가중치(RW)가 높아 자본적정성을 떨어뜨리는 중기대출을 무작정 늘릴 수는 없는 상황”이라고 설명했다.