|
미 연준은 지난 15~16일(현지시간) 열린 연방공개시장위원회(FOMC) 정례회의에서 정책금리 목표 범위를 기존 3.50~3.75%에서 3.75~4.00%로 25bp(1bp=0.01%포인트) 인상하는 결정을 만장일치로 내렸다. 2023년 7월 이후 3년 2개월 만의 금리 인상이다. 상반기까지만 해도 금리 인하 가능성이 점쳐졌던 것을 생각하면 급격한 방향 전환이다.
연준은 회의 직후 발표한 성명서에서 그간 인플레이션의 원인으로 지목했던 ‘공급 충격’ 문구를 삭제하고, 이번 결정이 물가 목표(2%)로의 ‘보다 적실성 있는 복귀(timelier return)’를 지원할 것이라는 문구를 추가하며 인플레이션 대응 의지를 명확히 했다.
함께 공개된 점도표(정책금리 전망) 역시 매파적(통화 긴축 선호)이라는 평가다. 올해 말 금리 중간값은 기존 3.8%에서 4.1%로 상향 조정돼 연내 한 차례 추가 인상 가능성을 열어뒀다. 케빈 워시 연준 의장은 기자회견에서 “현재 금융 여건을 긴축적이라고 규정하기 어렵다”며 “이번 조치는 경제가 견조한 상황에서 통화정책의 완화적 요소를 일부 제거한 것”이라고 밝혀 시장의 추가 긴축 경계감을 자극했다.
|
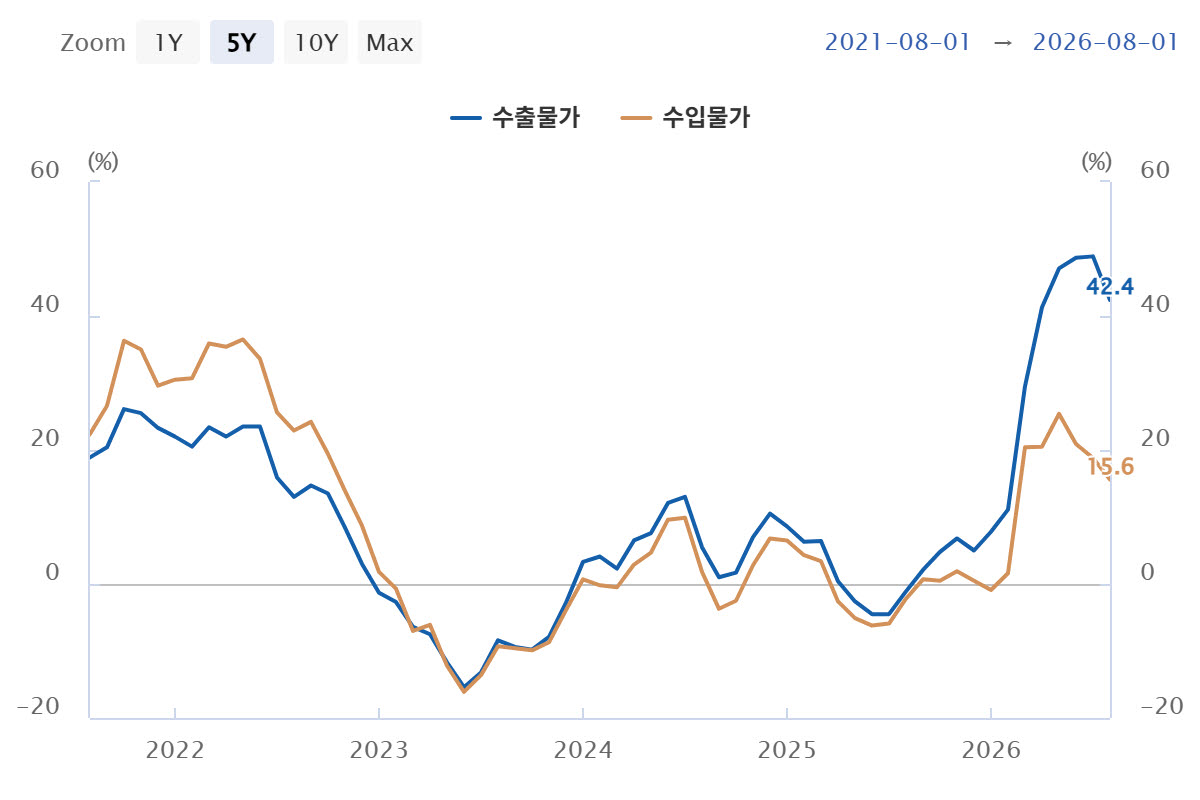
연준의 매파적 긴축 전환과 장기 중립금리 전망치 상향(3.1%→3.2%)은 글로벌 금융시장에서 미 달러화 강세를 유발하고 원·달러 환율 상승 압력을 높이고 있다. 이는 최근 국제유가 오름세와 맞물려 국내 수입물가를 자극하고 공급측 물가 압력을 재확대시키는 요인이다.
이날 미국의 금리 인상 결정과 워시 의장의 기자간담회 이후 주요 6개 통화 대비 달러 가치를 나타내는 달러인덱스는 상승세를 보이며 약 한 달 만에 100선을 돌파했다. 달러 값 상승에 환율도 주간거래(오후 3시 30분 기준)를 전일대비 13.6원(0.99%) 오른 1382.2원에 마쳤다. 장중엔 1384.5원까지 오르기도 했다.
대내적으로도 반도체 가격 상승에 따른 교역조건 개선으로 급증한 기업 이익이 소득 증가와 정부 재정을 통해 내수로 파급되면서 수요측 물가 압력이 가속화할 것이란 게 한은의 전망이다. 신현송 한은 총재는 7월에 이어 8월에도 기준금리를 25bp 연달아 올린 결정에 대해 ‘이례적’이라고 인정하면서도, 이같은 대내외 물가 상승 압력에 효과적으로 대응하기 위해서라고 설명한 바 있다.
|
시장 전문가들 사이에서는 한은이 오는 11월 금통위에서 기준금리를 한 차례 더 인상할 것이란 전망이 높아지고 있다. 지난달 금통위 직후만 해도 연내 동결 전망이 우세했으나 △상반기 22%에 달하는 명목 국내총생산(GDP) 성장률 △국제유가 재상승 △연준의 긴축 기조 전환 등이 한은의 긴축 시계를 빨라지게 할 것이란 분석이다.
신 총재가 8월 연속 인상을 선제적 대응이라고 표현한 점이나 연속 금리 인상의 영향을 점검할 것이라고 명시적으로 언급한 점을 감안했을 때, 10월보단 11월이 다음 인상 시점으로 꼽힌다. 민지희 미래에셋증권 연구원은 “가장 큰 변수는 유가 추이일텐데 예측하기는 쉽지 않으나 석유 최고가격제도 시행 중이고, 현 상태에서 유가가 크게 오버슈팅(급등)하지 않으면 한은은 11월에 추가 인상에 나설 것”이라고 내다봤다.
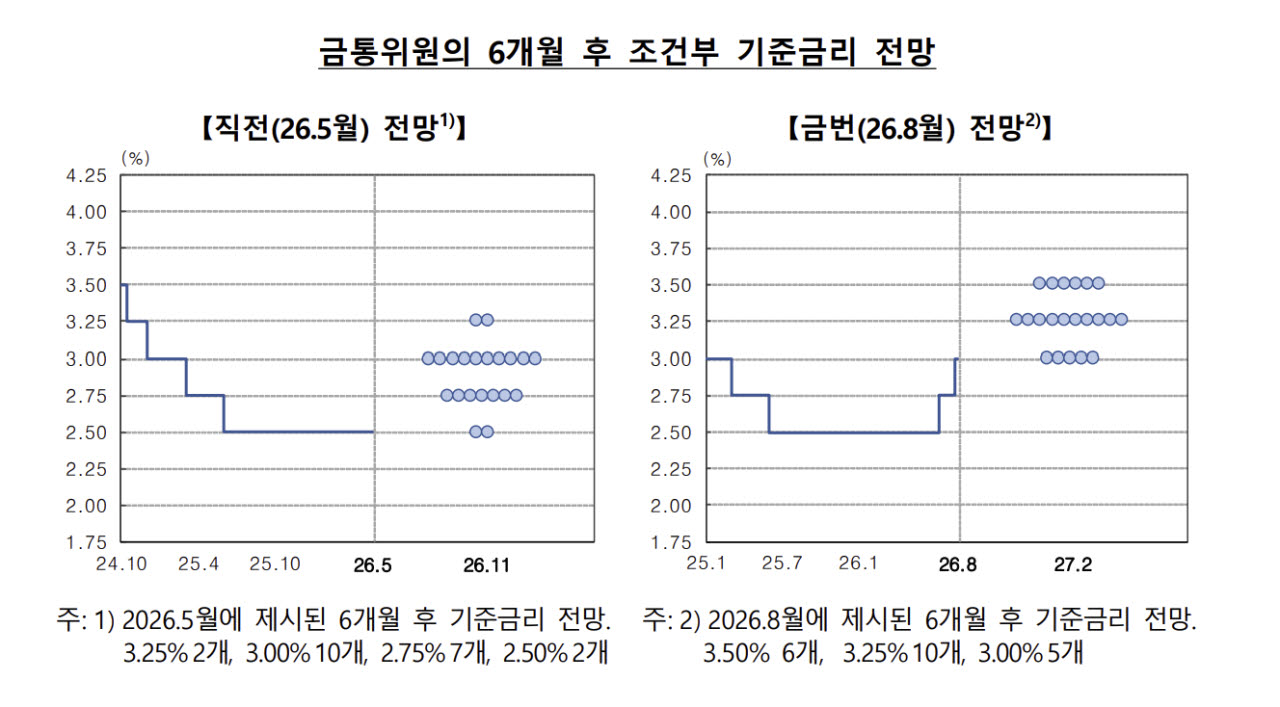
11월에는 수정 경제전망과 함께 점도표도 발표된다. 8월 점도표의 시계는 내년 1분기 말까지였으나, 11월 회의에서는 금통위원들이 생각하는 2분기 말 기준 금리 상단이 공개된다. 연준의 인상 기조와 물가 상방 리스크 등을 반영한 새로운 점도표의 상단이 기존(3.50%)보다 높은 3.75%로 열릴 것인지, 점의 분포도가 어떻게 될 것인지도 관심사다.
윤여삼 메리츠증권 연구원은 “기본 전망은 올해 11월과 내년 2월 두 차례 추가 인상”이라면서도 “미국의 긴축 기조로 상단이 3.75%로 높아질 가능성이 커진 것은 사실”이라고 봤다. 조용구 신영증권 연구원도 “내년 1분기까지 두 차례 추가 인상으로 끝낼 것이란 기존 전망을 유지하지만, 최종금리 상단이 높아질 가능성이 커졌다”고 말했다.
|
이번 인상 사이클을 관통하는 또 다른 축은 잠재성장률과 중립금리에 대한 재평가다. 현 기준금리는 한은이 2024년 추정한 명목 중립금리 범위(1.8~3.3%)의 상단에 가깝다. 중립금리란 경제가 과열되거나 냉각되지 않고 잠재성장률 수준을 유지하게 하는 금리로, 통화정책의 ‘북극성’이라고 불리기도 한다.
인공지능(AI) 확산과 투자 확대에 힘입은 현 성장세가 일시적 반등에 그치지 않고 구조적 흐름으로 자리 잡을 경우 잠재성장률이 올라가고, 이는 다시 중립금리 수준을 높이는 방향으로 작용할 공산이 크다. 최근 경제학계와 중앙은행 커뮤니티에서는 저출생·고령화로 인한 중립금리 하락 추세를 AI가 바꿀 가능성이 있다는 논의가 활발히 이뤄지고 있으나 현재로선 양방향 리스크가 모두 큰 상황이다.
경제의 생산성이 높아지면서 잠재성장률과 중립금리가 함께 높아지는 구도에서는 물가도 쉽게 꺾이지 않는 구조적 고물가 국면이 이어질 개연성이 커진다. 이렇게 되면 기준금리가 오랜 기간 과거보다 더 높은 수준에서 유지될 수 있다.