|
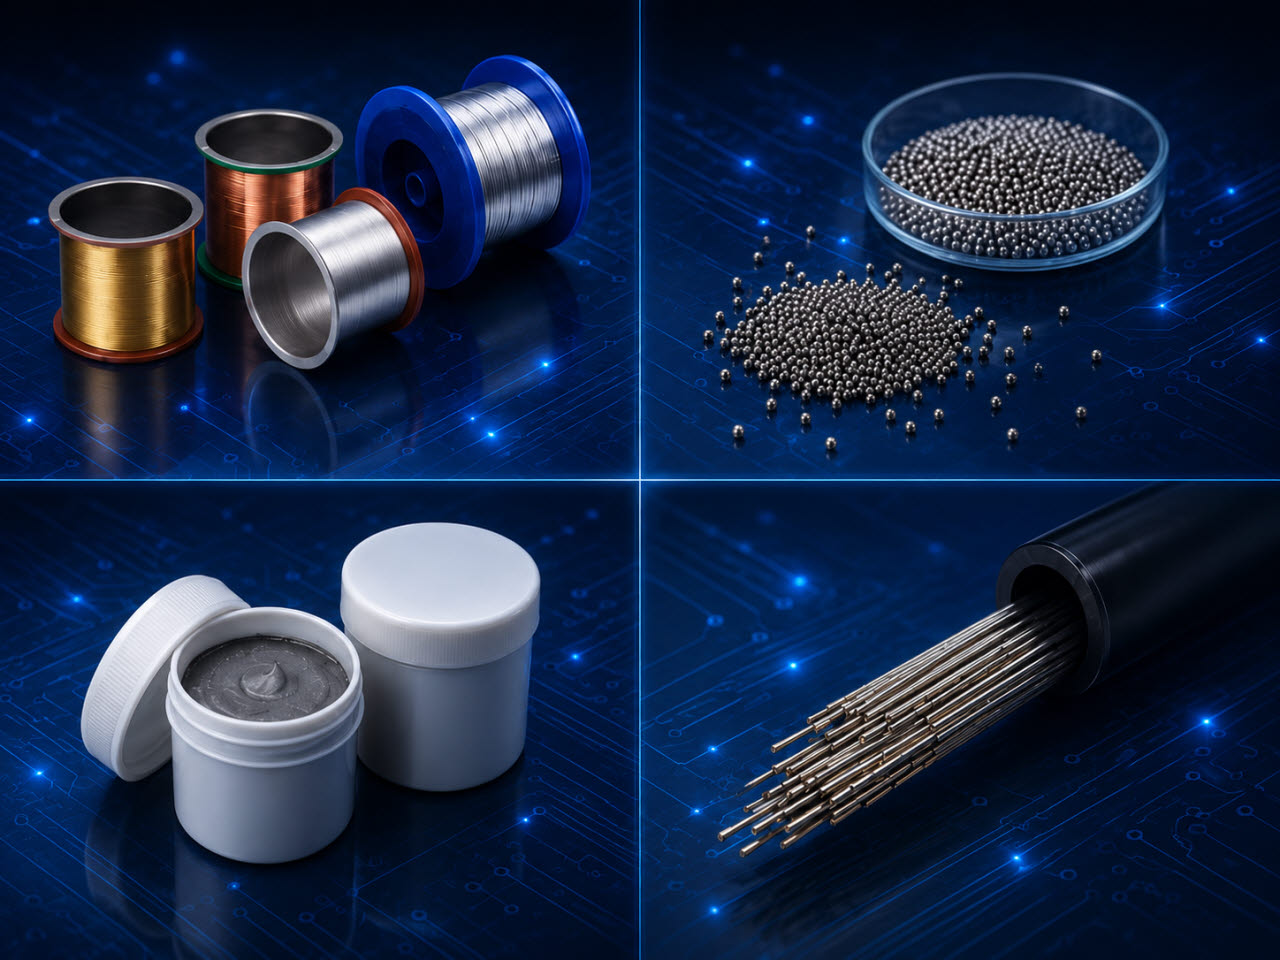
세부적으로 보면 3분기 단독 실적은 환율 급등에 따른 원재료·재고평가 부담과 종속회사 동부엔텍 매각에 따른 연결 제외 영향으로 직전 분기 대비 다소 주춤했다. 하지만 핵심 캐시카우인 본딩와이어와 솔더볼 등 반도체 패키징 소재 판매량이 꾸준히 우상향 곡선을 그리며 기초체력을 뒷받침했다. 고부가가치 제품 비중 확대와 생산 효율화 작업, 중국 현지 반도체 시장 성장에 따른 중국법인의 외형 확대도 수익성 개선에 힘을 보탰다.
실적 상승세는 4분기에도 이어져 연간 누적 영업이익 역시 최대 기록을 경신할 가능성이 높다는 게 회사 측 설명이다. 환율 변동성에 따른 원가 부담이 점차 완화되는 가운데 주력 소재 수요가 견조하게 유지되고 있어서다. 여기에 동부엔텍 매각 차익이 4분기 실적에 반영될 경우 연간 당기순이익이 시장 기대치를 크게 상회할 것으로 관측된다. 비핵심 자산 정리를 통해 재무구조 개선과 현금 유동성 확보라는 두 마리 토끼를 잡게 되는 셈이다.
차세대 먹거리와 중장기 성장 동력 확보도 순항 중이다. 테스트 소켓용 소재인 팔라듐 합금(Pd Alloy) 사업은 지난 7월 누적 매출 100억원을 돌파한 데 이어, 최근 해외 신규 고객사를 확보하며 4분기부터 첫 해외 매출을 올리기 시작했다. 회사는 늘어나는 글로벌 수요에 대응하기 위해 Pd Alloy 설비 증설을 검토하고 있으며, 내년 상반기 완공을 목표로 도금와이어 생산능력(Capa)도 올해보다 약 50% 늘리는 투자를 진행하고 있다.