|
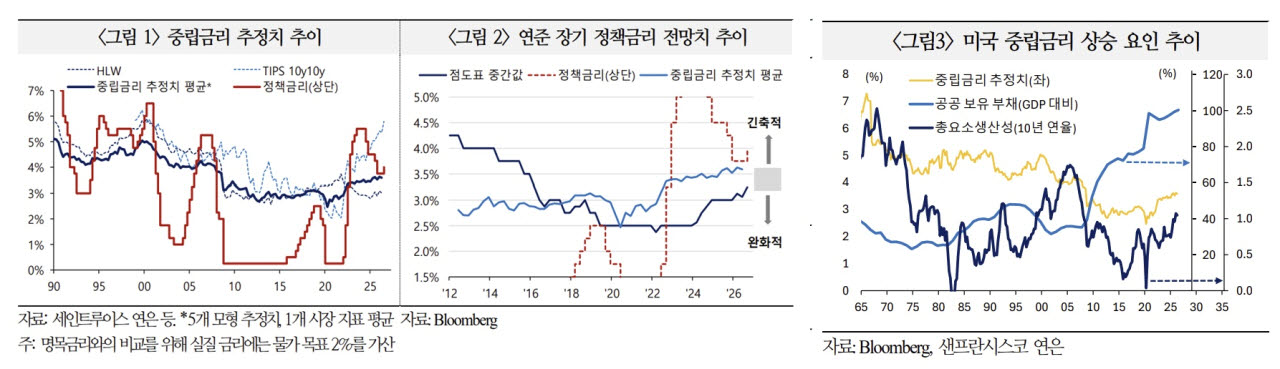
12일 국제금융센터가 낸 ‘미국 중립금리 상승 요인 점검’ 보고서에 따르면 주요 중립금리 추정 모형과 시장 지표는 대체로 지난해 1분기부터 하락세가 완만해지거나 반등하기 시작했다. 5개 모형 평균은 지난해 1분기 1.23%에서 올해 2분기 1.31%(실질 기준)로 올랐다. 연준 등에서 널리 인용되는 홀스턴-로바크-윌리엄스(HLW) 모형 추정치는 같은 기간 0.79%에서 1.01%로 오랜 하락세를 끝내고 상승세로 돌아섰다. 여기에 중앙은행의 물가 목표(2%)를 더하면 대략적인 명목 중립금리의 수준이 된다.
시장의 시각은 더 뚜렷하다. 10년 뒤 10년간의 평균 실질금리 기대치를 의미하는 TIPS 선물금리(10y10y)는 3분기 3.79%로 2000년대 이후 가장 높았다. 경기 변동이 걷힌 뒤의 장기 실질금리도 지금보다 높을 것이라는 기대가 시장에 깔려 있다는 얘기다.
미국 중립금리를 끌어올린 힘은 정부부채와 생산성이다. 사회보장 등 의무지출이 굳어지면서 재정적자와 공공부채가 계속 불어났고, 이것이 인구 증가세 둔화와 고령화에 따른 중립금리 하락 압력을 상쇄했다는 분석이다. 기술 집약 업종을 중심으로 2010년대 이후 개선된 총요소생산성도 자본 수익성을 높여 중립금리를 밀어 올렸다.
다만 연구진은 인공지능(AI)이 생산성을 의미 있게 끌어올리는 데는 수년이 걸리는 만큼 그 효과는 오랜 기간에 걸쳐 서서히 나타날 것으로 봤다. 이민 제한에 따른 인구 증가율 둔화 등 하락 요인도 있지만, 부채 누증에 따른 상승 효과에는 못 미친다는 게 보고서의 추정이다.
연준 안에서도 변화가 감지된다. 연준은 지난 9월 3년여 만에 정책금리를 0.25%포인트 올려 3.75~4.00%로 맞췄고, 점도표상 장기 정책금리 전망치(중간값)를 3.25%로 높였다. 보고서에 따르면 당시 위원 두 명은 AI 투자가 생산성과 잠재 산출량을 높일 것이라는 판단을 바탕으로 중립금리 추정치를 올려 잡았다. 국제금융센터는 “고물가 국면에서 중립금리 상승이 관측되면 현 정책금리가 제공하는 금융여건이 덜 긴축적이라고 판단하게 돼, 금리 인상을 가속화해야 한다는 논거로 작용할 수 있다”고 분석했다.
물론 중립금리가 연준의 정책에 곧바로 반영되는 것은 아니다. 중립금리는 관측할 수 없는 변수여서 추정 오차가 크기 때문이다. 9월 점도표에서도 18명 중 7명의 위원은 장기 금리를 여전히 3% 안팎으로 봤다. 케빈 워시 연준 의장 역시 중립금리에 관심을 유지하면서도 그것이 실제 정책 결정을 좌우하지는 않는다는 입장이다. 연준은 지난달 28일 회의에서는 금리를 동결했다.
|
미국 중립금리의 변화는 국내와도 무관하지 않다. 한국은행은 국내 중립금리 변동에 잠재성장률 같은 대내 요인과 함께 미 연준 정책금리 등 대외 요인의 영향이 크다고 분석한 바 있다. 2024년 ‘한국의 중립금리 추정’ 연구에서는 국내 명목 중립금리를 1.8~3.3%로 추정했다. 현재 연 3.00%인 기준금리는 한은의 기존 추정 중립금리 범위의 ‘상단’에 가까운 것이다.
한은은 잠재성장률과 중립금리를 다시 추정하고 있으며 연내 발표할 계획이다. 앞서 한은 측은 국회 서면답변에서 반도체 중심의 성장세가 잠재성장률을 끌어올리면 중립금리에도 상방 압력이 생길 수 있다고 밝힌 바 있다. 재추정 결과 중립금리 범위가 위로 옮겨진다면 지금의 3.00%가 생각만큼 긴축적이지 않다는 해석이 가능해진다.
투자자에게도 중립금리는 그냥 넘길 숫자가 아니다. 중립금리가 오르면 앞으로 금리가 내려가는 국면이 오더라도 예전만큼 낮게 내려가기는 어렵다. 채권은 금리가 떨어질 때 값이 오르는데, 금리가 내려갈 여지가 줄면 기대할 수 있는 시세 차익도 그만큼 작아진다. 대신 높은 금리로 받는 이자 수익은 늘어난다. 주식은 미래에 벌어들일 이익을 지금 가치로 따질 때 금리를 기준으로 삼는다. 금리가 높은 상태가 오래가면 주가에 부담이 될 수 있다. 다만 중립금리를 끌어올린 요인 중 하나가 생산성 개선인 만큼 기업 이익이 함께 늘어난다면 그 부담은 줄어들 수 있다.
한편, 한은 금융통화위원회는 오는 26일 올해 마지막 통화정책방향 결정회의를 열고 기준금리를 결정한다. 같은날 최신 경제상황을 반영한 수정경제전망도 발표된다.