|
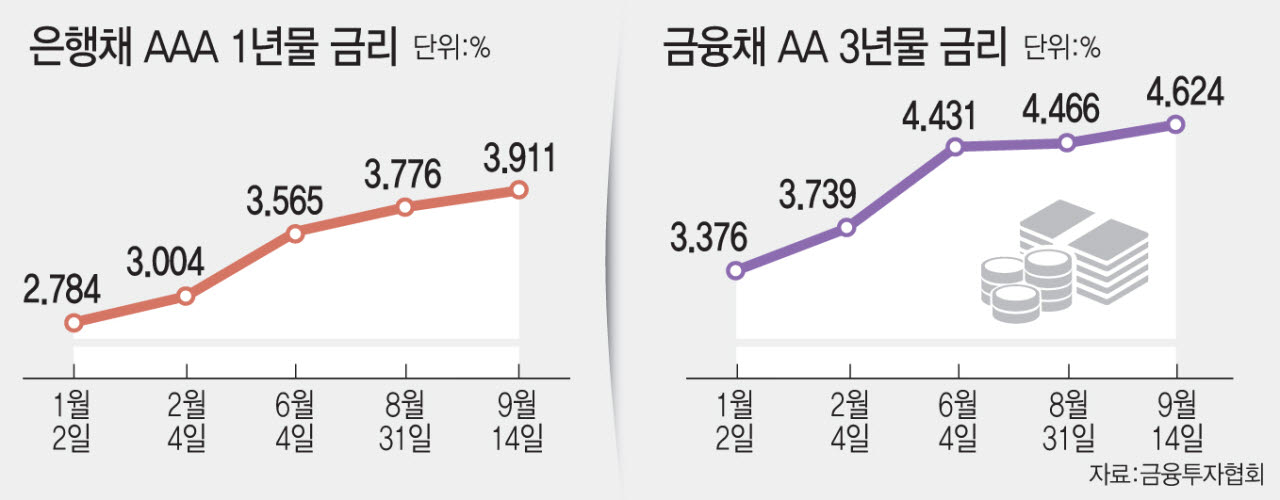
은행은 상반기에 자체 설정했던 중금리대출 상한선을 현재도 유지 중이다. 시중은행은 5.5~7%를, 인터넷전문은행도 7%를 넘기지 않도록 조절하고 있다. 중금리대출 차주의 최종 금리가 10%를 넘어가도 최대 7%만 적용하는 방식이다. 은행들은 대대적으로 이를 홍보하기도 했다.
이렇다보니 은행은 최근 중금리대출에 부담을 느끼는 분위기다. 은행이 중금리대출 금리 상한선을 정했던 올해 6월 은행채 AAA 1년물은 3.3~3.5% 박스권에 머물렀다. 중금리대출 금리 상한선을 5.5%로 낮춰 잡아도 최소 2%포인트의 여유가 있어 신용점수에 따른 가산금리를 붙일 수 있었다. 3.9% 이상까지 치솟은 현재 조달금리와 금리 상한선간 격차는 최소 1.6%포인트에 그친다. 조달금리가 4%를 넘어가면 1%포인트 차이를 유지하기도 어려울 전망이다.
은행권 관계자는 “포용금융 차원에서 중금리대출을 확대하긴 해야 하는데 비용이 늘어나는 구조라 진퇴양난인 상황”이라면서 “7% 이상의 금리를 받아야 하는 차주가 늘어날수록 은행 부담이 커지지만, 감내해야 하지 않겠나”라고 말했다.
|
상호금융과 2금융권은 금융당국에서 설정한 금리 상한선이 있어 부담이 더 커지는 양상이다. 신용점수 하위 50% 이하 차주에 중금리대출을 실행하면 실적으로 반영할 수 있는 은행권과 달리, 상호금융과 2금융권은 금융당국이 정한 금리 상한선까지 지켜야 중금리대출 실적으로 인정받을 수 있어서다.
지난 6월말 금융당국 발표에 따르면 올해 하반기 중금리대출 금리 상한은 상호금융이 8.97%, 카드사 12.26%, 캐피탈 14.37%, 저축은행 15.27%다. 금융당국은 발표 직전 분기의 조달금리를 기준으로 두고 6개월마다 상호금융과 2금융권의 중금리대출 금리 상한선을 고시하고 있다.
한 2금융권 관계자는 “하위 50% 이하 차주가 대출을 받는 것이 하나의 리스크인데 금리 상한선까지 있으니 금리 인상기에 리스크를 2배로 짊어진 셈”이라고 토로했다.
조달금리 상승세가 이어질 가능성이 커지면서 중금리대출 공급 여건도 녹록지 않다는 전망이 나온다. 5대 은행과 인터넷전문은행, 저축은행의 올해 상반기 민간 중금리대출 신규 취급액은 합산 7조708억원으로 업권마다 전년 동기 대비 20~30% 감소했다. 금융권 관계자는 “금융사들이 목표치를 맞추기 위해 4분기에 중금리대출을 대폭 늘리곤 했는데 올해는 소극적일 수 있을 것”이라고 내다봤다.
특히 인터넷전문은행은 중금리대출 공급 목표까지 맞춰야 해 부담이 더 커질 전망이다. 인터넷전문은행 관계자는 “현재 중금리대출 비중이 30%를 넘고 있지만 분기별로 들쑥날쑥한 데다 조달금리가 오르면 다시 떨어질 수 있다”며 “내년부터 공급 비중 목표가 35%로 높아지는 상황에서 대출원가까지 상승해 연말 실적 관리가 쉽지 않을 것”이라고 말했다.
금융당국도 대출원가 상승에 따른 금융권 애로사항을 감지하고 있다. 한 금융당국 관계자는 “상호금융과 2금융권은 6개월 사이 조달원가가 오르면 중금리대출을 선뜻 늘리기 어려운 것을 알고 있다”고 말했다.