|
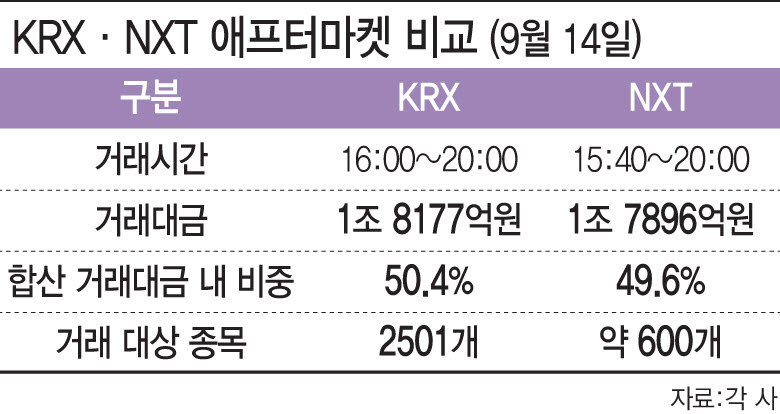
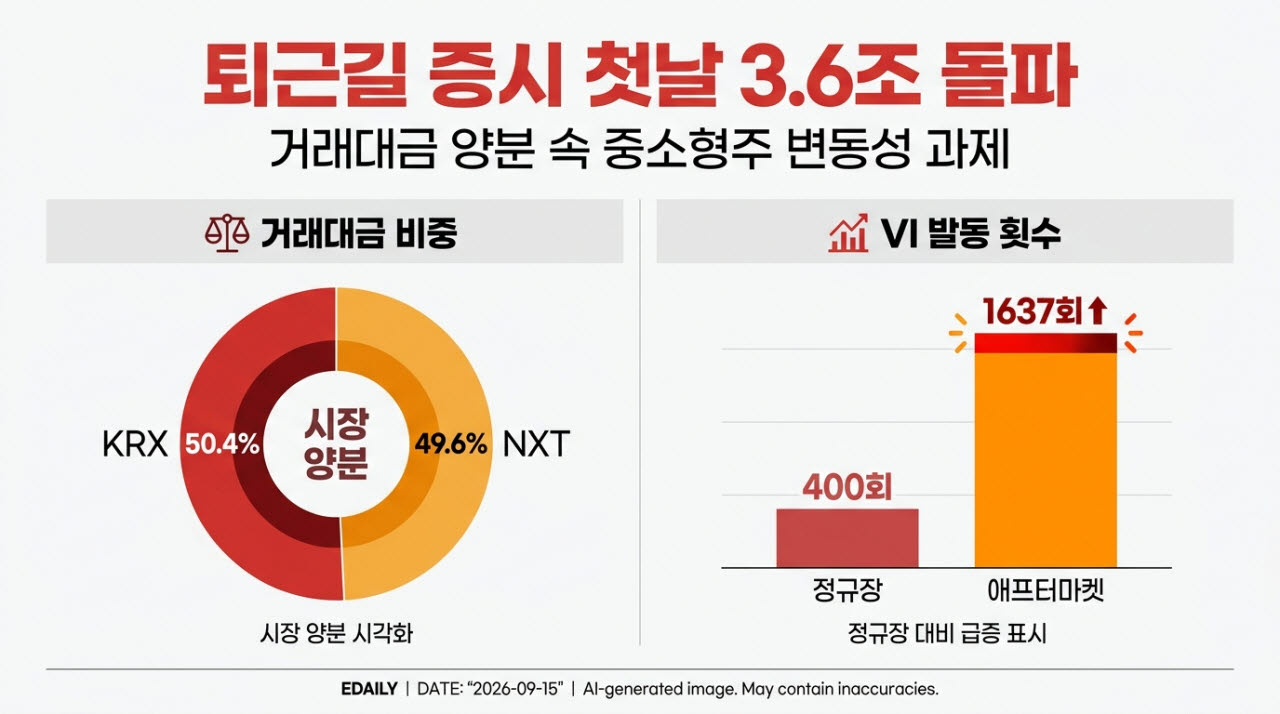
같은 날 NXT 애프터마켓에서는 1조7896억원이 거래됐다. 양 시장의 합산 거래대금은 3조6073억원으로, KRX와 NXT가 각각 50.4%와 49.6%를 차지했다. KRX가 개장 첫날부터 기존 애프터마켓을 운영해온 NXT와 장후 거래 수요를 사실상 양분한 셈이다.
전체 장후 거래 규모도 커졌다. NXT의 직전 거래일 애프터마켓 거래대금이 2조원 수준이었던 점을 고려하면 KRX의 가세로 기존 주문이 분산되는 동시에 저녁 시간대의 신규 수요도 유입된 것으로 풀이된다.
거래 가능 종목도 대폭 늘었다. KRX 애프터마켓에서는 대상 종목 2501개 가운데 2413개에서 실제 거래가 형성됐다. 시가총액과 거래대금 등을 고려해 약 600개 종목을 거래하는 NXT보다 거래 저변이 4배가량 넓다. 대형주뿐 아니라 그동안 장 마감 후 실시간 매매가 어려웠던 상당수 중소형주에도 거래 기회가 열린 것이다.
반면 거래 종목이 늘어난 만큼 유동성이 부족한 중소형주의 가격 변동성도 두드러졌다. 한국거래소 정보데이터시스템에 따르면 KRX 애프터마켓에서 정적·동적 VI는 총 1637회 발동했다. 같은 날 정규장 운영 시간인 오전 9시부터 오후 3시30분까지 발생한 400회의 4배를 웃도는 수준이다.
VI는 개별 종목의 주가가 짧은 시간에 급격히 움직이면 2분간 단일가매매로 전환해 가격 변동을 완화하는 장치다. 직전 체결가 대비 일정 수준 이상 가격이 움직이면 동적 VI가, 직전 단일가를 기준으로 가격이 크게 변동하면 정적 VI가 발동한다.
특히 VI는 시가총액이 낮고 거래가 활발하지 않은 중소형주에 집중됐다. 시가총액 215억원 규모의 에스지헬스케어에서 가장 많은 19회의 VI가 발동했다. 대호특수강과 한국특강은 각각 18회, 이노에이엑스와 한창제지는 각각 15회 기록했다. NE능률과 모비데이즈, 테크엘, 아이엠티에서도 각각 14회 발동했다.
거래가 개인에게 편중된 점도 과제다. KRX 애프터마켓 거래의 93.0%를 개인이 차지했고 외국인과 기관 비중은 각각 3.9%, 2.1%에 그쳤다. 개인은 537억원을 순매수한 반면 외국인과 기관은 각각 480억원, 63억원을 순매도했다.
첫날 운영 과정에서 일부 혼선도 나타났다. 미래에셋증권과 삼성증권의 NXT 프리마켓에서 일부 주문의 체결 조회와 취소 처리가 지연됐고, 양 시장에 주문을 배분하는 최선주문집행(SOR) 시스템 가동도 제한됐다. 거래시간 연장에 맞춰 주문 체계를 조정하는 과정에서 발생한 문제로, 애프터마켓이 안정적으로 정착하기 위해서는 거래소와 증권사 간 시스템 점검도 이어져야 할 전망이다.
전문가들은 VI 발동 자체보다 정규장보다 얇은 유동성 환경에 맞는 안전장치가 마련돼 있는지가 중요하다고 짚었다. 반복적인 VI 발동은 가격 급변을 막는 정상적인 시장 안정화 기능이지만, 애프터마켓의 가격발견 기능이 충분하지 않을 경우 투기성 주문에 따른 급등락 위험이 커질 수 있어서다.
이준서 동국대학교 경영학과 교수는 “애프터마켓은 유동성이 낮기 때문에 가격 변동성이 커질 수밖에 없어 VI가 빈번하게 발동한 것은 어느 정도 예견된 상황”이라며 “오히려 이상 거래에 대한 신호를 주고 거래를 중지시키기 위해 VI 발동 기준을 더 보수적으로 적용할 필요가 있다”고 말했다.
이어 “애프터마켓은 정규장과 달리 유동성이 적고 개인투자자 비중도 높아 가격발견 기능이 취약해질 수 있다”며 “정규장과 동일한 기준을 적용하기보다 VI 발동 기준을 강화하고, 한 걸음 더 나아가 가격제한폭을 축소하는 방안도 검토해야 한다”고 덧붙였다.
|