|
이번 분기 K-ICS가 소폭 하락한 데는 주가 상승이 영향을 미쳤다. 보험사의 가용자본은 순이익과 주가 상승에 따른 기타포괄손익누계액 증가 등으로 전분기보다 69조1000억원(22.2%) 늘어난 380조원을 기록했다. 하지만 주가 상승으로 보유주식의 가격변동 위험도 커지면서 요구자본도 32조6000억원(22.6%) 증가한 176조6000억원으로 불어났다. 자본보다 대비해야 할 위험이 조금 더 빠르게 늘면서 K-ICS가 216.0%에서 215.2%로 소폭 낮아진 것이다.
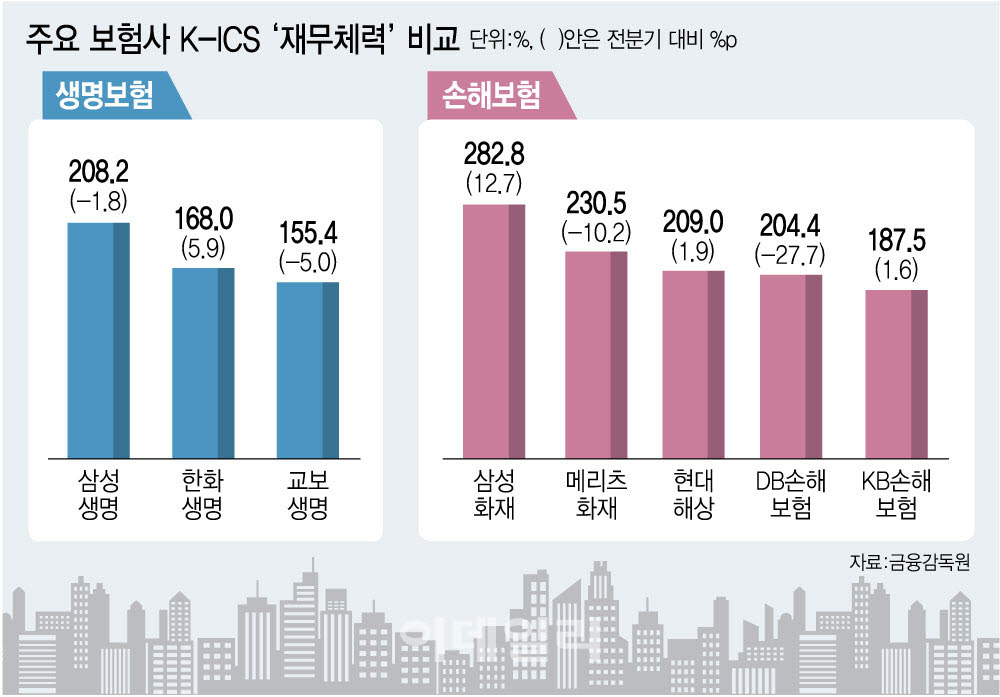
업계 평균과 달리 개별 회사로 들어가면 격차가 선명하다. 경과조치 적용 전 기준 생보 ‘빅3’ 가운데 삼성생명이 208.2%로 가장 높았다. 한화생명은 168.0%, 교보생명은 155.4%로 삼성생명과 각각 40.2%포인트, 52.8%포인트 차이가 났다. 전분기과 비교하면 삼성생명과 교보생명은 각각 1.8%포인트, 5.0%포인트 하락한 반면 한화생명은 5.9%포인트 상승했다. KB라이프는 28.8%포인트 떨어진 223.4%로 하락폭이 두드러졌다.
대형 손보사에서는 삼성화재가 282.8%로 가장 높았다. 이어 메리츠화재 230.5%, 현대해상 209.0%, DB손해보험 204.4%, KB손해보험 187.5% 순이었다. 특히 삼성화재가 석 달 사이 12.7%포인트 상승한 반면 DB손보는 27.7%포인트 하락했다. 이에 따라 두 회사의 격차는 38.0%포인트에서 78.4%포인트로 확대됐다. 같은 대형 손보사 안에서도 K-ICS 흐름이 크게 엇갈린 것이다.
더 눈여겨볼 대목은 경과조치 전후 격차다. 경과조치는 2023년 새 건전성 제도 도입에 따른 충격을 완화하기 위해 보험사가 새로운 기준에 단계적으로 적응하도록 한 장치다.
KDB생명의 K-ICS는 경과조치 적용 후 182.4%지만 적용 전에는 78.7%로 낮아진다. 푸본현대생명 역시 211.2%에서 79.5%로 내려간다. ABL생명은 157.0%에서 107.9%, 교보생명은 200.8%에서 155.4%로 낮아진다. 경과조치 적용 후에는 150~200%를 웃도는 회사도 이를 걷어내면 자본 여력이 크게 낮아지는 셈이다.
경과조치는 금융당국이 제도 전환 과정에서 공식적으로 허용한 만큼 적용 전 수치만으로 건전성을 판단하기는 어렵다. 다만 경과조치 효과가 큰 회사는 향후 조치가 단계적으로 종료되는 과정에서 자체적으로 자본을 확충해야 하는 부담이 상대적으로 커질 수 있다.
특히 내년부터 기본자본 K-ICS 규제가 시행되면서 보험사의 자본 ‘질’도 중요해진다. 후순위채나 신종자본증권 등 보완자본을 포함한 전체 자본 규모뿐 아니라 이익잉여금 등 손실흡수력이 높은 기본자본을 얼마나 확보했는지가 새로운 잣대가 된다. 외부에서 자본성 증권을 조달해 K-ICS를 높이는 것만으로는 충분하지 않고 보험영업을 통해 안정적으로 이익을 내 이를 자본으로 쌓는 능력이 중요해지는 것이다.
보험업계 관계자는 “경과조치 적용 여부나 자산·부채 구조에 따라 회사별 K-ICS 수준과 변동폭이 달라 단순히 숫자만으로 건전성을 비교하기에는 한계가 있다”며 “앞으로는 안정적인 보험이익을 내고 이익잉여금을 쌓아 양질의 자본을 자체적으로 확충할 수 있는지가 회사별 자본관리 능력을 가를 것”이라고 말했다.