|
지역별 매출을 보면 중국이 전년동기대비 25~30% 감소했고 아시아·태평양 65~70%, 미주 70~75%, 유럽·기타 50~55% 각각 줄었다. 해외 3개 지역 매출 감소율이 모두 50%를 넘었고 미주 지역 감소 폭이 두드러졌다.
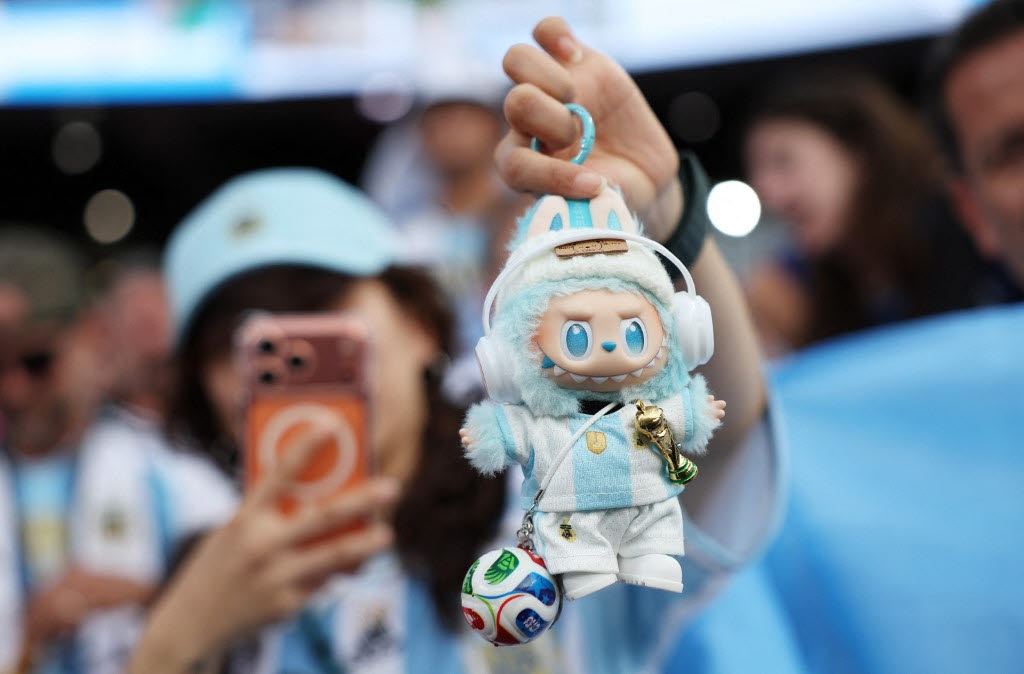
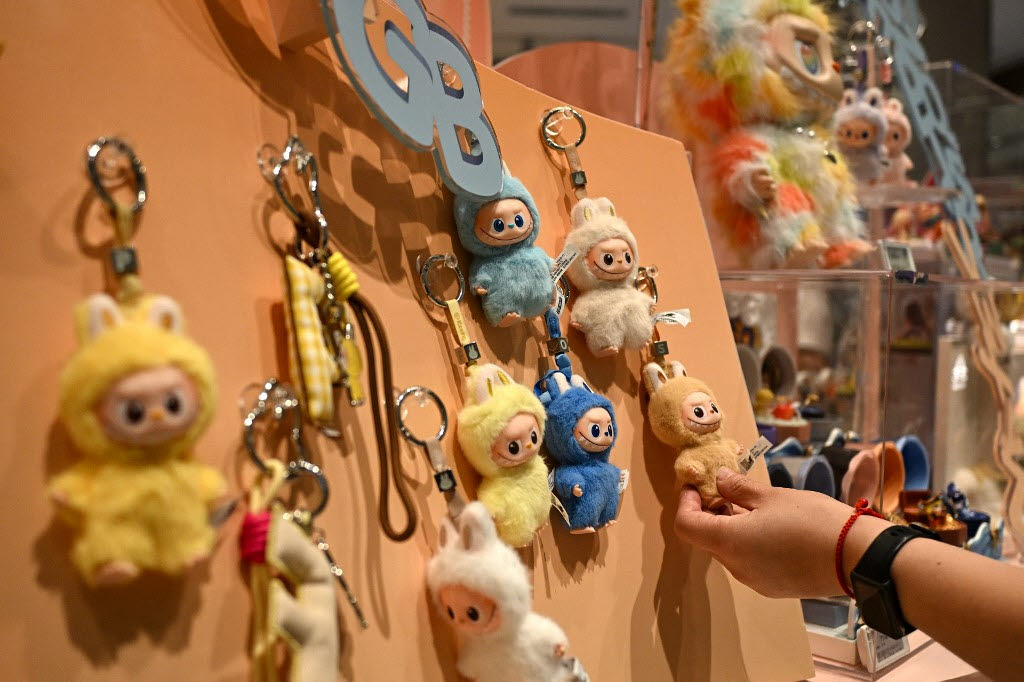
팝마트는 인형 ‘라부부’ 시리즈가 세계적으로 화제를 끌면서 매출이 크게 증가한 기업이다. 하지만 라부부의 인기가 식으면서 자연스럽게 매출도 감소한 것으로 보인다.
라부부의 경우 과거 품귀 현상을 겪으면서 2차 거래 시장에서 가격이 급등하기도 했다. 최근에는 신제품도 2차 거래 시장에서 발매가보다 낮은 가격에 거래되는 일명 ‘파발’ 현상이 나타나고 있다. 공급이 적은 일부 히든 에디션은 여전히 상당한 프리미엄이 붙어서 거래되지만 과거 인기 상품과 비교하면 전반적인 가격 수준이 하락하기 시작했다는 것이다.
‘싱싱런’ 같은 다른 IP의 매출과 영향력이 증가하고 있지만 라부부처럼 회사 전체 실적을 떠받치는 핵심 IP 수준에는 도달하지 못했다. 이를 두고 디이차이징은 “IP 문제는 투자자들이 이전부터 우려해 온 문제로 팝마트가 보유한 여러 IP가 지속 가능한 성장과 수익 창출을 이어갈 수 있느냐는 것”이라고 지적했다.
팝마트에 대한 투자 심리도 위축됐다. 홍콩 증시에서 팝마트 주가는 지난 14~22일 6거래일 연속 하락했다. 해당 주가는 150홍콩달러에서 130홍콩달러 안팎으로 떨어졌다. 실적 발표 후 이날 홍콩 증시에서 팝마트 주가는 전거래일대비 3.33% 내린 127.6홍콩달러에 거래되고 있다.
SCMP는 “투자자들이 지난해 대표 라부부 라인을 둘러싼 전 세계적 열풍 이후 회사의 성장 전망을 재평가하면서 이런 결과(주가)가 나왔다”면서 “투자자들은 수집용 장난감에 대한 수요의 지속 가능성과 새로운 인기 캐릭터 개발 능력에 의문을 제기했다”고 보도했다.
완구 사업은 특성상 지속적인 신제품 개발과 IP가 중요하다고 전문가들은 지적했다. 자오환엔 화메이컨설팅 선임 연구원은 “아트토이 제품은 소비자에게 지속적으로 정서적 가치를 제공해야 하기 때문에 끊임없이 새로운 상품을 내놓아야 한다”면서 “”라부부의 전체 실적은 여전히 양호하지만 IP 다각화 전략이 팝마트 전체에 더 유리하다“고 분석했다.
|
그러면서 ”내년 사업을 위해서도 충분한 준비를 하고 있으며 장기적으로 지속 가능하고 건전한 성장을 실현하는 것이 그룹의 핵심 목표“라고 전했다.