|
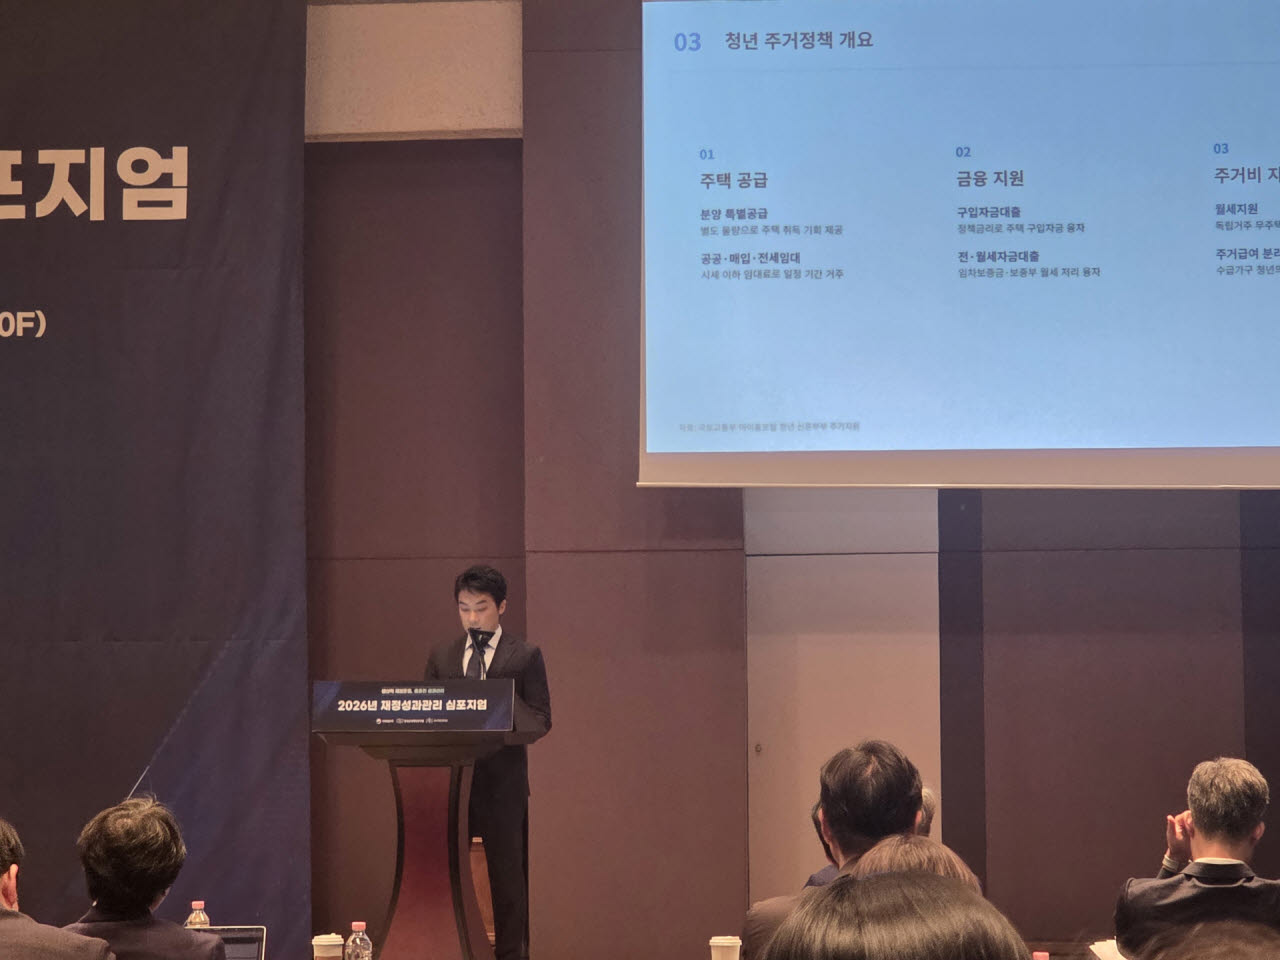
김 위원은 양적으로 팽창 중인 청년 정책이 안정적인 소득과 신용도를 갖춘 ‘중산층 4년제 대졸자’를 암묵적으로 전제하고 있다고 진단했다. 그는 “정책 성과를 투입 예산 규모로 평가할 것이 아니라 지원 필요도가 높은 청년에게 혜택이 돌아가고 있는지, 신청·이용 단계에서 특정 취약 집단이 반복적으로 이탈하고 있지는 않은지 세부적인 지표로 평가해야 한다”고 제언했다.
아울러 고용·자산 행정 데이터를 연계해 청년층 내부의 이질성과 정책 수요를 세밀하게 추적하는 ‘증거 기반 모니터링 체계’ 구축을 주문했다.
김 위원은 이같은 개편의 근거로 엇박자를 내고 있는 주거·자산형성 정책의 계층별 효과 분석 데이터를 제시했다.
자산형성 사업의 경우 소득 기반이 취약한 청년일수록 정책 수혜에서 밀려나는 역설이 나타났다. 김 위원에 따르면 청년도약계좌 등에서 월 70만원을 납입하는 고액 가입자의 중도 해지율은 1% 수준에 불과한 반면, 월 10만원 미만을 붓는 소액 가입자는 약 40%가 중도 해지했다. 실직이나 소득 감소 등으로 납입을 포기해 정부 매칭금과 비과세 혜택을 온전히 받지 못하는 것이다.
애초에 소득 증빙이 불가능한 장기 미취업 청년이나 비정규직은 사업 참여 자격조차 얻기 힘든 구조적 한계도 지적됐다.
주거 정책 역시 자본 여력이 있는 계층에 혜택이 쏠렸다. 30대 근로자의 월평균 소득 세전 410만원을 기준으로 총부채원리금상환비율(DSR) 등을 적용하면 실제 대출 가능액은 2억~3억원 수준에 그친다. 반면 수도권 민간 아파트 분양가(약 9억원)나 매매가(6억 2000만원)는 이를 훌쩍 뛰어넘어, 부모로부터 수억원을 증여받을 수 있거나 억대 연봉을 받는 상위 계층 청년들만 주택 공급과 금융 지원 혜택을 누릴 수 있다는 분석이다.
실제 2024년 주거실태조사 결과 소득 하위 20%(1분위) 청년의 주거 정책 이용률은 6%에 불과한 반면, 상위 20%(5분위)는 21%에 달했다. 정작 자본 없이 진입할 수 있는 공공 임대주택 등은 공급 물량이 대기 수요의 8% 수준에 그쳐 취약 청년을 품지 못하고 있다.
김 위원은 “현재 청년 정책은 보호하고자 하는 취약 청년이 각 단계에서 의도치 않게 추가적인 어려움을 겪게 되는 구조”라며 “정책이 단순히 양적으로 확대되는 것을 넘어, 청년들이 실제 체감하고 도달할 수 있는 촘촘한 성과관리 체계로 개선되어야 한다”고 강조했다.
|