|
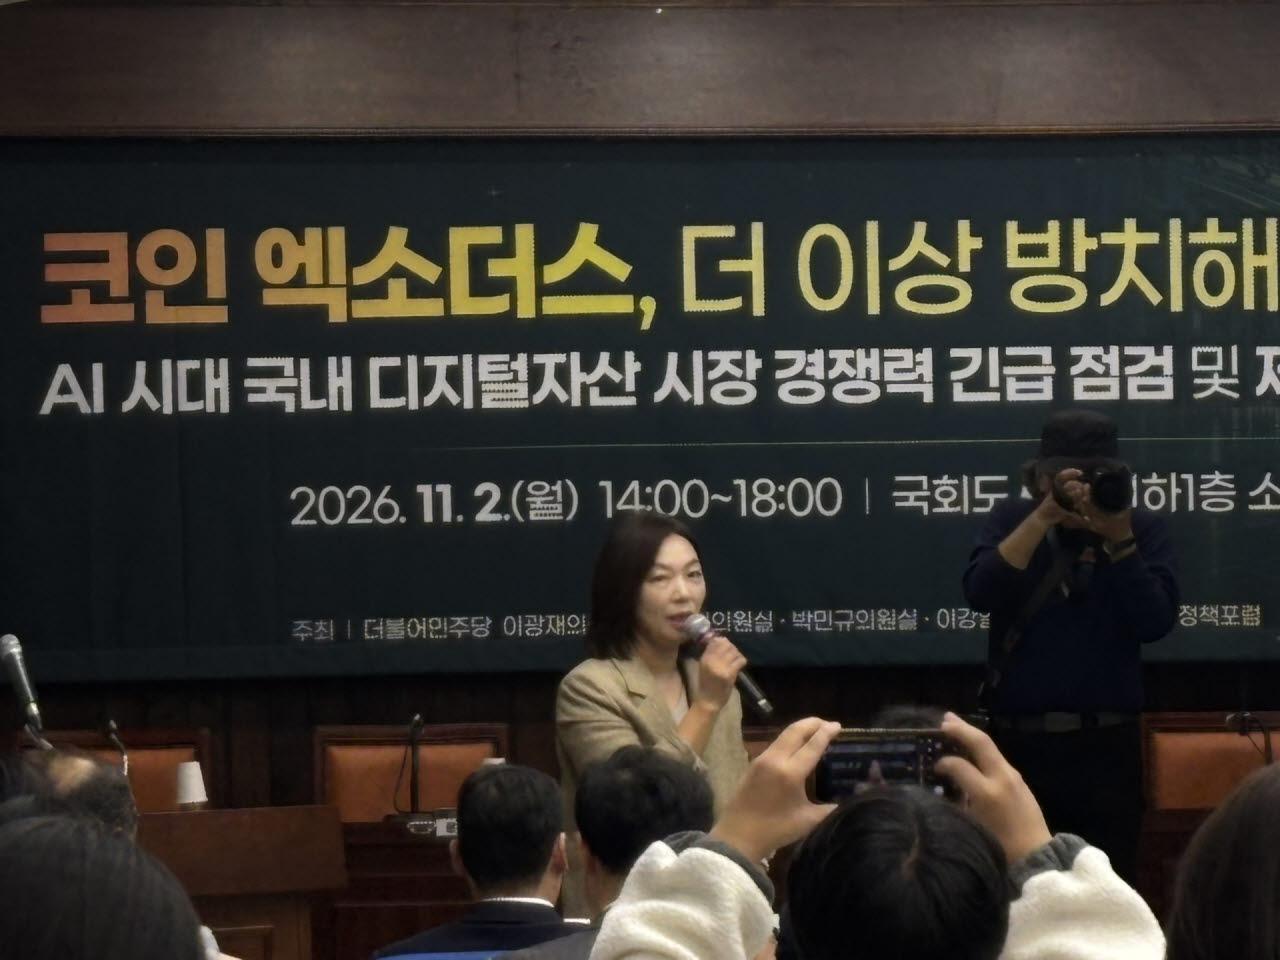
안 교수는 먼저 최근 가상자산 시장 현황과 관련해 거래 규모가 줄어드는 가운데서도, 이용자 계정은 증가하고 있다고 짚었다. 지난해 하반기 가상자산 시가총액은 87.2조원으로 직전 반기보다 8%, 일평균 거래 규모는 약 5조4000억원으로 15% 감소했다. 반면 거래 가능한 이용자 계정은 같은 기간 약 36만개 늘었다.
그러면서 가상자산 보유액이 100만원 미만인 계정이 전체의 74.2%라는 점을 짚었다. 신고·납부 대상이 될 가능성이 큰 집단은 1000만원 이상 보유한 10%(112만 계정)에 불과하지만, 이런 이유로 납세 대상자가 적을 것으로 단정해서는 안 된다고 덧붙였다. 그는 “가상자산 소득이라고 하는 게 가상자산 시장의 영향을 크게 받기 때문에 소액 투자자여도 납세자가 될 가능성은 충분히 있다”며 “신고 납부할 납세자들이 적지는 않다”고 설명했다.
안 교수는 과세 유예 여부와는 별개로 변화한 시장 환경에 대한 점검이 필요하다고 강조했다. 그는 “유예냐 시행이냐에 대한 얘기가 아니라 과세 시행 전에 점검해야 할 사항들이 무엇인지 살펴봐야한다”며 “2020년 법 개정 후 새로 발생한 거래들을 그 법이 다 포괄할 수 있는지 점검할 필요가 있다”고 말했다.
특히 스테이킹과 에어드롭, 탈중앙화금융(디파이·DeFi) 등 새로운 거래의 과세기준을 명확히 해야 한다고 지적했다. 안 교수는 “양도소득은 상대적으로 식별이 쉽지만, 대여소득은 명확한 정의가 없어 어떤 소득이 포함되는지 모호한 상황”이라며 “(예컨대) 스테이킹 보상을 현행 소득세법으로 과세할 수 있는지 점검이 필요하다”고 설명했다.
디파이에서 자산을 예치하고 받는 토큰의 성격도 쟁점으로 꼽았다. 그는 “가상자산의 교환 거래로 보면 양도에 포함되고, 나중에 반납할 때 받는 수입을 원본과 이자로 구분하면 대여소득에 포함될 수도 있다”며 현행법으로 이러한 거래의 과세기준을 판단할 수 있는지 살펴야 한다고 밝혔다.
특히 과세 요건을 고시만으로 정할 수 있는지도 검토해야 한다고 강조했다. 안 교수는 “모든 거래를 다 법에 담기는 어렵다”면서도 “적어도 과세 대상 정도는 명확히 할 필요가 있다”고 말했다. 이어 “과세 요건과 관련해 법령 개정이 필요하지 않은지, 고시로만 다 포괄할 수 있는지 점검해 볼 필요가 있다”고 덧붙였다.
또 다른 과제로는 국내외 거래소 이용자 간 과세 형평성 문제를 꼽았다. 안 교수는 “해외 거래소, 개인지갑 간 거래, 탈중앙화거래소 거래 등의 세원이 포착되지 않은 상태에서 과세하면 국내 거래소 이용자만 과세된다는 형평성 문제가 꾸준히 제기되고 있다”고 말했다.
가상자산 자동정보교환체계(CARF·카프)가 시행되더라도 국가별 정보교환 시점 차이로 사각지대가 남을 수 있다고 봤다. 그는 “정보 누락은 피할 수 없고, 정보가 포착되지 않는 국가로 거래가 대규모로 이전할 가능성도 있다”며 “과세 시행 전에 세원을 포착하기 위한 인프라를 얼마나 구축하고 있는지 점검이 필요하다”고 강조했다.
첫 신고·납부에 대비한 지원 시스템도 주요 점검 사항으로 제시했다. 안 교수는 “우리나라 소득세는 대부분 원천징수이기 때문에 신고·납부 경험이 없는 납세자가 많을 가능성이 있다”며 “납세협력비용이 많이 발생하거나 조세저항이 발생할 수 있다”고 말했다. 신고 미비에 따른 사후 조사 등이 징세 효율에도 영향을 줄 수 있다는 설명이다.
그는 “초기에는 과세의 안정적 시행을 위해 과세최저한을 상향하고, 추후 과세 인프라가 구축되고 해외 거래 포착 수준이 높아지면 단계적으로 과세 대상을 늘리는 방안도 고민해 볼 필요가 있다”고 제안했다.
국내 거래소를 통한 거래에 세제상 유인을 제공하는 방안도 제시했다. 안 교수는 “해외로 이탈하면 오히려 세원 파악도 더 어려워지는 문제가 발생할 수 있다”며 “과세하되 거래를 양성화하고 세원을 잘 포착할 수 있는 국내 거래소로 유인하는 정책을 병행할 필요가 있다”고 말했다. 이어 “국내 거래소를 통해 거래하는 경우 세율을 차등화하거나 세액공제를 주는 유인책을 적용하는 방안도 필요하지 않을까 생각한다”고 밝혔다.
안 교수는 “과세를 시행하는 데 충분하다면 시행하면 될 것이고, 그렇지 않으면 추가적인 보완을 해나가면 될 것”이라며 “첫 신고까지 과세 지원 시스템을 마련할 기간이 충분한지 잘 고민해야 혼란 없는 과세가 될 것”이라고 말했다.
가상자산 과세는 2020년 12월 소득세법 개정 이후 2022년 1월 최초 시행 예정이었으나 1년 유예됐다. 2023년에는 시장 여건 등으로 2년 유예됐으며, 2025년 1월에는 이용자 보호제도 시행 상황 등으로 추가 유예됐다. 예정대로라면 내년 1월부터 시행될 예정이지만, 이번에 추가 유예가 이뤄지면 네 번째 연기가 된다. 가상자산 양도·대여로 발생한 연간 소득에서 기본공제 250만원을 뺀 금액에 지방소득세를 포함해 22%의 세율을 적용한다.