|
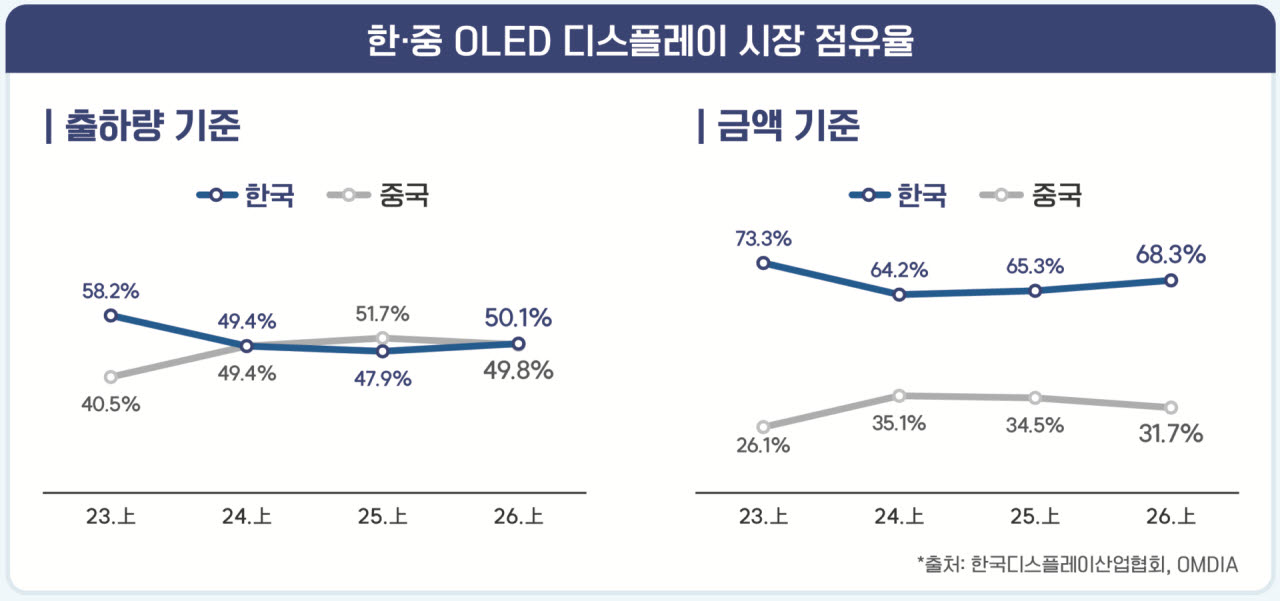
출하량 기준으로도 중국을 제치고 1위를 되찾았다. 한국은 2024년과 지난해 중국에 밀려 2위에 머물렀지만 올해 상반기 다시 선두에 올랐다.
스마트폰용 고부가 패널이 점유율 회복을 이끌었다. 한국의 글로벌 스마트폰용 저온다결정산화물(LTPO) OLED 매출 점유율은 2024년 상반기 69.2%에서 지난해 70.0%, 올해 72.8%로 높아졌다. 애플 스마트폰용 OLED 출하량에서 한국산이 차지한 비중도 같은 기간 78.2%에서 83.3%로 상승했다.
한국 패널업체의 LTPO OLED 매출은 올해 상반기 77억5200만달러로 전년 동기보다 10.1% 증가했다. 모니터용 OLED 매출은 5억8800만달러로 33.6%, 노트북용은 6억2900만달러로 8.3% 늘었다. 고휘도와 장수명 구현에 유리한 탠덤 OLED 양산 확대와 공정 개선을 통한 가격 경쟁력 확보가 수요 증가를 뒷받침했다.
반면 중국은 내수시장을 중심으로 OLED 출하량을 늘려왔지만 해외 고부가 제품 수주에서 어려움을 겪으며 시장 진입 이후 처음으로 출하량과 매출이 함께 감소했다. 중국의 상반기 OLED 출하량은 2억3300만개로 전년 동기보다 9.0% 줄었으며 매출은 69억400만달러로 17.0% 감소했다.
|
세계 디스플레이 시장은 반도체 가격 상승 등의 영향으로 올해 전년 대비 4.1% 줄어든 1295억달러에 그칠 전망이다. 내년에도 OLED와 LCD 시장이 각각 498억달러와 774억달러에 머물면서 전체 시장 규모는 1296억달러로 정체될 것으로 예상된다.
중국 업체들이 8.6세대 설비와 마스크리스·잉크젯 프린팅 등 차세대 공정 도입에 나서면서 기술 경쟁도 한층 거세질 전망이다. 중국의 OLED 생산능력은 올해 1245만9000㎡에서 내년 1357만㎡로 늘어날 것으로 예상된다. 한국은 같은 기간 2804만9000㎡에서 2887만1000㎡로 확대하며 1위를 유지할 전망이다.
이승우 한국디스플레이산업협회 부회장은 “LTPO와 공정 혁신 등 기술 리더십을 바탕으로 OLED 출하량 1위 탈환과 점유율 반등이라는 결실을 거뒀다”며 “IT·모빌리티·확장현실(XR) 등 차세대 융합시장을 발굴해 기술 격차를 유지해야 한다”고 말했다.