|
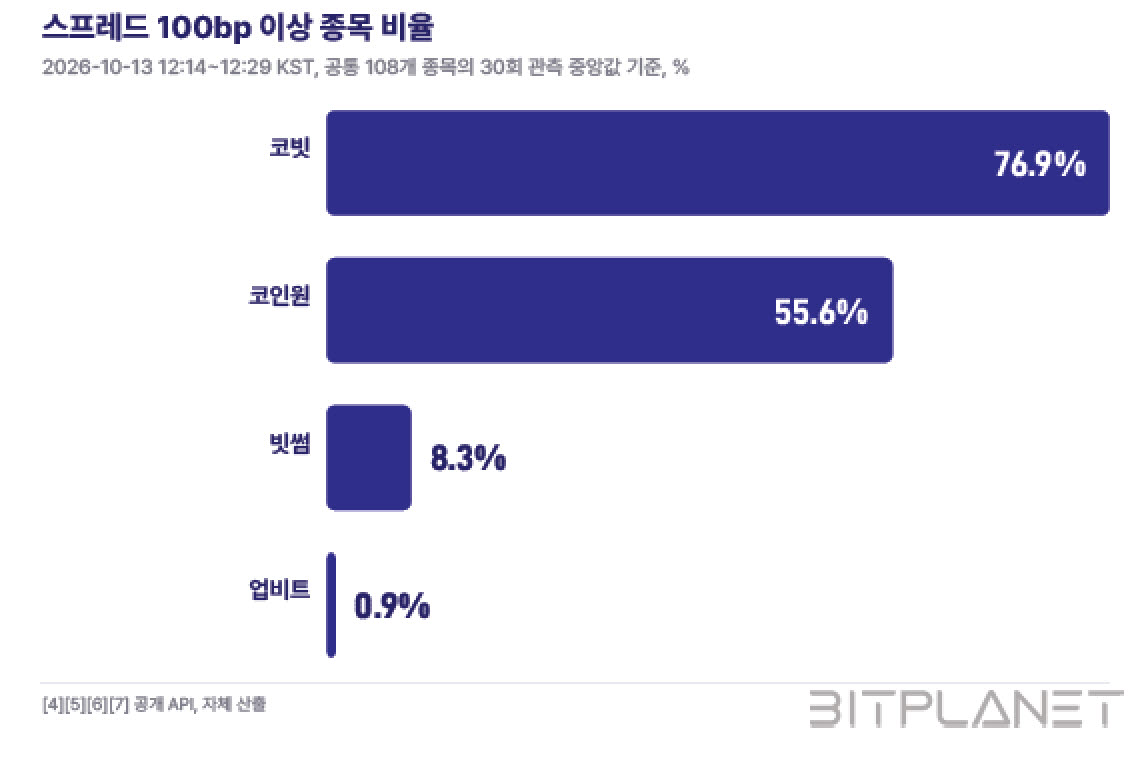
거래대금이 적은 종목일수록 거래소 간 격차가 두드러졌다. 업비트 거래대금 기준 상위 10개 종목은 4개 거래소 모두 스프레드 중앙값이 0.2%를 밑돌았다. 반면 하위 58개 종목의 스프레드 중앙값은 업비트 0.365%, 빗썸 0.405%, 코인원 3.175%, 디지털엑스 13.745%로 차이가 컸다.
리서치랩은 이 같은 격차를 시장조성자(MM) 부재만으로 설명하기는 어렵다고 진단했다. 거래소별 이용자 규모와 주문 흐름, 수수료 체계, 입출금 제약 등이 유동성에 영향을 미치는 만큼, 스프레드가 넓다는 이유만으로 시장조성 제도의 효과를 예단해서는 안 된다는 것이다.
시장조성자가 참여해 수익을 낼 수 있는지도 관건으로 꼽았다. 거래량이 극히 적은 종목은 유동성 공급이 필요하더라도 시장조성자가 참여할 유인이 부족할 수 있다. 매수·매도 호가 간격을 넓게 설정해도 거래가 체결되지 않으면 수익을 얻기 어렵기 때문이다. 이에 거래소가 제공하는 보수나 수수료 감면 혜택이 시장조성자의 재고 보유와 헤지, 운용 비용을 충당할 수 있는지 살펴야 한다고 제언했다.
국내 시장조성 제도 논의는 아직 초기 단계다. 국회에는 거래소가 매매업자에게 위탁해 한시적으로 유동성을 공급하는 행위를 시세조종 금지의 예외로 인정하는 민병덕 더불어민주당 의원안이 발의돼 있다. 시장조성 위탁 기간은 1년 이내에서 대통령령으로 정하도록 했으며, 현재 소관 상임위원회 심사 단계에 있다.
해외에서는 시장조성을 허용하면서도 거래소의 직접 매매에는 제한을 두고 있다. 유럽연합(EU)의 가상자산시장법(MiCA)은 거래소 운영자가 자사 플랫폼에서 자기계정으로 매매하는 것을 금지한다. 홍콩 증권선물위원회(SFC)도 2023년 외부 사업자의 시장조성을 허용하면서 거래소의 자기매매는 금지했다. 이후 올해 2월에는 기능적 독립성과 정보 차단, 동일 가격에서 고객 주문 우선 체결, 시장조성 계정 별도 식별 등의 조건을 전제로 계열 시장조성자의 참여를 허용했다.
리서치랩은 국내에서도 독립된 외부 사업자에게 시장조성을 위탁하는 방식부터 단계적으로 도입할 것을 제안했다. 계열사 참여는 정보 선점이나 주문 처리 과정의 우대 우려가 있는 만큼 제한적으로 검토해야 한다는 입장이다. 외부 사업자만으로 유동성을 공급하기 어렵고, 정보 차단과 독립적인 검증 체계까지 갖춘 경우에 한해 허용 여부를 따져야 한다고 봤다.
제도 성과는 단순히 호가가 얼마나 늘었는지보다 투자자가 실제로 거래할 수 있는 수량과 체결 비용이 얼마나 개선됐는지를 기준으로 평가해야 한다고 제안했다. 리서치랩은 “중소형 거래소 비주류 종목의 실제 체결 비용이 줄어들고, 지원책 종료 후에도 호가가 유지되는지 여부를 제도의 성패 기준으로 삼아야 한다”고 강조했다.