|
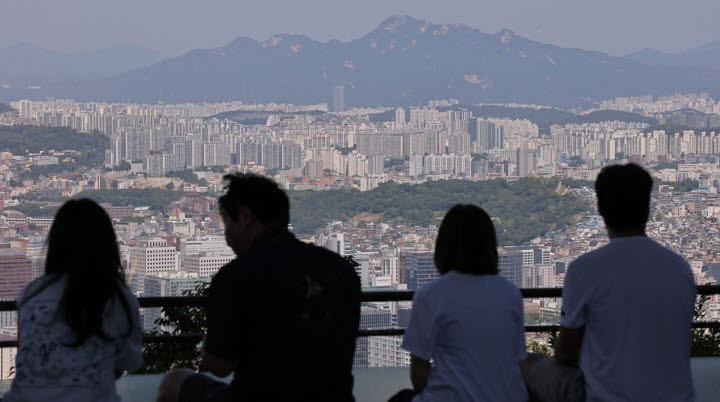
대출받을 수 있는 신혼부부의 범위는 넓어지지만 대상 주택가격은 6억원 이하로 유지된다. 보금자리론은 담보주택 가격이 6억원 이하여야 이용할 수 있다. 디딤돌대출도 일반 가구는 5억원 이하, 신혼가구와 2자녀 이상 가구는 6억원 이하 주택으로 제한된다.
서울에서는 이 같은 가격요건을 충족하는 아파트가 많지 않다. 국토교통부 실거래가 공개시스템을 분석한 결과 올해 1월부터 8월까지 서울에서 계약된 아파트 가운데 해제 거래를 제외한 유효 거래는 4만8817건으로 집계됐다. 이 가운데 6억원 이하 거래는 1만1183건으로 전체의 22.9%에 그쳤다. 서울에서 거래된 아파트 4채 중 1채도 보금자리론을 이용해 살 수 없는 셈이다.
대상 주택은 일부 지역과 소형 면적에 집중됐다. 6억원 이하 거래 가운데 노원구가 2867건으로 가장 많았고 도봉구 1322건, 구로구 1089건, 중랑구 1028건 순이었다. 이들 4개 자치구 거래를 합하면 6306건으로 서울 전체 6억원 이하 거래의 56.4%를 차지했다.
면적별로는 전용면적 40㎡ 미만이 3580건, 40㎡ 이상 60㎡ 미만이 5252건이었다. 전용 60㎡ 미만 소형 아파트가 총 8832건으로 79.0%에 달했다. 신혼가구가 상대적으로 선호할 수 있는 전용 60㎡ 이상 85㎡ 미만 거래 가운데 6억원 이하 주택은 2205건으로 해당 면적 전체 거래의 11.0%에 불과했다.
주택가격은 크게 올랐지만 보금자리론 기준은 제자리다. 보금자리론의 대상 주택가격은 2017년 6억원 이하로 낮아진 뒤 현재까지 유지되고 있다. KB국민은행에 따르면 서울 아파트 중위 매매가격은 2017년 1월 5억9585만원에서 올해 6월 12억5500만원으로 110.6% 상승했다. 2017년에는 서울의 중간가격 아파트가 보금자리론 범위에 들어왔지만 현재 기준으로는 중위가격의 절반 수준 주택만 대상이 되는 셈이다.
청년층은 보금자리론을 이용할 때 집값의 상당 부분을 대출에 의존하고 있다. 국회 정무위원회 소속 박성훈 국민의힘 의원이 한국주택금융공사에서 받은 자료에 따르면 올해 7월 보금자리론을 이용한 차주의 평균 주택담보인정비율(LTV)은 20대가 68.2%, 30대가 66.21%였다. 40대 60.19%, 50대 56.52%, 60대 이상 52.49%보다 높다.
금융권에서는 소득요건 완화의 취지는 긍정적이지만 주택가격 기준과 실제 시장 사이의 간극을 함께 살펴봐야 한다는 의견이 나온다. 금융권 관계자는 “20·30대는 축적한 자산이 상대적으로 적어 정책모기지로 주택가격의 상당 부분을 조달하는 경우가 많다”며 “소득요건을 완화해도 대상 주택이 외곽과 소형에 집중돼 있다면 신혼부부가 체감하는 선택지는 크게 늘지 않을 수 있다”고 말했다.
다만 주택가격 기준을 일률적으로 높이면 정책대출이 집값을 자극하거나 가계부채를 늘릴 가능성도 고려해야 한다. 금융당국 관계자는 “가격 상한을 올리면 정책 지원 범위가 넓어지지만 고가주택 수요를 뒷받침한다는 논란이 생길 수 있다”며 “지역별 주택가격과 가구 특성을 반영하면서 실수요자 지원과 가계부채 관리 사이의 균형을 찾을 필요가 있다”고 말했다.