박진호 NH아문디자산운용 주식운용부문장은 19일 서울 여의도 FKI타워에서 열린 ‘성장주도 코리아 펀드 출시 1주년 기자간담회’에서 이같이 밝혔다. 최근 코스피 급락에도 인공지능(AI) 산업 성장에 따른 반도체 수요 확대와 삼성전자·SK하이닉스의 대규모 주주환원이 국내 증시를 뒷받침할 것이라는 분석이다. 다만 반도체 대형주의 이익 성장세는 둔화될 것으로 예상되는 만큼 반도체 소재·부품·장비(소부장) 기업으로 투자처를 확대할 필요가 있다고 조언했다.
|
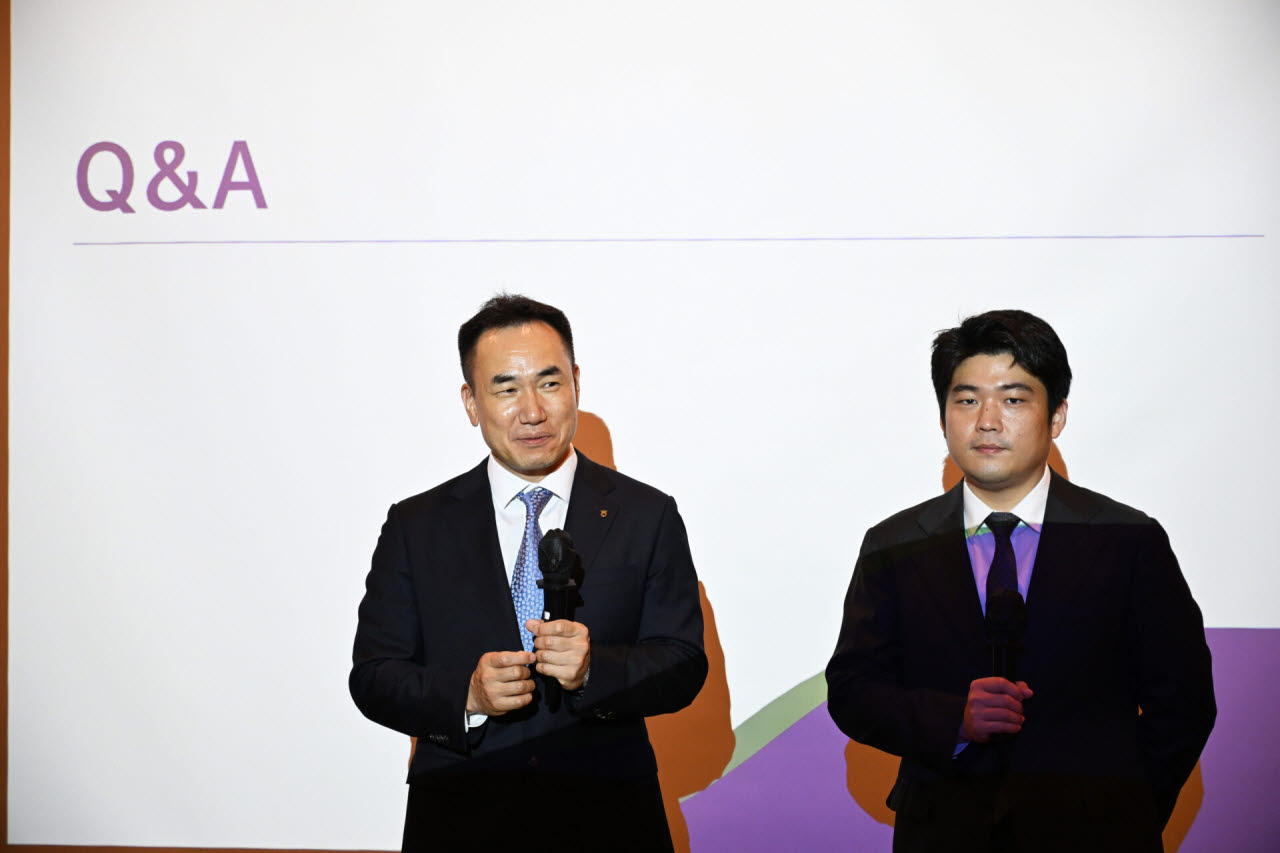
박 부문장은 “고점 대비 주가가 50% 하락하면 (투자를) 다시 생각해야 한다는 것이 과거 금융위기를 겪으며 얻은 경험”이라면서도 “AI 에이전트 확산에 따라 메모리 수요가 폭발적으로 늘어날 가능성을 시장이 간과하고 있다”고 말했다. 삼성전자·SK하이닉스의 주주환원 확대 역시 증시 하단을 지지할 요인으로 제시했다.
NH아문디운용의 ‘성장주도 코리아 펀드’ 역시 삼성전자·SK하이닉스 비중을 전체 포트폴리오의 50% 이상 높게 가져가고 있다. 이 펀드는 지난해 10월 설정 이후 반도체 대형주의 상승세에 힘입어 순자산 규모 1300억원, 누적 수익률(14일 기준) 84.86%를 기록했다. 같은 기간 코스피 상승률 67.63%를 17.23%포인트 웃도는 성과다.
다만 삼성전자와 SK하이닉스의 이익 추정치 상향 속도가 둔화된 만큼 하반기에는 전략을 수정할 방침이다. 반도체 소부장 기업으로 투자 대상을 넓혀 추가 수익을 추구하겠다는 구상이다.
최치현 주식1팀 차장은 “지난 1년간 삼성전자·SK하이닉스의 영업이익 추정치는 매월 20~30%씩 상향해 왔으나 최근 2~3개월간 2027년 영업이익 추정치 상향률은 0~1% 수준으로 둔화됐다”며 “이익 추정치의 상향 기울기가 낮아짐에 따라 시장 민감도인 베타 자체가 우하향되는 환경에 놓여 있다”고 설명했다.
반면 소부장 업종의 경우 내년 반도체 신규 생산시설 투자가 확대되는 과정에서 수혜가 커질 수 있다는 전망이다. 특히 삼성전자의 고대역폭메모리(HBM) 생산 확대에 따른 기존 메모리 후공정 외주화를 새로운 투자 기회로 꼽았다.
최 차장은 “AI 산업 수혜가 예상되는 반도체와 정보기술(IT) 하드웨어 중심으로 한 포트폴리오 전략이 향후 1년간에도 유효할 것”이라면서도 “메모리 반도체 업체보다는 이익 성장률이 더 높을 것으로 예상되는 소부장 업체들을 통해 ‘알파’를 내는 전략을 계획하고 있다”고 전했다.
고금리와 에너지 가격 상승에 대비해 금융과 에너지 업종 비중을 확대하는 전략도 제시했다. 금융업종에서는 펀더멘털 개선이 예상되는 보험을 은행보다 선호 업종으로 꼽았다. 내년 실적 개선 가능성이 높은 업종으로는 2차전지를 지목했다. 반면 조선·방산 등 산업재 전반에 대해서는 높아진 밸류에이션을 고려해 투자 눈높이를 낮출 필요가 있다고 조언했다.