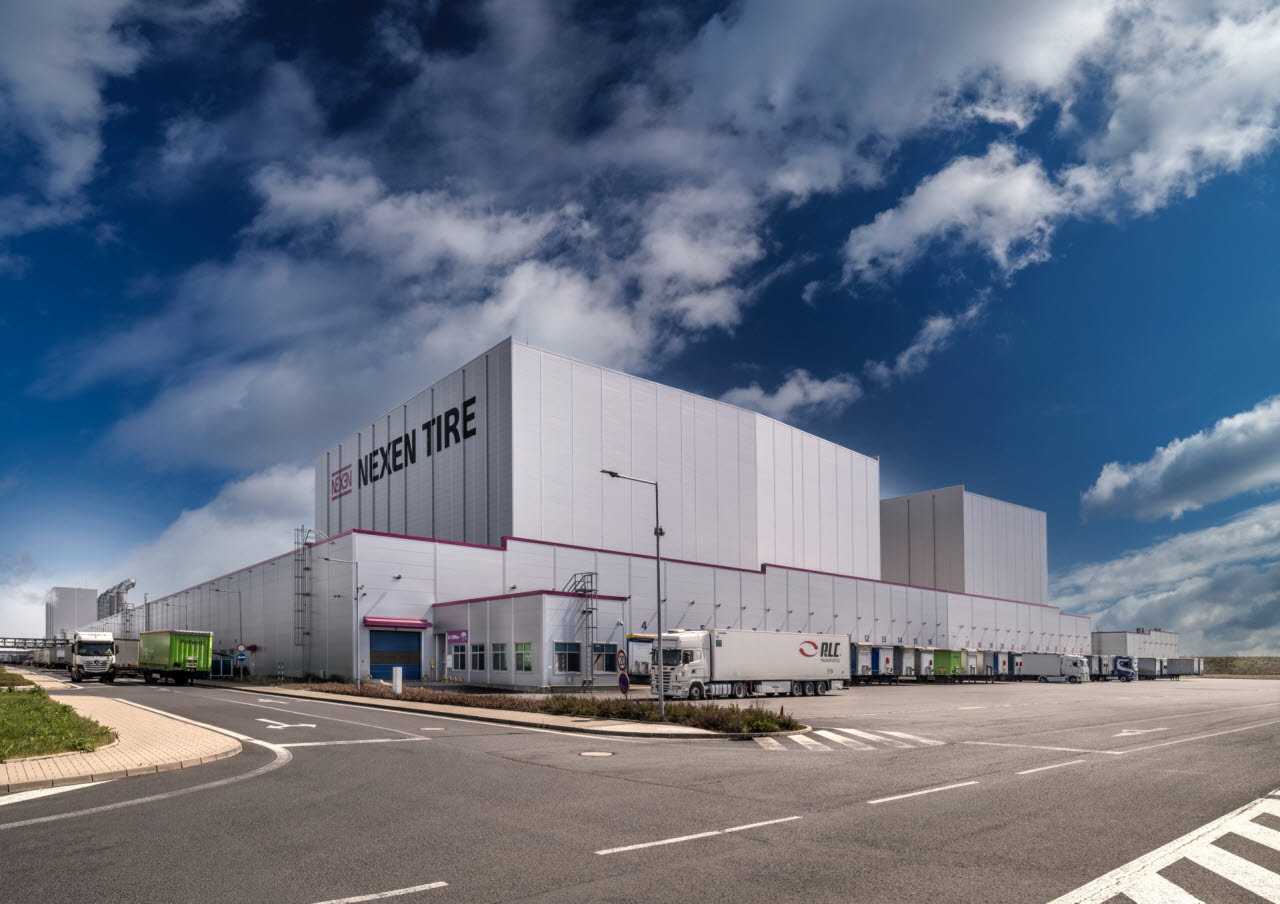
투자의견은 ‘매수’를 유지했으나, 실적 추정치 하향과 글로벌 동종업계(피어 그룹) 밸류에이션 조정을 반영해 목표주가는 기존 8500원에서 7900원으로 7.1% 낮췄다. 전 거래일 종가(5850원) 기준 주가 상승 여력은 35.0%다.
박광래 신한투자증권 연구위원은 이날 발간한 보고서에서 “넥센타이어의 3분기 연결 기준 매출액은 전년 동기 대비 4.4% 증가한 8148억원, 영업이익은 61.1% 감소한 181억원(영업이익률 2.2%)으로 시장 컨센서스(영업이익 334억원)를 밑돌았다”고 밝혔다.
지역별로는 유럽과 북미의 희비가 엇갈렸다. 유럽 매출은 주요 완성차 업체의 신차용(OE) 타이어 공급 확대와 지난 6월 단행한 판가 인상, 윈터·올웨더 타이어 판매 호조에 힘입어 전년 동기 대비 8.8% 증가했다. 반면 북미 매출은 교체용(RE) 타이어 수요 둔화와 현지 유통채널 재편 영향으로 5.1% 감소했다.
박 연구위원은 수익성 급감의 핵심 원인으로 ‘원가 시차’를 지목했다. 그는 “상반기 원·달러 환율이 높았을 때 사들인 원재료가 3~4개월의 시차를 두고 3분기 매출원가에 집중 반영됐다”고 설명했다. 실제로 외화환산손실 822억원과 외환차손 98억원 등이 발생하면서 지배주주순손실 466억원을 기록해 적자 전환했다.
신한투자증권은 4분기 영업이익을 전년 동기 대비 50.2% 감소한 201억원 수준으로 추정됐다. 박연구위원은 “3분기에 내려간 환율이 원재료 구매단가에 점진적으로 반영되고 유럽 판가 인상, 국내 교체용 타이어 가격 3% 인상, 북미 신규 유통 채널 확대 등 긍정적 요인이 존재한다”면서도 “천연고무 가격 강세와 높은 해상운임, 미국 반덤핑 관세 부담 탓에 단기적인 원가 개선 폭은 제한적일 것”이라고 분석했다.
신한투자증권은 2027년을 넥센타이어의 체질 개선 ‘과도기’로 규정하고, 2028년부터 뚜렷한 반등이 나타날 것으로 전망했다. 넥센타이어의 연간 영업이익은 2026년 1267억원에서 2027년 1553억원(전년 대비 +22.4%), 2028년 2137억원(전년 대비 +37.6%)으로 순차 회복될 것으로 추정됐다.
박 연구위원은 “현재 주가순자산비율(PBR·순자산 대비 주가 배수) 0.3배 수준으로 저평가 매력은 분명히 존재한다”면서도 “다만 주가가 본격적인 재평가(리레이팅) 국면에 진입하려면 북미 판매량의 증가세 전환과 함께 실제 원재료 투입 단가 및 운반비 하락이 실적으로 확인되어야 한다”고 제언했다.
목표주가 산정에 대해서는 “12개월 선행 주당순이익(EPS·기업이 벌어들인 순이익을 총 발행주식 수로 나눈 값) 847.1원에 시가총액 규모가 유사한 글로벌 타이어 업체들의 평균 목표 주가수익비율(Target PER·수익성 대비 목표 주가 배수) 9.3배를 적용해 도출했다”고 덧붙였다.
|