|
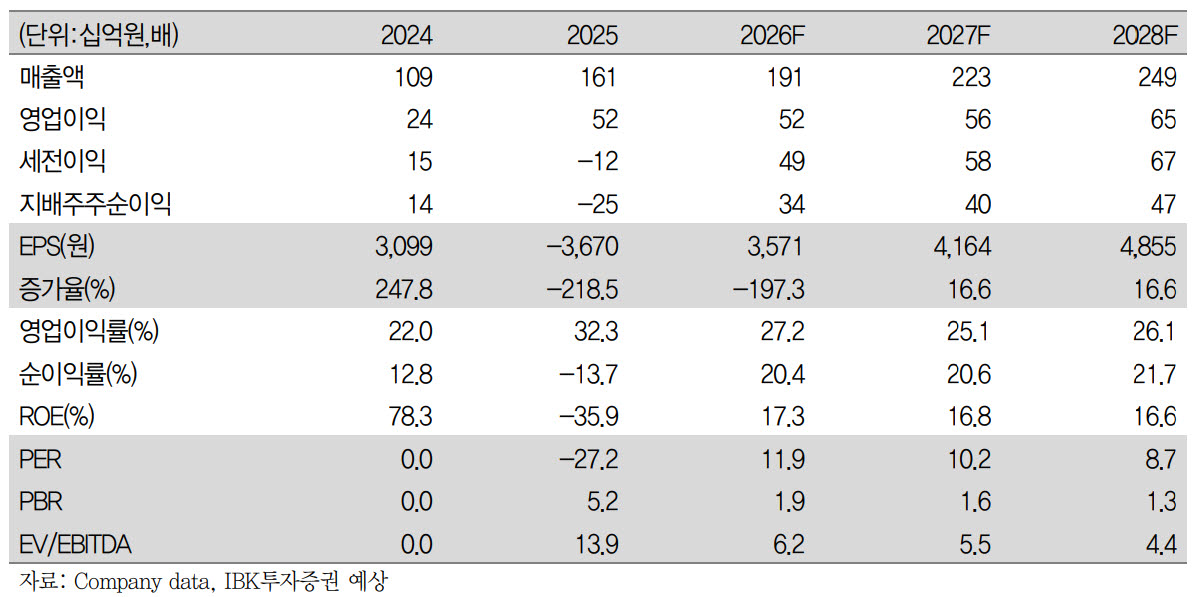
3분기 잠정실적은 매출액 484억원(전년 대비 +18.1%), 영업이익 105억원(-32.2%)을 기록했다. 매출 증가에도 영업이익이 감소하며 영업이익률은 21.6%에 그쳤다.
그는 “기존 투자 판단의 핵심이었던 매출 성장과 30% 이상의 수익성 유지 가운데 수익성에 대한 기대를 충족하지 못한 것”이라며 “이번 실적은 TSMC 공급 이력과 높은 이익률을 바탕으로 형성된 기업가치 프리미엄을 재점검하는 계기가 될 것”이라고 판단했다.
이 센터장은 “실적 부진의 주요 배경은 국내 주요 고객사의 생산라인 전환과 일부 제품의 사양 변경으로 추정한다. 대만 고객사에서도 제품 사양 변경이 진행되면서 공급에 영향을 미친 것으로 보인다”며 “이에 따라 매출이 당초 기대에 미치지 못하면서 고정비 부담이 커져 수익성이 하락했을 가능성이 있다”고 짚었다.
그러면서 “고객사별 매출 변화와 세부 비용 내역은 추가 확인이 필요하며, 이번 부진이 일시적인 공급 차질인지 수익구조의 변화인지 추가로 확인이 필요한 상황”이라고 덧붙였다.