신동현 현대차증권 연구원은 이날 보고서에서 “원전 계획예방정비(O/H)가 장기화되는 케이스가 예상보다 증가하며 원전 매출액이 부진했다”며 “이로 인해 전체 매출액 감소와 매출 믹스 악화가 동시에 발생한 것으로 추정된다”고 분석했다.
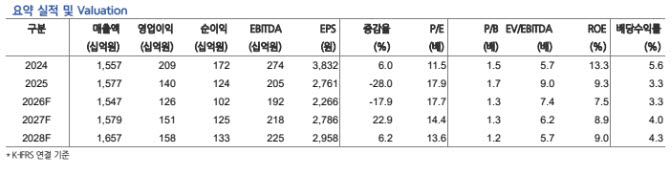
한전KPS의 3분기 연결 기준 매출액은 3305억원으로 전년 동기 대비 16.1% 감소했다. 영업이익은 117억원으로 75.4% 급감하며 시장 컨센서스를 밑돌았다. 전 분기와 비교하면 매출액은 24.5%, 영업이익은 73.3% 줄었다. 영업이익률은 3.5%로 1분기 10.5%, 2분기 10.0%에서 크게 낮아졌다.
실적 악화의 주요 원인은 원전 정비 일정 지연이다. 당초 3분기 계획예방정비 수행 호기 수는 원전 발전용량과 수행기간을 기준으로 전년 동기 대비 60% 이상 감소할 것으로 예상됐다. 여기에 2분기에 이어 3분기에도 정비 기간이 길어지는 사례가 늘면서 원자력·양수 부문의 매출 인식 규모가 예상보다 크게 줄었다.
특히 상대적으로 수익성이 높은 원자력 정비 매출 비중이 감소하면서 전체 수익성에도 부담이 커졌다. 현대차증권에 따르면 3분기 원자력·양수 부문 매출액은 약 1310억원으로 전년 동기 대비 26.3% 감소한 것으로 추정된다.
원전 정비 장기화에 따른 실적 변동성은 당분간 이어질 전망이다. 올해 한빛 2호기와 월성 2호기, 내년에는 한울 1호기와 월성 3호기의 설계수명 만료가 예정돼 있기 때문이다.
신 연구원은 “노후 원전의 계속운전을 추진하는 방향이 예상되는 만큼 한동안 원전 O/H의 장기화는 이어질 것으로 추정된다”며 “이에 따라 단기 실적 변동성이 확대될 수 있다”고 전망했다.
다만 4분기에는 정비 수행 호기 수가 늘어나면서 매출액이 일부 회복될 것으로 예상했다. 현대차증권이 제시한 4분기 매출액 전망치는 4260억원, 영업이익은 330억원이다. 영업이익은 전년 동기 대비 73.9% 증가할 것으로 추정했다.
실적 추정치도 하향 조정했다. 올해 연간 매출액 전망치는 기존 1조6050억원에서 1조5470억원으로 3.6%, 영업이익은 1690억원에서 1260억원으로 25.7% 낮췄다. 내년 영업이익 추정치 역시 1850억원에서 1510억원으로 18.7% 하향했다.
목표주가 하향에는 이 같은 실적 전망 변화가 반영됐다. 현대차증권은 목표 주가수익비율(PER) 19.23배를 기존과 동일하게 적용했지만, 향후 12개월 예상 주당순이익(EPS)이 낮아지면서 목표주가를 조정했다. 적용한 PER은 아랍에미리트(UAE) 바라카 원전 정비사업 계약을 체결했던 2013년 PER 밴드 상단 수준이다.
신 연구원은 “단기 실적 불확실성은 다소 존재하지만 국내외 신규 원전 프로젝트 확대 기대감은 여전히 존재한다”며 투자의견 ‘매수’를 유지한다고 밝혔다.
|