|
|
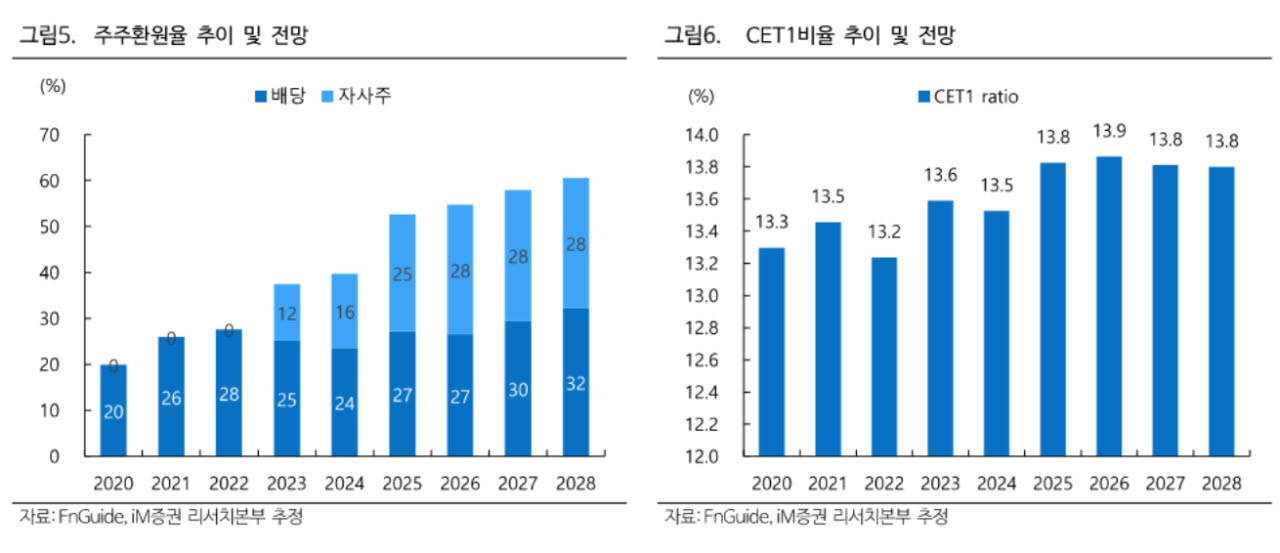
KB금융의 보통주자본(CET1)비율은 올해 3분기 말 기준 13.8% 수준이다. 높은 자본비율을 바탕으로 대손비용 증가 등 예상치 못한 손실이 발생하더라도 충분한 대응 여력을 확보하고 있다는 평가다.
특히 최근 경기 둔화 우려와 금융시장 변동성 확대 속에서도 안정적인 이익 흐름을 이어갈 수 있다는 점이 주목된다. 대손비용이 일시적으로 증가하더라도 이를 흡수할 수 있는 자본 여력이 충분하고, 은행뿐 아니라 비은행 계열사 전반의 이익 기여도가 높아 특정 사업 부문의 부진을 보완할 수 있다는 설명이다.
실제 KB금융은 올해 3분기 비이자이익이 전년 동기 대비 2.1% 감소했지만 순이자이익은 3.9% 증가했다. 은행과 증권, 보험 등으로 다각화된 사업구조가 실적 안정성을 뒷받침하고 있다는 분석이다.
주주환원 확대 가능성도 긍정적으로 평가했다. KB금융은 올해 3분기까지 약 1조8000억원 규모의 자사주를 매입했다. 올해 4분기에는 약 1조원 규모의 자사주 매입이 추가로 진행되는 것으로 분석됐다.
설 연구원은 “주주환원의 경우 2026년 4분기 배당가능이익 이슈로 인해 하반기 주주환원 중 1800억원을 결산배당으로 시행하는 모습이 나타났다”면서도 “2026년 주주총회에서 자본잉여금 감액을 통해 비과세 배당 재원 7조5000억원을 마련한 만큼 향후 배당가능이익 관련 이슈는 제한적일 전망”이라고 설명했다.
내년 실적 전망도 양호하다. iM증권은 KB금융의 2027년 지배주주순이익이 6조9493억원으로 올해 예상치 대비 3.1% 증가할 것으로 내다봤다. 이는 시장 전망치보다 1.3% 높은 수준이다.
내년 순이자마진(NIM)은 올해와 비슷한 수준을 유지할 것으로 예상했다. 대출 성장률은 3% 수준으로 전망했다. 가계대출 관리 기조가 이어지는 가운데 기업대출을 중심으로 성장이 이뤄질 것으로 분석했다.
대손비용률은 올해 0.52%에서 내년 0.48%로 낮아질 것으로 내다봤다. 올해 신규 회장 선임 등을 감안해 보수적인 건전성 관리 기조가 나타날 수 있지만 내년에는 안정적인 이익 흐름이 이어질 것이라는 판단이다.
설 연구원은 “2027년 총주주환원율은 57.9%에 달할 것”이라며 “최근 업종 전반의 변동성이 확대되는 국면에서 배당을 포함한 주주환원과 균형 잡힌 포트폴리오에 기반한 안정성을 바탕으로 대내외 불확실성 영향으로 주가 변동성이 확대되는 국면에서 버팀목 역할을 수행해줄 수 있을 것”이라고 강조했다.