|
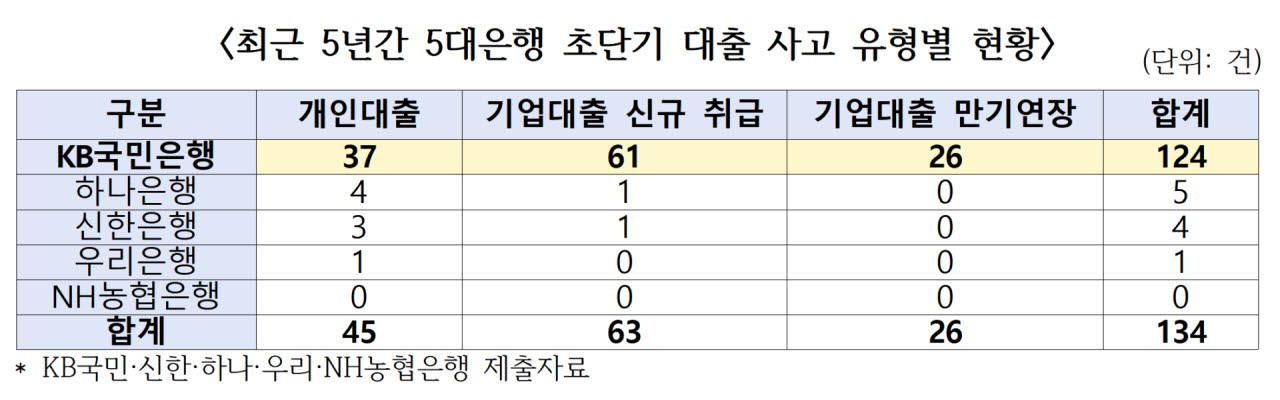
은행별로는 국민은행이 124건으로 전체의 92.5%를 차지했다. 하나은행 5건, 신한은행 4건, 우리은행 1건이었으며 농협은행은 해당 사례가 없었다.
사고 관련 대출금액은 총 449억2500만원이었다. 국민은행이 406억3800만원으로 가장 많았고 하나은행 24억8600만원, 신한은행 14억6700만원, 우리은행 3억3400만원 순이었다.
대출 유형별로는 기업대출이 89건이었다. 이 중 신규 대출은 63건, 기존 대출의 만기연장은 26건이었다. 개인대출은 45건으로 부동산담보대출·전세자금대출 등 부동산 관련 대출이 33건을 차지했다.
대출 취급이나 만기연장 이후 사고 발생까지 걸린 기간은 1개월 이내 12건, 1개월 초과~3개월 이내 54건, 3개월 초과~6개월 이내 68건이었다. 전체의 49.3%인 66건이 3개월 이내에 발생했다.
기업대출 만기연장 관련 사고 26건은 모두 국민은행이 제출한 사례였다. 이 가운데 19건은 연장 후 3개월 이내에 발생했고, 1개월 이내 사고도 3건이었다. 기존 차주의 거래 이력과 상환 상황을 확인할 수 있는 만기연장 과정에서 위험요인을 충분히 검토했는지 살펴야 한다는 게 의원실의 지적이다.
국민은행의 사고 내용에는 직원이 서류 조작에 직접 가담하거나 허위계약을 묵인한 사례도 포함됐다. 소득증빙서류가 위·변조된 사실을 알면서 대출을 심사하거나 직접 서류를 변조해 대출을 취급한 사례가 있었다. 장기 미분양 상가가 할인분양 중이라는 사실을 알고도 허위 분양계약서를 근거로 대출을 내준 사례도 확인됐다.
국민은행은 재발 방지책으로 공공마이데이터를 통한 소득서류 자동 수집, 서류 진위 확인 강화, 기업여신 실행 전 사전점검 등을 제시했다. 다만 의원실은 제출된 대책에 직원의 고의적인 서류 조작이나 허위계약 묵인을 막기 위한 방안이 제시되지 않았다고 지적했다.
김 의원은 여러 영업점에서 유사한 행위가 확인된 만큼 개별 직원 징계와 서류 확인 절차 보완을 넘어 영업실적 관리와 심사·승인 체계 전반을 점검해야 한다고 강조했다.
그는 “직원이 실적을 늘리려고 서류 조작에 가담하거나 허위계약을 알고도 대출을 취급했다면 서류 확인 시스템을 보완하는 것만으로는 부족하다”며 “무리한 대출을 부추기는 실적평가와 보상 관행은 없었는지, 심사와 내부통제는 왜 이를 걸러내지 못했는지 확인하고 실효성 있는 대책을 마련해야 한다”고 말했다.