이화정 NH투자증권 연구원은 이날 보고서에서 “고연차 IP 활동은 실적 상방 모멘텀이 크나 활동 주기가 불투명한 상황”이라며 “저연차 IP 중심의 실적 하방 확보 및 중장기 성장성 확인이 더욱 중요해진 가운데, 베이비몬스터가 견조한 성장세를 보이고 있다”고 설명했다.
와이지엔터테인먼트의 3분기 연결 기준 매출액은 1567억원으로 전년 동기 대비 9.4% 감소했다. 영업이익은 135억원으로 56.5% 줄어 시장 컨센서스인 199억원을 크게 밑돌았다. 영업이익률도 지난해 같은 기간 20.9%에서 8.6%로 하락했다.
실적 부진의 주요 원인으로는 수익성이 높은 음반·음원 매출 비중 감소가 꼽혔다. 빅뱅과 베이비몬스터의 신곡이 모두 디지털 싱글 형태로 발매되면서 실물 음반 판매에 따른 매출 기여가 제한적이었다.
기존 음원과 신곡의 스트리밍 성적은 양호했지만 실물 음반 매출 공백을 메우기에는 역부족이었다는 분석이다. 4분기에도 실물 음반 형태의 신보 발매가 없을 것으로 예상되면서 본격적인 실적 개선은 내년 상반기에 나타날 것으로 전망했다.
이 연구원은 “구보 및 신보 양쪽의 스트리밍 호조가 지속됐으나 발매 분기 기준 음반의 실적 기여를 대체하기에는 한계가 있다”며 “2027년 상반기 유형 음반 발매 집중기의 턴어라운드를 기대한다”고 밝혔다.
공연 부문에서는 빅뱅과 베이비몬스터의 월드투어가 이어졌지만 초기 비용 부담이 수익성을 제한했다. 특히 빅뱅 공연 7회 가운데 자회사가 직접 진행한 일부 공연 매출이 총액으로 인식되면서 수익성 지표에 불리하게 작용했다.
다만 이는 회계 처리 방식에 따른 차이인 데다 대규모 월드투어 초기 비용 역시 일회성 성격이 강하다는 설명이다. 공연이 지속될수록 수익성은 개선될 것으로 내다봤다.
반면 아티스트 관련 상품(MD) 사업은 호조를 이어갔다. 빅뱅과 베이비몬스터의 투어 MD 판매 효과가 확대되면서 3분기 MD 매출액은 406억원, 로열티 매출액은 50억원을 기록했다. 다만 빅뱅 MD 관련 손상 비용 20억원이 일회성으로 반영됐다.
중장기 성장 동력으로는 베이비몬스터와 신규 아티스트 데뷔가 꼽혔다. 베이비몬스터는 현재 31회 규모의 월드투어를 진행 중이며, 내년 추가 공연을 통해 직전 투어 32회보다 공연 횟수를 대폭 늘릴 예정이다.
와이지엔터테인먼트는 내년 5인조 보이그룹과 4인조 걸그룹도 새롭게 선보일 계획이다. 신인 그룹들의 초기 투자 구간이 지나면 아티스트 포트폴리오가 다변화하면서 실적 안정성이 높아질 것이라는 전망이다.
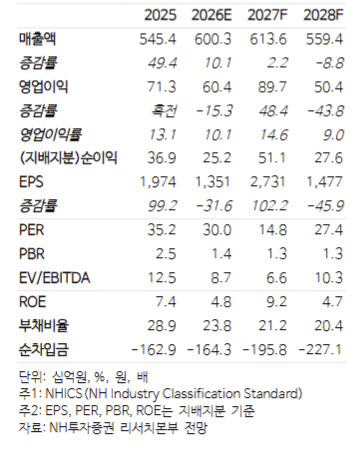
NH투자증권은 올해 와이지엔터테인먼트의 연결 매출액을 6003억원, 영업이익을 604억원으로 예상했다. 매출액은 전년 대비 10.1% 증가하지만 영업이익은 15.3% 감소할 것으로 전망했다. 내년에는 매출액 6136억원, 영업이익 897억원으로 각각 2.2%, 48.4% 증가할 것으로 추정했다.
기존 4분기로 예상했던 빅뱅과 베이비몬스터의 신보 발매 시점을 내년 상반기로 변경하면서 올해 영업이익 추정치는 13.4% 하향했다. 반면 내년 영업이익 추정치는 3.5% 상향 조정했다.
이 연구원은 “신인의 경우 2027년 5인조 보이그룹 및 4인조 걸그룹 데뷔가 예정돼 있다”며 “두 그룹의 초기 투자 구간 경과 이후 안정적인 포트폴리오 확보로 실적 안정성이 확보될 것”이라고 전망했다.
|