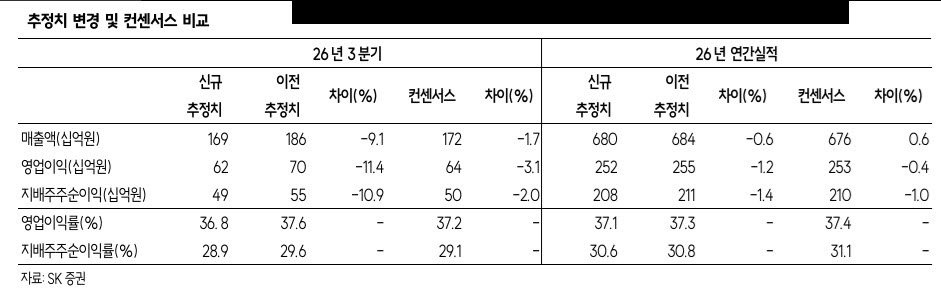
나민식 SK증권 연구원은 이날 보고서에서 “산일전기의 3분기 연결 기준 매출액은 전년 동기 대비 27.1% 증가한 1687억원, 영업이익은 45.3% 늘어난 620억원(영업이익률 36.8%)으로 컨센서스(매출액 1753억원, 영업이익 658억원)를 소폭 밑돌 것”이라고 추정했다.
실적 둔화의 배경으로는 원·달러 환율 하락과 태풍으로 인한 선적 지연을 꼽았다. 나 연구원은 “산일전기는 올해 상반기 기준 수출 비중이 97%에 달하고 환헤지 비율이 50% 수준이라 환율 하락 영향이 불가피했다”면서도 “다만 선적 지연 물량은 4분기 매출로 정상 인식될 예정이며, 신규 수주는 신재생 부문을 중심으로 전분기 대비 늘어 역대 분기 최대 규모를 기록할 것”이라고 진단했다.
SK증권은 미국과 유럽의 공급망 재편이 산일전기에 강력한 수주 모멘텀으로 작용할 것으로 내다봤다. 미국이 지난 7~8월 외국산 인버터에 대한 연방통신위원회(FCC) 인증 제한 및 벌크전력계통 안보 행정명령을 발표하는 등 중국산 규제를 본격화한 영향이다.
나 연구원은 “미국 산업용 인버터 시장 내 중국 업체 점유율은 50% 이상이며 수요의 70% 이상이 신재생과 에너지저장장치(ESS)에서 나온다”며 “중국산 배제 시 동사 고객사인 TMEIC, GE Vernova 등의 점유율이 크게 확대될 수 있다”고 말했다. 실제로 산일전기는 8월 TMEIC USA로부터 512억원 규모 태양광 인버터용 리액터를, 10월에는 미국 데이터센터향 BESS용 변압기 351억원을 잇따라 수주했다.
특히 데이터센터 관련 노이즈 속에서도 시장 경쟁력은 유지되고 있다고 평가했다. 나 연구원은 “3분기 블룸에너지향 추가 수주를 확보했고 잠재 고객사와의 사양·견적 협의도 계획대로 진행 중”이라며 “1·2공장 합산 1조원 규모의 생산능력에 2공장 유휴부지 증설, 2028년 가동 예정인 3공장(초고압변압기, 최대 2000억원)까지 감안하면 급증하는 수주에 대응할 여력도 충분하다”고 설명했다.
|