|
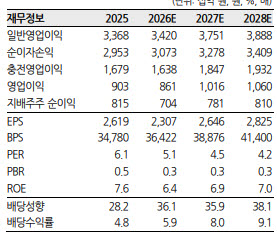
실적 부진의 주요 원인으로는 유가증권손익 감소와 경상 충당금 부담이 꼽혔다. 이자이익과 수수료이익은 추정치를 웃돌았지만, 유가증권손익이 전 분기보다 1580억원 줄면서 실적에 부담을 줬다. 경상 충당금도 추정치보다 10% 많아 영업이익이 예상치를 17% 하회했다. 비경상 요인은 없었다.
순이자마진(NIM)은 지주와 은행 기준으로 각각 전 분기 대비 0.03%포인트, 0.04%포인트 하락했다. 양 은행 모두 대출금리와 조달금리 간 스프레드가 마진과 비슷한 폭으로 축소됐다. 은행 원화대출은 전 분기 대비 보합 수준으로, 가계대출이 1% 감소하고 기업대출은 보합을 기록했다. 다만 연초 이후로는 5% 이상 성장했다.
대손 부담도 이어졌다. 3분기 대손비용률(CCR)은 0.64%로, 비경상 요인 없이도 평분기보다 높은 수준을 나타냈다. 한화투자증권은 4분기 중 기존에 쌓아둔 충당금 가운데 300억원이 환입될 것으로 가정했지만, 연간 충당금 전입액은 BNK금융지주의 계획인 7000억원대 초반을 넘어설 것으로 추정했다.
김 연구원은 BNK금융지주가 두 분기 연속 시장 기대에 못 미치는 실적을 내놓은 데는 대손비용이 공통적으로 작용했다고 짚었다. 중소기업 여신의 건전성 우려가 커지는 상황에서 지방은행의 특성이 강한 BNK금융지주는 대손 부담에 민감할 수밖에 없다는 설명이다. 실제 전일 주가는 14% 하락했다.
다만 이번 주가 하락은 실적 악화 우려를 지나치게 반영한 결과라는 평가다. 당분기 실적 부진에서 더 큰 비중을 차지한 유가증권손익 감소는 비연속적인 요인인 만큼, 이를 지속적인 이익 훼손으로 해석하기는 어렵다는 분석이다.
한화투자증권은 2027년 대손충당금 전입액 추정치를 10% 상향하고 지배주주 순이익 추정치를 7% 하향 조정했다. 이에 따라 목표주가도 낮췄지만, 조정 폭은 10% 미만으로 제시했다. 최근 지방은행주가 대손 우려로 시장과 은행업종 대비 부진한 주가 흐름을 보인 점을 고려하면 추가 하락 여력은 제한적이며, 현재 주가는 과도하게 하락한 상태라는 판단이다.