|
한은은 반도체 수출 회복을 주요 배경으로 꼽았다. 2024년 반도체 경기가 전년 부진에서 벗어나 강한 회복세를 보이면서 컴퓨터·전자 및 광학기기 수출이 크게 증가했다.
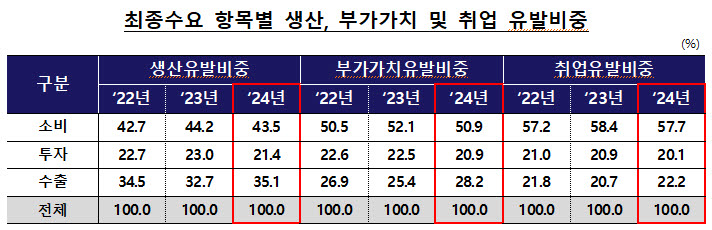
이에 따라 우리 경제에서 수출 자체가 차지하는 비중도 높아졌다. 중간재 사용과 소비·투자·수출을 아우르는 총수요에서 수출 비중은 14.7%에서 16.1%로 상승했다. 중간재를 제외한 소비·투자·수출 등의 최종수요에서 수출이 차지하는 비중도 29.4%에서 31.8%로 커졌다. 전체 생산액 가운데 수출액이 차지하는 수출률 역시 17.3%에서 19.0%로 높아졌다.
부상돈 한은 투입산출팀장은 “2024년은 반도체 경기가 전년도 부진에서 벗어나 강한 회복세를 나타낸 시기”라며 “반도체 부문이 경제구조 변화에 큰 영향을 미쳤다”고 설명했다.
부가가치 측면에서도 공산품의 영향력이 커졌다. 2024년 전체 부가가치율은 42.0%로 전년 41.2%보다 0.8%포인트 상승했다. 2022년 40.1%에 이어 2년 연속 오름세다. 한은은 수출 공산품의 영업잉여 증가와 수입 원자재 가격 하락 등을 주요 배경으로 설명했다. 전체 부가가치에서 공산품이 차지하는 비중은 25.0%에서 26.0%로 높아졌다. 반면 서비스업 비중은 65.4%에서 64.1%로 낮아졌다. 반도체 등이 포함된 조립가공제품의 부가가치 비중은 10.5%에서 12.2%로 상승했다.
다만 고용 효과는 상대적으로 약했다. 2024년 수출 10억원당 취업유발계수는 5.0명으로 전년 5.4명보다 0.4명 줄었다. 같은 금액의 최종수요가 발생했을 때 소비는 9.7명, 투자는 7.9명의 취업을 유발했다. 전체 취업유발계수도 8.2명에서 7.8명으로 낮아졌다.
산업별로 보면 공산품의 취업유발계수는 10억원당 5.1명에서 4.7명으로 떨어졌다. 반도체가 포함된 조립가공제품도 4.5명에서 4.1명으로 낮아졌다. 서비스업 역시 10.0명에서 9.5명으로 하락했지만 공산품의 두 배 수준이었다. 취업유발계수는 특정 상품에 10억원의 최종수요가 발생할 경우 해당 산업과 연관 산업에서 직·간접적으로 유발되는 취업자 수를 뜻한다.
한은은 반도체가 상대적으로 고용 효과가 낮은 산업인 만큼 수출 호조에 비해 고용 파급효과는 크지 않았다고 설명했다. 다만 한은은 2025년 들어서도 반도체 수출 증가세가 이어지면서 수출과 제조업 비중 확대 흐름이 강화될 것으로 내다봤다. 부 팀장은 “반도체 제조업 종사자 수가 늘어나고 있는 만큼 반도체 경기 호조가 고용에 미치는 영향도 이전보다 확대될 가능성이 있다”고 말했다.