최영광 NH투자증권 연구원은 3일 보고서에서 S-Oil에 대한 투자의견 ‘매수(Buy)’와 목표주가 21만원을 유지하고, 이같이 밝혔다.
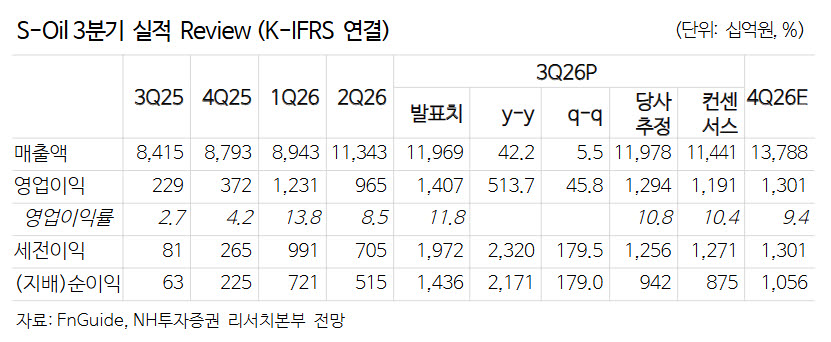
S-Oil의 3분기 영업이익은 1조4067억원으로 전분기 대비 45.8% 증가해 컨센서스(1조1910억원)를 웃돌았다. 영업이익률은 11.8%다. 정유 부문 영업이익은 6904억원으로 29.7% 늘었다. 최 연구원은 “유가 상승에 따른 긍정적 래깅 효과(2680억원)가 환율 하락 영향(-2900억원)에 상쇄됐지만, 정제마진 강세 덕분에 견조한 이익을 냈다”고 설명했다. 윤활 부문 영업이익은 7427억원으로 55.6% 늘며 전분기에 이어 다시 역대 최대 분기 실적을 경신했다. 영업이익률은 48.2%에 달했다. 화학 부문은 264억원의 영업적자를 냈지만 아로마틱스 스프레드 개선으로 적자 폭은 소폭 줄었다.
정제마진 강세는 장기화될 것으로 내다봤다. 최 연구원은 “전쟁으로 인한 글로벌 정제설비 가동 차질 규모는 전 세계 석유 공급량의 약 4.5~5.0%로, 중동이 하루 약 250만배럴, 러시아가 200만~250만배럴 수준”이라며 “윤활기유 역시 전 세계 공급량의 약 30%에 해당하는 설비가 가동 차질을 겪고 있다”고 말했다.
종전 이후에도 수급은 빡빡할 것으로 봤다. 올해와 내년 글로벌 정제설비 순증설 규모는 하루 30만배럴, 80만배럴로 전 세계 석유 공급량의 0.3%, 0.8%에 불과하다는 전망이다. 반면 미국 에너지정보청(EIA)은 전쟁 여파로 억눌렸던 수요가 반등하고 재고 비축 수요가 더해지면서 내년 석유 수요가 하루 220만배럴(2.2%) 늘어날 것으로 내다봤다.
S-Oil은 강세 시황을 온전히 누릴 수 있다고 평가했다. 최 연구원은 “S-Oil은 원유 조달 차질이 없어 공급 부족의 반사 수혜를 온전히 누릴 수 있는 기업”이라며 “최근 선박 간 환적(STS) 방식으로 호르무즈 해협을 통한 조달 물량도 늘리고 있어, 세계적으로 공급이 부족한 미디엄 성상 원유의 비중 확대가 가능하다”고 설명했다. 이에 따라 최근 가동률은 90%로 3분기 평균(81%)보다 높아졌다.
NH투자증권은 S-Oil의 올해 영업이익 전망치를 4조6820억원에서 4조9040억원으로 올렸다. 4분기 영업이익은 1조3010억원으로 추정했다.
|