|
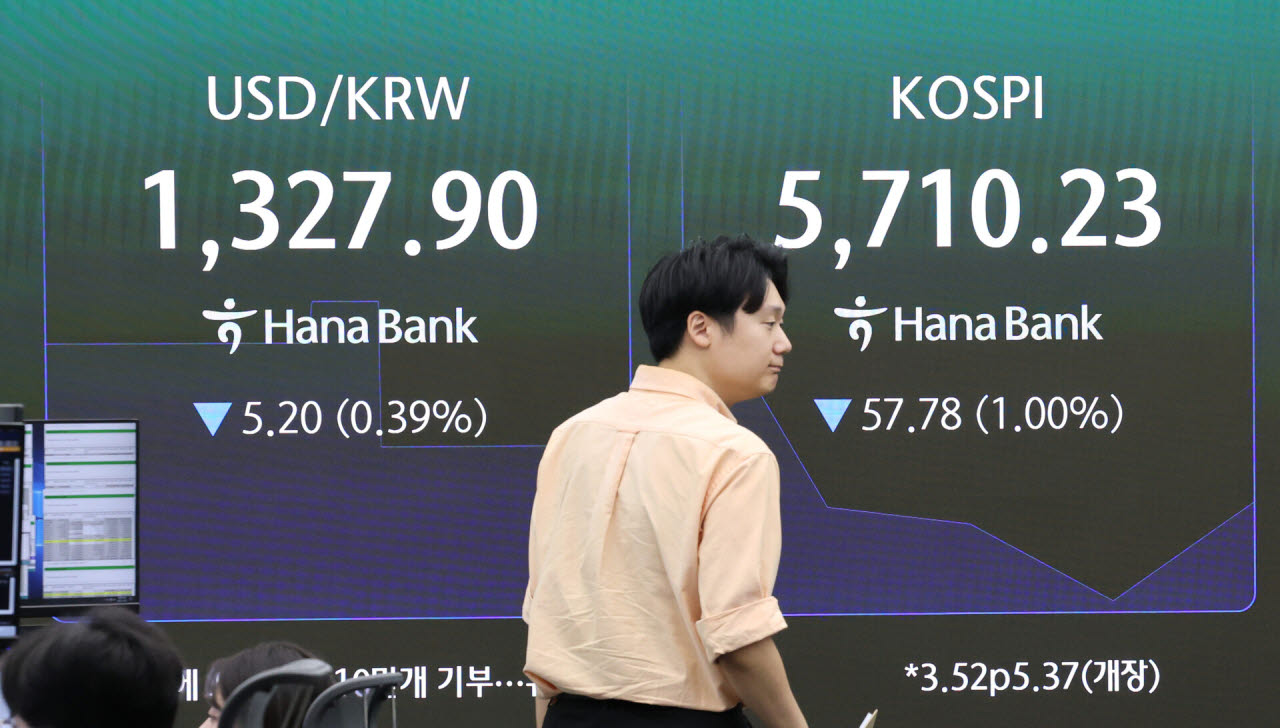
코스피에서는 대형주 낙폭이 두드러졌다. 대형주 지수는 2.46% 하락했으며 중형주와 소형주 지수는 각각 1.39%, 1.04% 내렸다. 대형주 중심으로 매도세가 집중되면서 지수 하락 폭이 상대적으로 커진 모습이다. 업종별로는 운송장비·부품이 3.82% 하락해 가장 큰 낙폭을 기록했다. 기계·장비(-3.33%), 금속(-3.18%), 의료·정밀기기(-2.86%), 화학(-2.83%) 등도 약세를 보였다.
시가총액 상위 종목 가운데 삼성전자(005930)는 1.15% 내린 21만 5500원에 거래되고 있다. SK하이닉스(000660)는 3.84% 하락한 122만 8000원을 기록 중이며 SK스퀘어(402340)도 3.72% 내렸다. LG에너지솔루션(373220)과 삼성전기(009150)는 각각 2.43%, 2.05% 하락했다. 반면 삼성바이오로직스(207940)는 0.14% 상승했다. 반도체 대형주와 이차전지 관련 종목이 동반 약세를 보이면서 지수 하방 압력을 키우고 있다.
코스닥에서는 이차전지주와 반도체 장비주의 약세가 두드러졌다. 에코프로비엠(247540)은 5.44% 하락했고 에코프로(086520)도 4.42% 내렸다. 주성엔지니어링(036930)(-3.82%)과 원익IPS(240810)(-3.13%) 등 반도체 장비주도 약세를 보였다. 업종별로는 금융(-3.07%), 의료·정밀기기(-2.92%), 비금속(-2.23%) 등의 하락 폭이 컸다. 코스닥 시가총액 상위 종목과 주요 업종 전반에서 하락세가 나타나며 투자심리 위축을 드러냈다.
수급 측면에서는 개인이 매수 우위를 보인 반면 외국인과 기관은 동반 순매도했다. 오전 9시 22분 기준 개인은 코스피에서 7322억원, 코스닥에서 2249억원을 순매수했다. 반면 외국인은 코스피와 코스닥에서 각각 4156억원, 1663억원을 순매도했다. 기관도 코스피에서 3507억원, 코스닥에서 581억원 매도 우위를 나타냈다. 개인이 하락장에서 매수에 나섰지만 외국인과 기관의 매도 물량을 소화하기에는 역부족인 모습이다.
앞서 미국 증시는 AI 인프라 산업에 대한 긍정적인 평가와 저가 매수세에 힘입어 혼조세를 보였다. 19일(현지시간) 다우존스30산업평균지수는 0.1% 하락했지만 S&P500지수는 0.4%, 나스닥지수는 1.1% 상승했다. 필라델피아 반도체지수도 1.6% 올랐다. 엔비디아가 1.4% 상승하고 마이크론과 샌디스크도 각각 3.0%, 5.5% 오르는 등 반도체 관련주가 강세를 보였다. 다만 AI 인프라 투자 확대가 기업들의 차입 부담과 자금 조달 비용 상승으로 이어질 수 있다는 우려는 여전히 남아 있다.
이번 주에는 메타를 시작으로 미국 빅테크 기업들의 실적 발표가 예정돼 있다. 실적을 통해 AI 투자가 실제 매출과 이익으로 이어지는지 확인하려는 시장의 관심이 커질 수밖에 없는 상황이다. 대규모 데이터센터 투자에 따른 수익 회수 기간이 길어지거나 금융 비용이 늘어날 경우 AI 인프라 기업의 재무 부담이 부각될 수 있다. 이에 따라 실적 발표 전후로 관련 종목의 주가 변동성이 커질 가능성도 있다.
한지영 키움증권 연구원은 미국 빅테크 실적 발표를 앞두고 AI 인프라 기업의 재무 부담에 대한 시장의 우려가 남아 있어 국내 증시의 변동성이 이어질 수 있다고 분석했다. 다만 최근 급락에 따른 과매도 인식과 밸류에이션 부담 완화는 저가 매수 요인이 될 수 있다고 봤다. 반도체 등 낙폭 과대 업종에 대한 단기 대응과 함께 이익 전망이 개선되는 비반도체 업종으로 투자 대상을 넓힐 필요가 있다는 설명이다.
한 연구원은 “현 시점에서는 지난주 급락을 만회해가는 흐름을 기본 시나리오로 설정하는 것이 타당하다”며 “반도체 등 낙폭 과대 업종에 단기 대응하는 동시에 이익 모멘텀이 양호한 비반도체 업종으로도 관심을 확대할 필요가 있다”고 말했다.