|
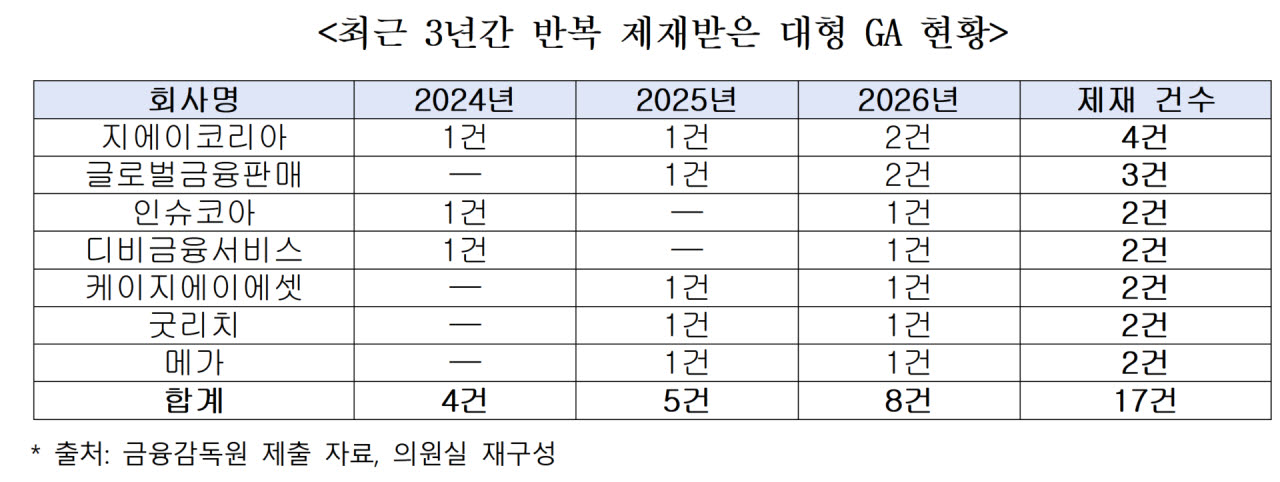
주요 위반행위는 다른 보험설계사의 명의를 이용한 보험모집과 부당 승환계약 체결, 불법 수수료 지급 등이었다. 기존 보험계약을 해지하고 새 보험에 가입하도록 유도하는 과정에서 비교안내 의무를 제대로 지키지 않거나 고객에게 특별이익을 제공한 사례도 적발됐다. 보험상품 설명의무 위반과 계약자 자필서명 누락 등 기본적인 모집 절차를 지키지 않은 사례도 있었다.
일부 GA에서는 비슷한 위반행위가 반복됐다. 지에이코리아는 2024년부터 올해까지 매년 제재를 받아 총 4건으로 가장 많았다. 글로벌금융판매는 지난해 1건, 올해 2건 등 총 3건의 제재를 받았다. 인슈코아는 2024년과 올해 모두 수수료 지급 금지 규정을 위반했고, 디비금융서비스는 다른 모집종사자의 명의를 이용한 보험모집으로 두 차례 제재를 받았다.
최근에는 대형 GA에 대한 과태료 규모도 크게 늘었다. 금융위원회는 지난 6월17일 인카금융서비스와 한화라이프랩, 아너스금융서비스에 대한 검사 결과 조치안 3건을 의결했다. 법인 과태료 의결액은 인카금융서비스 53억1110만원, 한화라이프랩 5730만원, 아너스금융서비스 1억5750만원 등 총 55억2590만원이다.
이들 3건은 아직 처분이 통보되지 않은 상태다. 기존에 부과된 과태료 17억6540만원과 이번 의결액을 합하면 총 72억9130만원에 달한다. 특히 인카금융서비스 한 곳의 과태료 의결액만 기존 3년간 대형 GA 전체에 부과된 과태료의 약 3배 수준이다.
보험업계에서는 GA의 영업 규모와 영향력이 커진 만큼 보험회사에 준하는 내부통제와 소비자 보호 책임을 강화해야 한다는 지적이 제기된다. 보험계약 모집 과정에서 발생하는 위법행위가 소비자 피해로 이어질 수 있는 데다, 일부 업체에서 유사한 위반행위가 반복되고 있기 때문이다.
김형연 의원은 “법을 위반해 얻는 이익보다 제재 부담이 작다면 반복되는 위법행위를 막기 어렵다”며 “금융당국은 과태료 부과에 그치지 말고 GA에도 보험회사에 준하는 내부통제와 소비자 보호 책임이 작동하도록 감독체계를 정비해야 한다”고 말했다.
이어 “경영진의 책임을 강화하고 다른 GA로 옮기거나 계약을 이관해 제재를 회피하는 구조까지 개선해야 한다”고 강조했다.