먼저, 아마존 실적 만나보겠습니다.
|
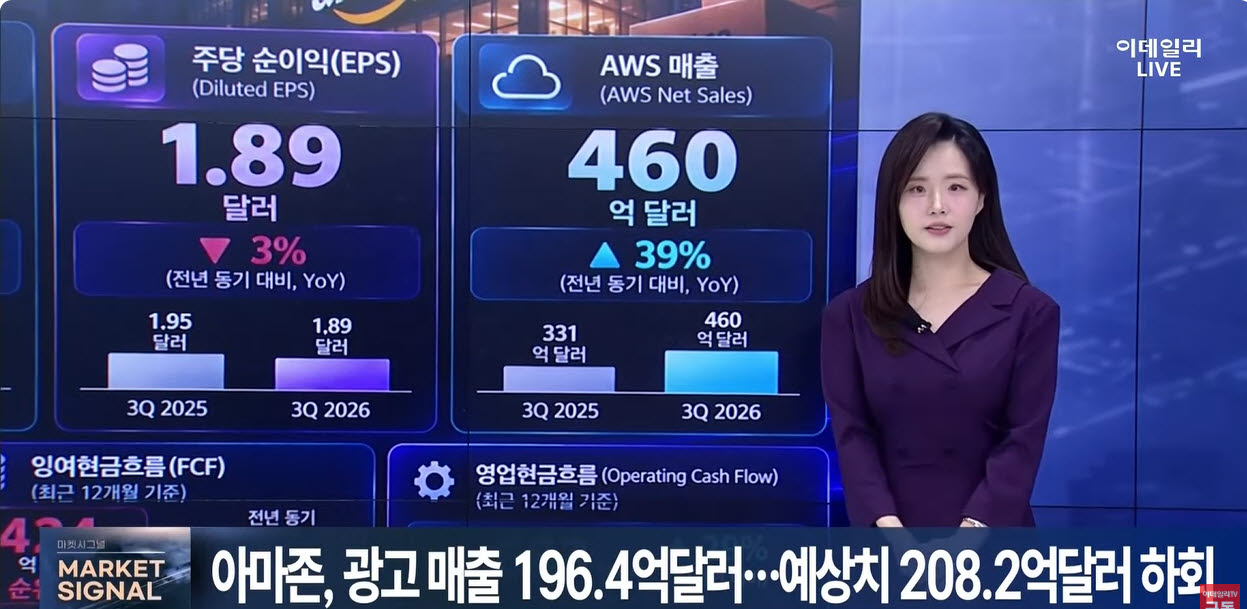
시장의 투자의견도 정리해보고 가시죠.
| 아마존 강세론 | 아마존 약세론 |
| 전자상거래 시장의 확실한 선두 기업 압도적인 규모를 바탕으로 성장 사업에 지속적으로 투자 광고와 AWS 사업이 회사 전체보다 빠르게 성장 | 해외 사업이 확대될수록 규제와 법규 준수에 따른 부담도 증가 물류와 배송, AWS 등에 대한 신규 투자 잉여현금흐름 증가를 억제 |
이번엔 인텔 실적 입니다.
인텔이 3분기 실적 발표 이후 시간외 거래에서 20% 안팎 급락했습니다. 3분기 조정 주당순이익은 0.52달러로 시장 예상치 0.40달러를 웃돌았고, 매출도 165억1000만달러로 예상에 부합했습니다. 데이터센터·AI 매출은 전년 동기 대비 78% 급증하며 15년 만에 가장 높은 성장률을 기록했습니다. 반면 PC 사업을 포함한 클라이언트 부문 매출은 5% 감소해 부진한 흐름을 이어갔습니다. 시장 충격은 4분기 가이던스에서 나왔습니다. 인텔은 4분기 매출을 150억~160억달러, 조정 EPS를 0.25달러로 제시해 월가 예상치를 크게 밑돌았습니다. 회사 측은 PC 시장 둔화가 적어도 2027년 중반까지 이어질 수 있다고 전망했습니다. 결국 AI·데이터센터 수요는 견조했지만 PC 부진과 약한 가이던스가 주가 급락을 이끌었습니다.
인텔의 월가 투자의견입니다.
| 뉴스트리트 리서치 – 목표가 125달러 (상승 여력 30%) | 로젠블렛 – 목표가 80달러 (하락 여력 14~16%) |
| 서버 CPU 수요 증가가 장기간 지속 Intel 3 확대와 18A 가동 PC 생산능력의 서버 전환 2027년까지 서버 생산능력을 50% 이상 늘릴 수도 | 최근 10거래일 의견 가운데 유일하게 Sell 의견 주가 밸류 부담 AMD에 점유율을 더 뺏길 것으로 전망 CAPEX 부담 + 이익 기대가 너무 높음 |
마지막으로 샌디스크의 실적입니다.
샌디스크가 AI 데이터센터용 메모리 수요 확대에 힘입어 시장 예상을 웃도는 실적을 내놨습니다. 회계연도 1분기 조정 주당순이익은 49.51달러로 시장 예상치 46.67달러를 웃돌았습니다. 매출은 110억3000만달러로 예상치 107억2000만달러를 상회했고, 전년 동기보다 큰 폭으로 증가했습니다. 순이익은 81억달러로 1년 전 1억1200만달러에서 급증했습니다. 회사는 2분기 매출을 122억~126억달러로 전망해 시장 예상치 123억1000만달러를 웃도는 수준을 제시했습니다. 조정 EPS 가이던스도 55~57달러로 월가 예상치 53.60달러보다 높았습니다. 하이퍼스케일러의 AI 스토리지 수요와 제한된 공급이 NAND 가격 상승과 공급업체의 가격 협상력을 끌어올렸습니다. 결국 AI 수요 확대가 판매량뿐 아니라 가격과 수익성까지 동시에 개선시키며 실적을 견인했습니다.
이어서 샌디스크 투자의견도 정리해보고 가시죠.
| 캔터 피츠제럴드 목표가 $2,900 → $2,200 하향 | 번스타인 목표가 $3,000 |
| 최근 주가 상승과 밸류에이션을 반영 | 구조적인 변화에 초점 NBM/LTA 장기계약 NAND 업황의 고질적 변동성을 크게 줄여 이익의 질과 지속성이 구조적으로 개선 |
최효은 아나운서 마켓시그널