|
이어 “2026년 상반기 헬스케어 매출이 2029억원으로 전년 동기 대비 28.7% 증가한 가운데 향후 성장의 핵심은 해외 시장”이라며 “올해 미국 얼타·코스트코와 일본 돈키호테 등 주요 유통망 입점으로 해외 판매 채널이 확대되면서 화장품은 내수 중심에서 해외로 성장 기반을 넓히고 있다”고 설명했다.
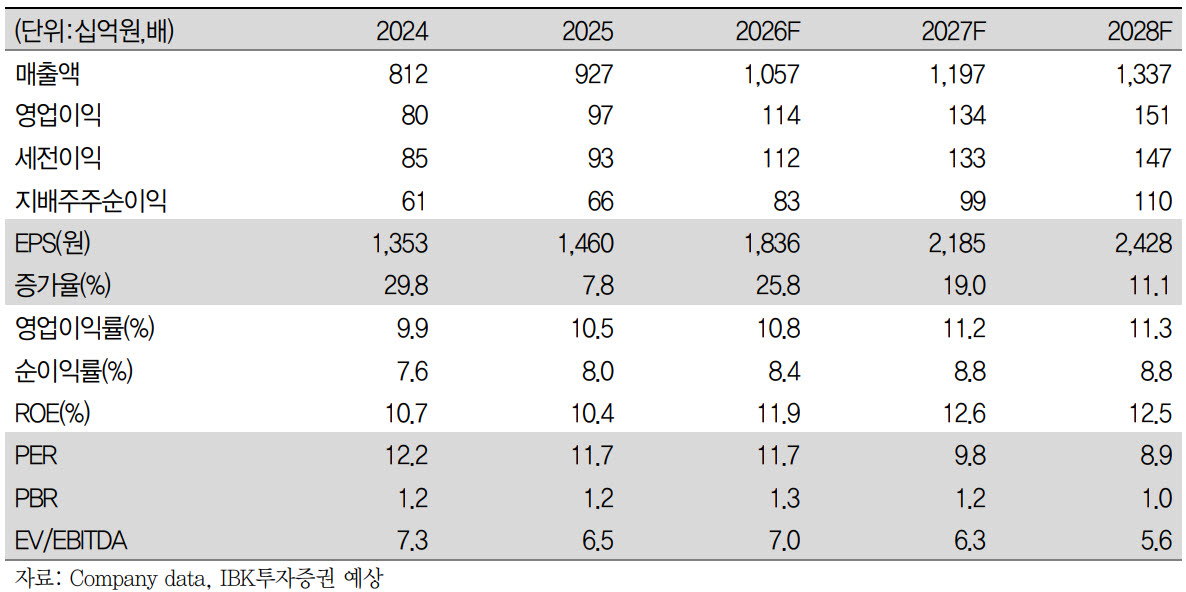
2026년 하반기 연결 매출액은 5475억원(전년 대비 +16.6%), 영업이익은 601억원(+22.5%)으로 전망했다. 화장품 성장에 힘입어 매출과 영업이익 증가율이 상반기의 11.5%, 12.6%를 각각 상회할 것으로 봤다.
정 연구원은 “상반기 미국·일본에서 확대한 유통망 효과에 4분기 연말 소비 시즌 수요까지 더해지면서 하반기 헬스케어 매출은 2132억원(+34.3%)으로 증가할 것”이라며 “매출 확대에 따라 고정비 부담이 낮아지며 영업이익률도 3분기 10.7%, 4분기 11.3%로 상승할 것으로 예상한다”고 강조했다.
이어 “안정적인 제약사업과 화장품 중심의 헬스케어 성장성을 고려해 제약(9.8배)·화장품(20.5배) 피어의 멀티플을 함께 반영했다”며 “향후 헬스케어 해외 매출 확대와 수익성 개선이 주가 재평가를 이끌 전망”이라고 덧붙였다.