황성진 흥국증권 연구원은 “올해 하반기는 제일기획의 성장세가 다소 멈춰가는 시기가 될 것으로 전망한다”며 “캡티브 광고주의 마케팅 효율화 기조가 이어지면서 외형 성장세가 둔화될 것으로 전망되기 때문”이라고 밝혔다.
중국의 사업구조 개편과 하반기 원화 강세도 실적에 부정적으로 작용할 것으로 내다봤다. 제일기획은 전반적인 광고경기 둔화 속에서도 해외 중심의 통합 마케팅 솔루션을 통해 견조한 성장세를 이어왔지만, 하반기에는 이 같은 흐름이 둔화할 가능성이 크다는 분석이다.
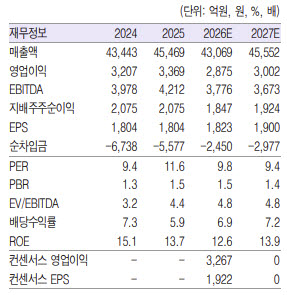
흥국증권은 제일기획의 3분기 매출총이익을 전년 동기 대비 0.9% 감소한 4535억원, 영업이익은 14.3% 줄어든 822억원으로 추정했다. 4분기에도 비우호적인 영업환경이 이어지면서 실적 둔화가 불가피할 것으로 예상했다. 이에 따라 매출총이익 성장률 5%, 영업이익/매출총이익(OP/GP) 마진율 18%를 제시한 연간 가이던스 달성도 어려울 것으로 전망했다.
지역별로는 차별화된 흐름이 예상된다. 그동안 성장을 주도했던 북미는 성장세를 이어가겠지만 성장 폭은 다소 둔화할 것으로 봤다. 중국은 상반기 가전 사업부 철수 이후 사업구조 전환을 추진하면서 지식재산권(IP) 사업과 콘서트 등 탈광고 사업 확대를 모색하고 있다. 유럽에서는 아이리스의 거버넌스 이전과 현지 마케팅 강화를 통해 새로운 성장 가능성을 타진하고 있다.
인공지능(AI) 활용 확대는 기회와 부담 요인이 동시에 될 것으로 분석했다. AI를 활용하면 제작비를 줄이고 업무 효율성을 높일 수 있으며 관련 솔루션 판매도 가능하지만, 광고주의 마케팅 예산 자체를 줄이는 요인으로도 작용할 수 있어서다.
황 연구원은 “AI 솔루션 활용을 통한 업무혁신은 양날의 검으로 작용 중”이라며 “AI를 통한 전반적인 제작비 절감과 비즈니스 효율성 제고 및 솔루션 판매도 이루어지고 있는 반면, AI를 통한 마케팅으로 인한 예산 절감 효과도 상존한다”고 설명했다. 이어 “절감된 예산을 얼마나 하이레벨(High-Level) 마케팅으로 전환시킬 수 있을 것인지가 관건”이라고 짚었다. “
다만 실적 둔화에도 주주환원 매력은 유지될 것으로 평가했다. 실적 눈높이가 낮아졌지만 주당배당금(DPS) 축소 가능성은 크지 않고, 배당성향 60% 이상의 주주환원 기조도 이어질 것으로 예상했다. 회사가 보유한 약 12% 규모의 자사주 역시 소각할 것으로 전망했지만 구체적인 시점은 아직 정해지지 않았다고 설명했다.
황 연구원은 ”실적 모멘텀 둔화에도 불구하고 높은 배당수익률에 따른 주가의 하방 경직성은 충분히 유지될 것“이라며 ”투자의견 ‘매수’를 유지하나 목표주가는 2027년 실적에 목표 주가수익비율(PER) 12배를 적용해 2만3000원으로 하향 조정한다“고 강조했다.
|