|
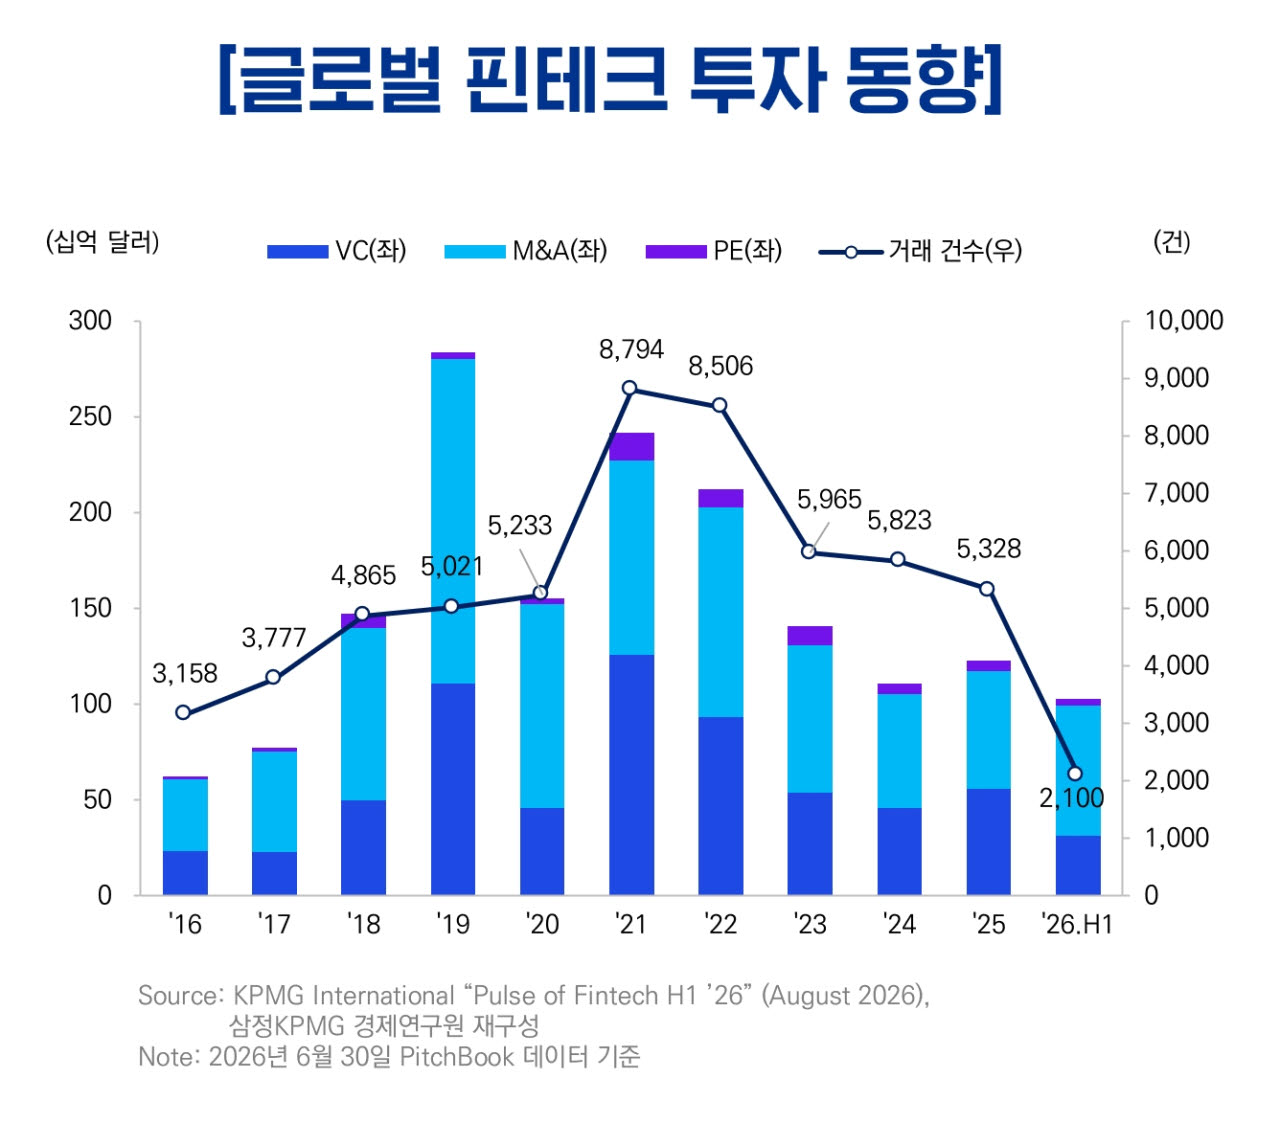
상반기 최대 거래는 글로벌 페이먼츠의 전자결제 및 뱅킹 플랫폼 월드페이 인수로 243억 달러 규모다. 이어 미국 FIS가 글로벌 페이먼츠의 카드 발급 솔루션 부문인 토탈 시스템 서비스를 135억 달러에 인수하며 뒤를 이었다.
투자 유형별로는 M&A가 679억 달러(394건)로 전체의 65.9%를 차지하며 시장을 이끌었다. 벤처캐피털(VC) 투자는 315억 달러로 견조한 흐름을 유지했으며, 사모펀드(PE) 투자는 2분기 26억 달러로 11분기 만에 최고 수준을 기록했다. 기업공개(IPO) 시장은 지정학적 리스크와 거시경제 불확실성에 핀테크 기업들이 상장보다 수익성 강화에 치중하며 상대적으로 부진했다.
지역별로는 미국(808억 달러, 933건)을 포함한 미주 지역에 869억 달러(1,120건)가 쏠리며 시장을 주도했다. 반면 불확실성이 지속된 유럽·중동·아프리카(EMEA)는 113억 달러(626건), 아시아태평양(ASPAC)은 46억 달러(350건)에 그쳤다. 업종별로는 비즈니스 모델이 검증된 지급결제 분야가 442억 달러의 자금을 유치하며 가장 큰 투자 분야에 올랐다.
특히 AI(인공지능)·ML(머신러닝)은 핀테크의 핵심 영역으로 부상하며 상반기 800건, 214억 달러의 투자를 이끌어냈다. 단순 기술 접목을 넘어 금융기관의 업무 프로세스와 고객 접점을 재설계하려는 움직임이 확대된 영향이다.
보고서는 2026년 하반기 핵심 트렌드로 △금융 인프라 투자 확대 △AI 투자 고도화 △에이전틱 커머스 확산 △지급결제 부문의 통합 가속화 △핀테크 생태계 지원을 위한 주권 역량 발전 등 5가지를 제시했다.
삼정KPMG 디지털 금융·핀테크 산업 리더 김세호 전무는 “기업들은 고객 경험 차별화와 운영 효율성을 위해 AI·신기술 활용을 지속 고민하게 될 것”이라며 “나아가 국내도 2026년 하반기 ‘디지털자산기본법’ 입법화가 예상되는 만큼, 스테이블코인을 포함한 디지털 자산 시장의 성장 가능성도 주목할 필요가 있다”고 강조했다.