|
이어 “밀양2공장 가동률 상승까지 더해지면서 해외 판매량 증가세가 이어질 전망이다. 가격 측면에서도 추가적인 성장 여력이 존재한다. 원재료와 물류비 상승에 대응한 해외 판가 조정 필요성이 높아지고 있으며, 일부 시장에서는 이미 가격 인상 움직임이 나타나고 있다”고 부연했다.
그는 “2027년 주요 해외 시장에서 추가적인 가격 인상이 현실화될 경우 판매량 증가에 ASP 상승 효과까지 더해질 수 있다. 중국 현지 생산에 따른 물류비 절감도 수익성 개선 요인”이라며 “중장기적으로는 중국에 이은 신규 해외 공장 건설 가능성에도 주목할 필요가 있다. 글로벌 수요 확대에 대응한 추가 생산기지 확보가 구체화될 경우 성장 지속성을 높이는 요인이 될 전망”이라고 강조했다.
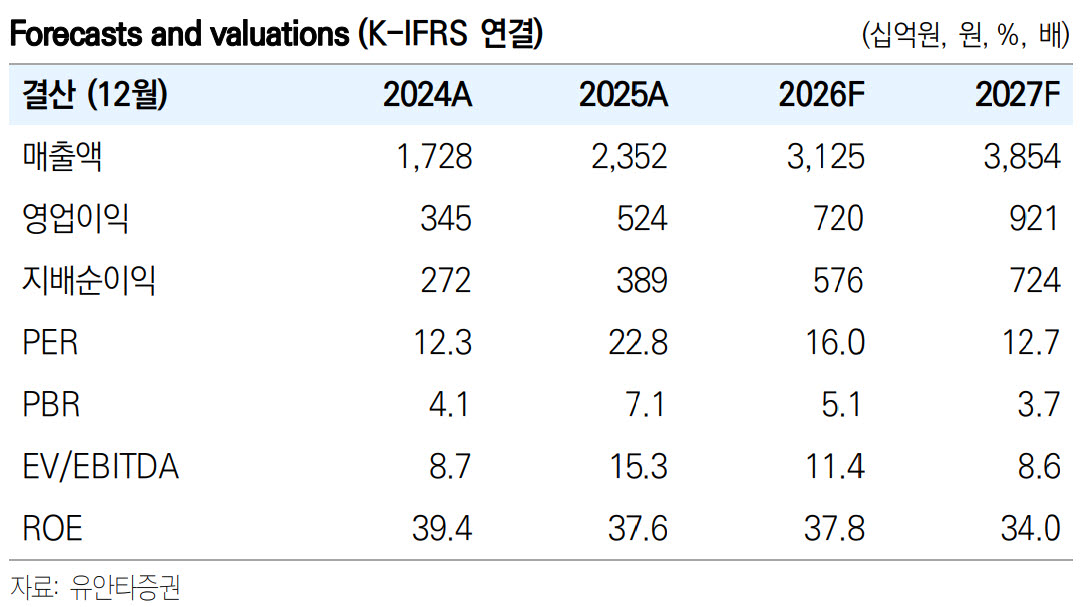
3분기 연결 매출액은 8049억원(전년 대비 +27.4%), 영업이익은 1833억원(+40.1%)으로 시장 컨센서스에 부합할 것으로 내다봤다.
손 연구원은 “미국은 메인스트림 채널 확대와 멕시코 신규 거래선 확보로 판매량 증가세가 지속되고 중국은 중추절 및 광군제 선출고 수요가 반영될 것으로 예상한다”면서도 “영국과 일부 유럽 거래선의 공급 조건 변경으로 약 200억원의 매출 인식이 4분기로 이연될 가능성이 있다. 이는 현지 수요 둔화보다는 거래 조건 변경에 따른 일시적인 매출 인식 시점의 차이”라고 분석했다.
2027년 연결 매출액 3조 8545억원(+23.3%), 영업이익 9210억원(+27.9%)을 전망했다. 그는 “단기적인 환율 부담보다 중국 신공장 가동에 따른 판매량 확대와 가격 인상 가능성에 주목할 시점”이라고 덧붙였다.