한승한 SK증권 연구원은 이날 보고서를 통해 “K방산 종목들의 주가 조정 및 동사의 수주 파이프라인 불확실성 확대, 그리고 내년 믹스 악화에 따른 이익 추정치 하향 및 멀티플 조정을 반영했다”며 이같이 밝혔다.
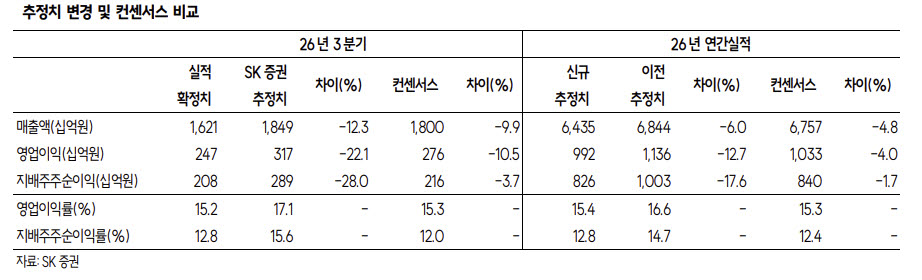
현대로템의 3분기 연결 기준 매출액은 1조6207억원으로 전년 동기 대비 0.1% 증가했고, 영업이익은 2471억원으로 11.0% 감소했다. 영업이익은 시장 컨센서스인 2760억원을 10.5% 밑돌았다.
방산 부문인 디펜스솔루션(AD&RH)은 매출액 8412억원, 영업이익 2360억원을 기록했다. 영업이익률은 28.1%로, 수출 비중 감소에도 폴란드 K2 전차와 군수품 납품에 따른 안정적인 수익성을 유지했다.
한 연구원은 “수출 비중 감소에도 폴란드 K2 EC2 GF 및 EC1 군수품 납품 등 수출 사업의 안정적인 마진으로 견조한 수익성을 시현했다”고 평가했다.
폴란드 K2 전차 납품 일정도 주요 변수다. 현대로템은 폴란드 2차 계약 물량 가운데 현지 생산 이전에 공급하는 EC2 GF 116대를 올해 하반기와 내년에 각각 58대씩 납품할 예정이다.
내년에는 국내 4차 양산 물량의 매출 비중 확대와 환율 영향으로 영업이익률이 낮아질 가능성이 제기된다. 다만 폴란드 현지 생산 물량인 EC2 PL 64대의 초도 생산 일정이 앞당겨지면서 매출 공백 우려는 일부 해소될 전망이다.
한 연구원은 “EC2 PL 64대 초도 물량은 2028년 본격 생산 예정이었으나, 발주처 요청으로 2027년 하반기로 앞당길 계획”이라고 밝혔다.
2028년부터는 기존 계약 물량의 생산이 이어지는 가운데 페루와 이집트, 루마니아 등 신규 수주를 통해 매출과 이익 성장세가 유지될 것으로 내다봤다.
최근 추진한 현대위아 방산 특수사업부문 인수도 중장기 성장 요인으로 꼽았다. 방산 핵심부품의 수직계열화를 통해 원가 경쟁력을 확보하는 동시에 원격사격통제체계(RCWS), 능동방호체계(ADS), 근접방어무기체계(CIWS) 등 무인·원격 대드론 중심의 미래 전장 기술로 사업을 확장할 수 있다는 분석이다.
다만 주가 재평가를 위해서는 해외 수주 성과가 구체화될 필요가 있다고 진단했다. 페루 K2 사업은 오는 11월 현지 국회 심의·승인 절차를 거쳐 내년 초 계약이 체결될 가능성이 높은 것으로 예상했다. 루마니아 역시 신정부 출범 이후 사업이 본격화하면서 내년 상반기 수주가 가능할 것으로 기대했다.
반면 이라크 사업은 정치·재정적 불확실성과 중동전쟁 장기화로 계약 체결 가능성과 시점에 대한 우려가 커졌다고 평가했다.
한 연구원은 “아직 불확실성 남아 있는 이라크와 루마니아 K2 사업들의 수주 모멘텀이 확대되는 시점부터 안정적 수출 물량 확보에 따른 중장기 이익 성장에 기반한 리레이팅이 가능하다”며 “그전까지는 보수적 접근이 필요하다”고 강조했다.
실적 전망치도 하향 조정했다. SK증권은 올해 현대로템의 연결 매출액을 기존 6조8440억원에서 6조4350억원으로 6.0% 낮췄다. 영업이익 전망치는 1조1360억원에서 9920억원으로 12.7% 하향했다.
내년 매출액은 7조201억원, 영업이익은 1조355억원으로 전망했다. 기존 추정치 대비 각각 13.5%, 31.0% 낮춘 수준이다. 내년 영업이익률 역시 기존 18.5%에서 14.8%로 하향 조정했다.
한 연구원은 해외 수주 불확실성이 해소되기 전까지 보수적인 접근이 필요하지만, 안정적인 수출 물량 확보가 확인되면 중장기 이익 성장에 기반한 기업가치 재평가가 가능할 것으로 판단했다.
|