한승훈 신한투자증권 연구원은 “우호적인 시황에 기반한 견조한 실적, 6%대의 예상 배당수익률과 밸류에이션 매력까지 갖춘 상황”이라며 “연내 신규 광산 인수 가시화도 기대된다”고 밝혔다.
신한투자증권은 LX인터내셔널의 3분기 영업이익이 전년 동기 대비 108.2% 증가한 1349억원으로 시장 컨센서스 1219억원을 웃돌 것으로 전망했다. 매출액은 5조1203억원으로 전년 동기 대비 13.6% 증가할 것으로 예상했다. 영업이익 기준 컨센서스를 10.7% 웃도는 수준이다.
실적 개선을 이끄는 것은 물류 부문이다. 3분기 물류 부문 영업이익은 831억원으로 전년 동기 대비 124.0% 증가할 것으로 추정했다. 9월 말 상하이컨테이너운임지수(SCFI)가 상승세를 이어가며 3600선을 넘어선 가운데 운임 상승이 실적에 반영되는 시차를 감안하면 4분기에는 이익 증가 폭이 더욱 커질 것으로 내다봤다.
한 연구원은 “물류 부문이 영업이익 831억원을 달성하며 전사 증익의 견인차가 될 전망”이라며 “9월 말 SCFI는 상승세가 이어지며 3600포인트를 돌파했다”고 설명했다. 이어 “해상운임의 실적 반영 시차를 고려하면 4분기 증익 폭 확대를 기대한다”고 말했다.
자원 부문도 전년 동기 대비 큰 폭의 이익 성장이 예상된다. 3분기 자원 부문 영업이익은 208억원으로 전년 동기 대비 92.7% 증가하고 전분기와는 유사한 수준을 기록할 것으로 전망했다.
석탄 사업의 경우 GAM 광산 공동개발 물량 감소와 폐석 처리 비용이 부담으로 작용하지만 연료탄 가격 상승에 힘입어 전분기 대비 수익성이 개선될 것으로 예상했다. 팜 사업은 엘니뇨 영향으로 내륙 수로의 수위가 낮아지면서 판매에 차질이 발생해 일시적으로 판매량이 감소할 것으로 봤다.
트레이딩·신성장 부문은 3분기 영업이익 310억원으로 전년 동기 대비 83.4% 증가할 것으로 추정했다. 우호적인 석탄 시황과 주요 자회사의 실적 개선이 전년 대비 증익을 이끌 전망이다. 다만 고마진의 석탄 공동개발 물량이 줄고 메탄올 가격이 하락하면서 전분기와 비교해서는 이익 감소가 불가피하다는 분석이다.
한 연구원은 “우호적인 석탄 시황과 주요 자회사의 실적 개선으로 전년 대비 증익을 기대한다”면서도 “고마진의 석탄 공동개발 물량 감소와 메탄올 가격 하락으로 전분기 대비 감익은 불가피하다”고 짚었다.
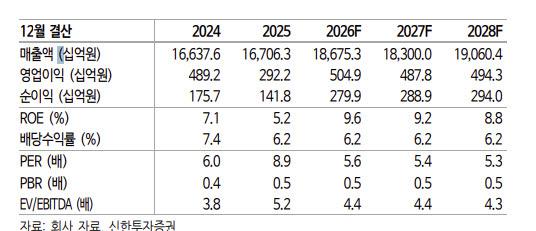
연간 실적 역시 큰 폭으로 개선될 전망이다. 신한투자증권은 올해 LX인터내셔널의 매출액을 18조6753억원으로 전년 대비 11.8% 증가하고, 영업이익은 5049억원으로 72.8% 늘어날 것으로 추정했다. 지배주주 순이익은 2799억원으로 예상했다.
실적 흐름과 비교하면 현재 주가 수준은 저평가됐다는 판단이다. 지난 29일 종가 4만400원 기준 목표주가까지 상승 여력은 63.4%다. 현재 주가는 12개월 선행 주가수익비율(PER) 5.5배, 주가순자산비율(PBR) 0.49배 수준이다. 신한투자증권은 목표 PBR 0.81배를 적용해 목표주가 6만6000원을 제시했다.
배당 매력도 투자 포인트로 꼽았다. 신한투자증권은 올해 LX인터내셔널의 주당배당금(DPS)을 2500원, 배당수익률을 6.2%로 전망했다.
한 연구원은 “석탄 가격 및 컨테이너선 운임 강세를 바탕으로 2026년 영업이익 5049억원을 전망한다”며 “현재 주가는 12개월 선행 기준 PER 5.5배, PBR 0.49배 수준으로 밸류에이션 매력이 높은 구간”이라고 평가했다.
|