|
|
앞서 이 사장은 지난달 30일 경기 용인에서 열린 기자간담회에서 주담대 규제 강화 필요성을 언급했다. 그는 “주택 공급에는 시차가 생길 수밖에 없다”며 “설계기간과 건설기간 등 시차가 있기 때문에 지금은 대출규제가 필요하지 않은가 생각한다”고 했다. 그는 주무부처와 논의한 내용은 아니라면서도 “사람들이 주택담보대출비율(LTV) 70%까지 풀(Full)로 6억원씩 대출받아 경쟁적으로 집을 사고 있다”고 말했다.
현재 수도권 및 규제지역에서 주택 구입 목적 주담대 한도는 주택 가격에 따라 차등 적용된다. 시가 15억원 이하 주택은 최대 6억원, 15억원 초과~25억원 이하 주택은 4억원, 25억원 초과 주택은 2억원까지 대출이 가능하다. 다만 서울 등 규제지역에서는 스트레스 총부채원리금상환비율(DSR) 규제에 따라 실제 대출 가능액은 이보다 적을 수 있다.
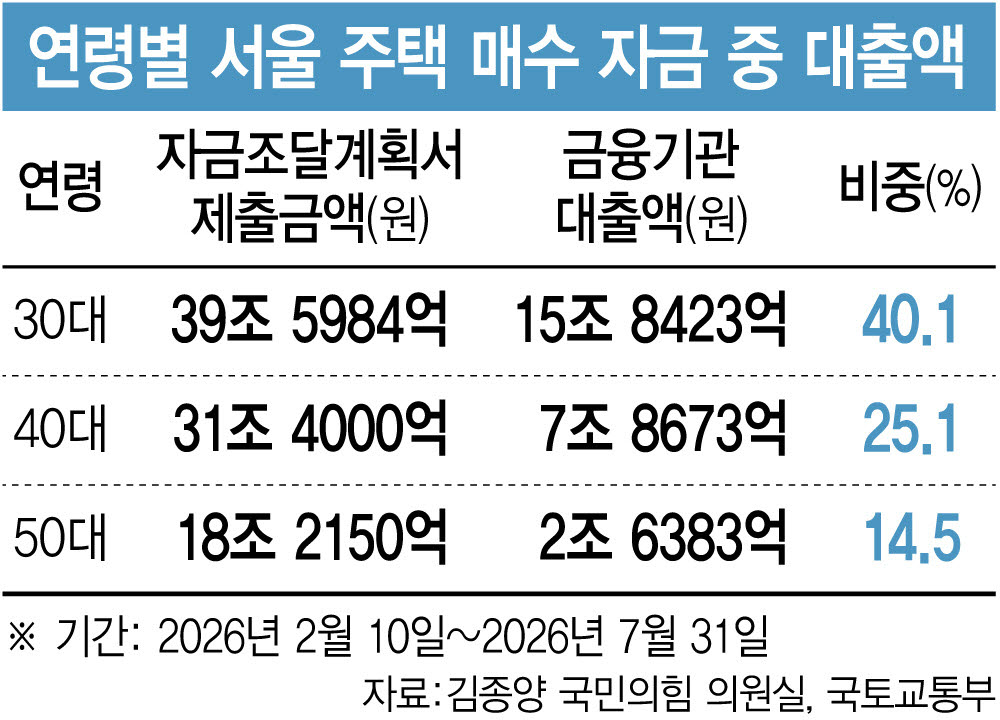
실제 청년층은 주택 매수 시 대출 의존도가 높은 편이다. 김종양 국민의힘 의원실이 국토교통부에서 제출받은 자금조달계획서를 보면 올 2월 10일~7월 말까지 30대가 서울에서 매수한 주택의 총 매수액(39조5984억원) 중 40.1%(15조8724억원)가 금융기관 대출액이었다. 40대(25.1%), 50대(14.5%)에 비해 최대 두 배가량 높은 수준이다. 자산 축적 기간이 짧은 청년층일수록 대출 규제에 따라 자기자본 부담이 커질 수 있는 셈이다.
대출 규제가 주택시장 전반에 같은 강도로 작용하지 않는다는 점도 문제다. 실수요자들이 상대적으로 많은 서울 외곽 지역은 강남3구보다 대출 규제의 영향을 더 크게 받고 있다. 실제 올 1~7월 서울 주택 매수자금 중 금융기관 대출이 차지하는 비중도 노도강(노원·도봉·강북)에서 31.4%~38.3%를 기록한 반면 강남 3구는 최대 13.8%에 그쳤다.
여기에 임차시장에 머무르는 실수요자들의 주거비 부담은 커지고 있다. 서울시에 따르면 지난 7월 기준 아파트 전세 실거래가는 전월 대비 0.5%, 전년 동월 대비 11.9% 상승했다. 8월 전세 갱신계약 비중은 58.9%를 기록했다. 전셋값 상승과 매물 부족이 맞물리며 주거지를 유지하는 세입자도 적잖은 것으로 풀이된다.
전문가는 대출 규제만으로 집값을 안정시키기보다 실수요자의 자금 여건과 주택 공급 상황을 함께 고려해야 한다고 지적한다. 서진형 광운대 부동산법무학과 교수는 “대출을 늘려줘야 사람들이 분양을 받지 않겠느냐”며 “대출을 너무 억제하게 되면 실수요자들이 내 집 마련을 하는 데 어려움을 겪는 만큼 적정한 규제가 이뤄져야만 시장 안정에 도움이 된다”고 했다.