|
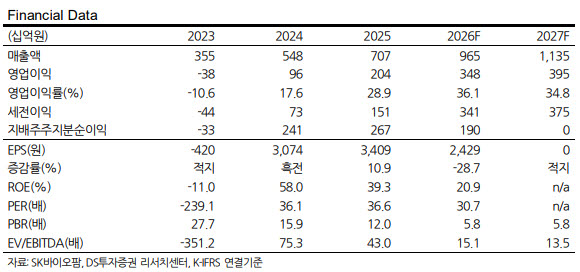
지난 9월 16일 일본에서 엑스코프리 허가를 획득하면서 발생한 마일스톤 수익이 비우호적인 환율 영향을 상쇄할 것으로 분석했다. 미국 내 엑스코프리 처방 건수도 견조한 성장세를 이어가면서 미국 매출액은 2178억원으로 전년 동기 대비 26.5% 증가할 것으로 전망했다.
향후 주가의 핵심 변수로는 오파칼림의 임상 재개와 엑스코프리 특허 소송 합의를 꼽았다. SK바이오팜이 지난 8월 26일 바이오헤이븐(Biohaven)으로부터 도입한 뇌전증 신약 후보물질 오파칼림(BHV7000)은 9월 10일 부분 임상 보류(Partial Clinical Hold)를 통보받았다. 이에 따라 주요 임상시험 2개 중 신규 환자를 모집하던 RISE-2의 환자 등록이 중단됐다.
SK바이오팜은 10월 비임상 보완자료를 제출하고 11월 임상 보류를 해제하는 것을 목표로 하고 있다. 임상이 원활하게 재개되면 뇌전증 치료제 사업의 기반을 안정적으로 구축할 수 있을 것으로 전망했다. 오는 12월 공개될 예정인 RISE-3 결과에도 관심이 쏠린다.
RISE-3는 내약성이 우수한 후보물질로 평가된다. RISE-3에서 발작 감소율이 40%대 중반 이상으로 나타날 경우 시장에서 경쟁력을 확보할 수 있다는 분석이다. DS투자증권은 위약군의 발작 감소율을 15~20%로 가정했다. 과거 세노바메이트(Cenobamate)는 위약군 21.5% 대비 약 55.6%, 아제투칼너(Azetukalner)는 위약군 10.4% 대비 약 53.2%의 발작 감소율을 기록한 바 있다.
엑스코프리의 미국 특허 소송도 주요 변수다. SK바이오팜은 지난 8월 19일 인도 제네릭 제약사 MSN래버러토리스와 미국 엑스코프리 특허 소송에 합의했다. 남은 피고 2곳과의 특허 소송도 내년 상반기 중 마무리될 것으로 전망했다. 이번 분쟁은 물질특허와 별개인 후속 특허를 둘러싼 것으로, 기존 합의가 남은 소송에서도 긍정적으로 작용할 가능성이 있다는 분석이다.
김 연구원은 “신규 후보물질 도입으로 중장기 성장동력을 확보한 데다 엑스코프리의 잔여 특허 소송 합의가 미래 현금흐름 추정과 기업가치 상향의 근거가 될 수 있다”며 “단기적으로는 12월 RISE-3 결과가 핵심 변수라며, 임상에서 상업적 잠재력이 확인되면 SK바이오팜의 지속 성장에 대한 시장의 신뢰도 높아질 것”이라고 말했다.