정연승 NH투자증권 연구원은 이날 보고서에서 “9월25일 기준 상하이컨테이너운임지수(SCFI)는 3686포인트로 전년 대비 155.2% 상승하며 예상보다 강한 시황을 기록했다”며 “다만 최근 운임 강세는 글로벌 물동량 증가 효과보다는 실질 공급 감소의 영향이 더 크다고 판단한다. 단기적으로 선사들의 운임 협상력이 높아졌으나 지속 가능성에는 불확실성이 존재한다”고 설명했다.
이어 “현재의 호실적이 지속 가능하지 않다는 인식이 반영돼 운임 상승으로 실적 추정치가 큰 폭으로 상향됐음에도 주가 반응은 제한적이었다”며 “글로벌 선사 대비 낮은 배당성향과 자사주 매입·소각 정책 부재를 고려해 글로벌 컨테이너 선사 평균 주가순자산비율(PBR) 0.83배에 10% 할인율을 적용, 적정 PBR 0.75배를 산정했다”고 밝혔다.
실질 공급 감소의 원인으로는 미국-이란 전쟁에 따른 호르무즈 해협 외 대체 항만의 적체, 태풍으로 인한 중국 항만 적체 심화, 파나마운하 통행량 감소 등이 꼽혔다. 9월 16~22일 상하이항의 선박 대기시간은 4.72일로 평시인 2월(1.85일)의 두 배를 넘었다.
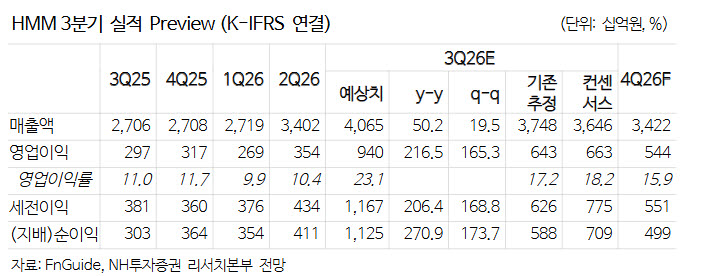
NH투자증권은 HMM의 3분기 연결 기준 매출액을 4조650억원으로 전년 동기 대비 50.2%, 영업이익은 9395억원으로 216.5% 증가할 것으로 내다봤다. 영업이익률은 23.1%로, 영업이익 기준 시장 컨센서스(6630억원)를 42% 웃도는 수준이다. 원·달러 환율 하락에도 컨테이너와 유조선 스폿 운임 강세가 이익 성장을 이끌 것으로 봤다.
다만 컨테이너 부문이 비수기에 진입하면서 4분기 영업이익은 5440억원으로 줄어, 이익 모멘텀은 3분기를 정점으로 점차 약화될 것으로 전망했다.
8월부터는 머스크(26척), 코스코(12척), 양밍(6척) 등 글로벌 선사들의 초대형선 신조 발주도 재개됐다. 해당 선박들은 2029~2030년 인도될 예정으로, 운임 하방 압력이 장기화될 수 있다는 분석이다.
정 연구원은 “분기배당, 자사주 매입·소각 등 즉각적인 주주환원이 요구된다”며 “관련 정책이 강화되거나 매각 절차가 개시될 경우 밸류에이션 재평가 여지가 존재한다”고 말했다.
|