|
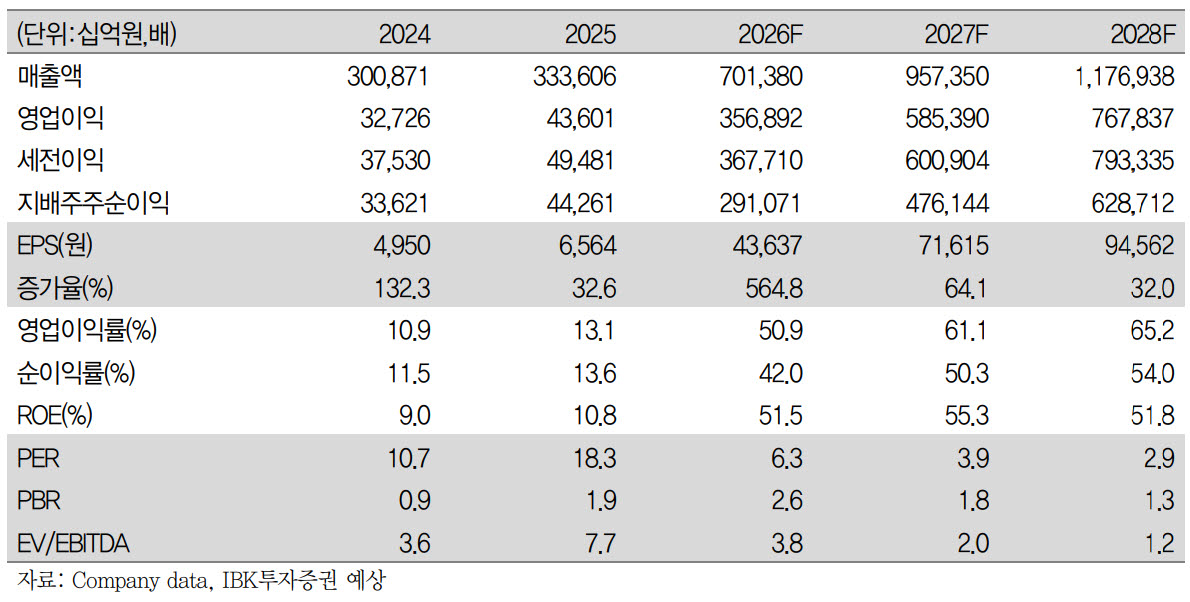
삼성전자의 3분기 실적은 이전 전망치를 하회할 것으로 전망했다. 매출액은 195.2조원으로 이전 분기 대비 13.8% 증가하고, 영업이익은 101.7조원으로 13.6% 증가할 것으로 예상했다. 그는 “영업이익률은 52.1%로 전 분기 대비 0.1%포인트 하락할 전망”이라며 “원·달러 환율 영향이 주요 변수로 작용한 것으로 추정한다. 2분기에 집행되지 않았던 성과급 일부가 3분기에 반영된 영향도 있을 것으로 예상한다”고 했다.
DS 부문은 매출액 149.9조원, 영업이익은 101.8조원으로 추정하고 디스플레이 부문은 매출액 8.8조원, 영업이익 0.9조
원, MX·네트워크는 매출액 34.3조원, 영업적자 1.1조원으로 예상했다. VD·가전도 영업적자 규모가 커질 것으로 봤다.
김 연구원은 “8월 21일 이후 주주환원에 대한 관심이 커졌다. 자사주 규모는 크지 않겠지만 배당을 통한 주주환원 규모는 사상 최대 규모일 것”이라며 “글로벌 대표 IT업체와 비교해도 손색없는 수준이다. 메모리 업체의 주주환원 규모가 100조원 넘게 집행된 적이 없어서 주가에 어떠한 영향을 미칠 지가 관전 포인트인데 긍정적 역할을 할 것”이라고 기대했다.
아울러 “자사주를 통한 EPS(주당순이익) 개선은 아니지만, 안정적이고 지속적인 규모의 주주환원은 주가를 한층 더 높은 수준에서 평가 받는 계기가 될 것으로 판단한다”고 덧붙였다.