|
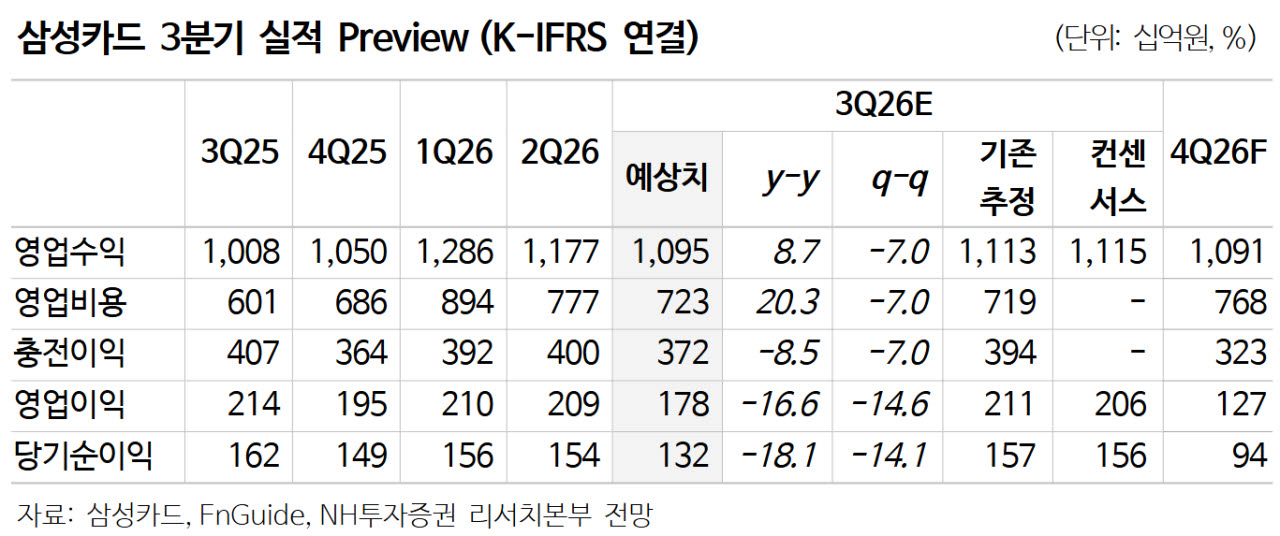
3분기 영업이익은 1783억원(전년 대비 -16.6%), 당기순이익은 1325억원(-18.1%)으로 컨센서스를 하회할 것으로 추정했다. 매출은 상반기에 이어 7~8월 소비는 양호한 것으로 파악했다.
윤 연구원은 “백화점, 가전 등 전 부문이 고르게 성장하고 있으며 제휴카드 확대도 지속 중”이라면서도 “9월 추석 연휴에는 통상 카드 이용금액이 줄어드는 경향이 있어서 3분기 신판 성장률은 상반기 대비 소폭 제한될 것으로 전망한다”고 했다.
그러면서 “7월 카드론 잔고는 6.7조원으로 전월과 유사하며 현금서비스는 1.3조원으로 증가세를 지속했다”며 “취약차주 관리수준이 높아졌지만 리스크 관리 차원에서 연간 전체 잔고 상승률을 조절할 것”이라고 내다봤다.
그는 “연말까지 총차입금리가 최대 3.30%(2분기 3.10%) 수준까지 상승할 것으로 추정한다. 최근 카드채 3년 금리는 4.64%(2분기 4.28%)로 우상향 흐름을 지속했다. 조달비용증가 폭이 점차 확대되는 추세”라며 “전반적인 비용을 줄이기 위해서는 향후 연체율, 대손률 관리 여부가 관건이 될 것”이라고 덧붙였다.