|
연준은 16일(현지시간) 9월 연방공개시장위원회(FOMC)에서 기준금리를 기존 연 3.50~3.75%에서 3.75~4.00%로 0.25%포인트 인상했다.금리 인상 자체는 시장에서 상당 부분 예상했지만 점도표와 경제전망, 케빈 워시 연준 의장의 기자회견이 예상보다 강경했다는 평가다. 이에 뉴욕증시는 다우존스30산업평균지수가 1.21%, 스탠더드앤드푸어스(S&P)500지수가 0.45%, 나스닥지수가 0.01% 하락했다.
연준 위원들의 금리 전망을 보여주는 점도표에서는 올해 말 기준금리 중간값이 기존 3.8%에서 4.1%로 높아졌다. 연내 한 차례 추가 금리 인상 가능성을 시사한 것이다. 내년 말 금리 전망치 역시 4.1%로 제시돼 추가 인상 이후에도 높은 금리가 상당 기간 이어질 가능성이 커졌다.
|
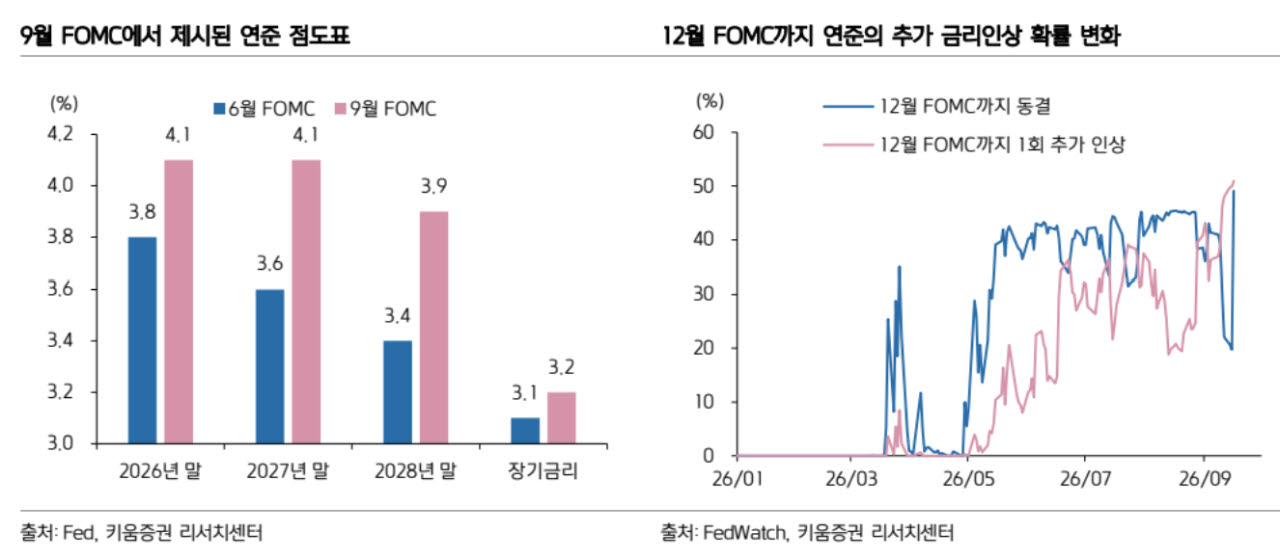
과거 사례에서도 금리 인상이 곧바로 증시 하락으로 이어지지는 않았다. 키움증권에 따르면 1994년 이후 연준의 금리 인상 사이클은 총 6차례 있었으며 이 기간 S&P500의 평균 수익률은 7.5%, 코스피는 9.1%를 기록했다. 반면 금리 인하 기간 평균 수익률은 S&P500 -0.1%, 코스피 0.1%에 그쳤다.
한 연구원은 이에 대해 “금리인상이 주식시장에 호재라는 의미가 아니라 통화정책의 방향보다 당시 경기와 이익 사이클이 주가에 더 큰 영향을 미쳤음을 보여주는 대목”이라며 “경제가 성장하거나 기업 이익 모멘텀이 견조한 상황 속에서 단행된 금리 인상기에는 할인율 부담에도 이익 증가가 이를 상쇄했던 것으로 판단한다”고 말했다.
첫 금리 인상 이후만 놓고 봐도 코스피는 시간이 지날수록 상승하는 모습을 보였다. 1994년 이후 첫 금리 인상 뒤 코스피 평균 수익률은 1개월 후 1.4%, 3개월 후 2.2%, 6개월 후 3.9%를 기록했다.
국내 기업의 이익 전망이 견조하다는 점도 증시를 지지하는 요인으로 꼽힌다. 현재 코스피 상장사의 2026년 영업이익 전망치는 990조원 안팎을 유지하고 있다. 단 원·달러 환율의 가파른 하락은 변수다. 2분기 평균 1502원대였던 환율은 3분기 1420원대로 약 5% 떨어지면서 반도체와 자동차, 디스플레이 등 수출주의 실적 전망에 부담을 주고 있다.
이에 따라 당분간 국내 증시는 FOMC 결과를 소화하는 과정에서 변동성이 확대될 가능성이 있다는 전망이다. 다만 키움증권은 향후 증시 방향을 판단할 때 추가 25bp 인상 여부보다 미국 10년물 국채금리의 상승 속도와 국제유가, 기업 이익 흐름을 더 중요하게 봐야 한다고 분석했다. 특히 10년물 금리가 5%를 웃돌더라도 상승 속도가 진정되고 기업 이익 증가세가 유지되는지가 관건이라는 설명이다.
한 연구원은 “향후 장기금리 상승 속도 진정 및 3분기 실적시즌을 앞둔 코스피 이익 모멘텀이 유지되는 경로를 베이스로 가져가는 것이 타당하다”고 말했다.