김동관 메리츠증권 연구원은 “하반기 환율 역풍에도 불구하고 견조한 수주 물량에 힘입어 실적 영향은 제한적일 것”이라며 “급증한 수주잔고는 4분기부터 2027년 매출로 순차 인식될 전망”이라고 밝혔다.
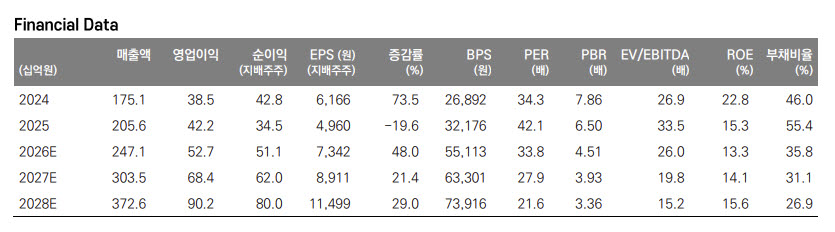
메리츠증권은 파크시스템스의 3분기 매출액을 전년 동기 대비 49% 증가한 678억원, 영업이익은 114% 늘어난 185억원으로 전망했다. 영업이익률은 27.3%로 추정했다. 산업용 AFM 출하 증가가 외형 성장을 견인하는 가운데 상반기에 집중됐던 비용 부담이 완화되면서 수익성도 개선될 것이란 판단이다.
김 연구원은 “신규 장비 개발 및 고객사 대응을 위한 비용이 상반기에 집중된 만큼 3분기부터는 판관비의 하향 안정화가 이뤄질 전망”이라며 “수출 매출 비중이 커 원화 기준 단가 하락이 불가피하나 신규 수주 물량이 기존 예상을 상회하며 단가 하락 영향을 상쇄할 전망”이라고 설명했다. 파크시스템스의 올 상반기 누적 수출 매출 비중은 90%에 달한다.
특히 수주잔고가 가파르게 늘어나고 있다는 점에 주목했다. 지난달 14일 공시 기준 파크시스템스의 수주잔고는 1023억원으로 집계됐다. 2분기 이후 7~8월 신규 구매주문(PO)도 양호한 수준인 것으로 파악됐다.
김 연구원은 “지역별로는 상반기 중국 본토와 대만이 수주 성장을 주도한 데 이어 하반기에는 미국, 한국, 일본향 수주가 순차적으로 발생하고 있는 상황으로 추정된다”고 말했다.
신규 장비를 통한 AFM 적용처 확대도 성장 동력으로 꼽았다. 북미 고객사를 대상으로 하이브리드 백색광간섭계(Hybrid WLI) 장비 판매가 확대되고, 파운드리 고객사의 첨단 패키징 라인으로 TSH 장비 공급도 늘어날 것으로 예상했다.
김 연구원은 “북미 고객사로의 Hybrid WLI 장비 판매 확대, 파운드리 고객사로의 첨단 패키징 라인으로의 TSH 장비 판매 확대가 하반기부터 2027년까지 지속될 전망”이라며 “전공정 계측부터 첨단 패키징까지 포트폴리오가 확장되는 국면으로, 이는 중장기 총주소가능시장(TAM) 증가로 직결된다”고 진단했다.
생산능력도 당분간 수요 증가를 소화할 수 있을 것으로 봤다. 기존 사업장 내 유휴 공간을 활용하면 약 3000억원 규모로 추정되는 생산능력을 확보해 2027년까지 수요 대응이 가능하다는 설명이다. 여기에 지난 5월 신주인수권부사채(BW) 발행 이후 추가 증설 방안도 검토 중인 것으로 파악했다.
올해 연간 매출액은 전년 대비 20.2% 증가한 2471억원, 영업이익은 25.0% 늘어난 527억원으로 전망했다. 내년에는 매출액 3035억원, 영업이익 684억원으로 각각 22.8%, 29.6% 증가할 것으로 예상했다.
김 연구원은 “전방 고객사의 미세화 투자 증가와 수율 제고 난이도 상승에 따른 계측 공정 중요도 확대는 여전히 진행 중”이라며 “기업가치 또한 전·후공정 내 AFM 응용처 확장이 수주 증가로 확인되며 중장기적으로 우상향 흐름을 보일 것으로 예상된다”고 강조했다.
|