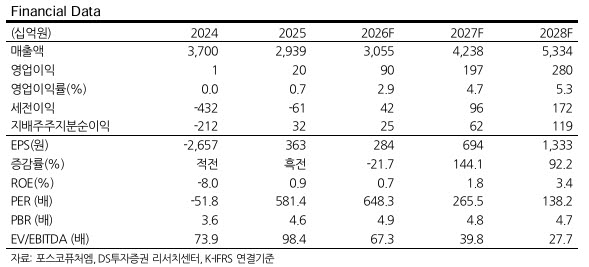
최태용 DS투자증권 연구원은 보고서에서 “첫 공식 리튬인산철(LFP) 양극재 수주 공시가 나왔다”며 “22일 SK온과 2027년부터 2029년까지 3년간 1조742억원 규모의 LFP 양극재 공급계약을 공시했다”고 전했다.
최 연구원은 “이번 계약은 최소 구매 조항이 없는 예상 물량 계약”이라며 “공급량은 SK온의 미국 에너지저장장치(ESS) 수주 성과에 따라 정해지므로 SK온의 수주 공시가 실적 확인 지표”라고 설명했다.
추가 수주 가능성도 열려 있다. 최 연구원은 “추가 수주 후보인 삼성SDI는 시너지셀즈 단독 운영으로 북미 ESS 잠재 생산능력(CAPA)을 최대 66기가와트(GWh)로 늘렸다”며 “삼성SDI의 추가 조달은 지분 20% 합작사 씨앤피신소재가 1차적 경로며 포스코퓨처엠 자체 라인 직수주 가능성도 상존한다”고 말했다.
이어 “포항 삼원계 5만5000톤(t)은 LFP 전환 시 8만7000t이 되므로 추가 수주도 증설 없이 대응할 수 있다”며 “2027년 추정에는 두 계약(19만t+SK온) 물량의 60%만 반영해 잔여 40%가 상방 요인”이라고 밝혔다.
3분기 실적은 다소 부진할 전망이다. 최 연구원은 “3분기 매출액 7970억원(전분기 대비 17.3% 증가, 전년 동기 대비 8.9% 감소), 영업이익 199억원(전분기 대비 25.4% 감소, 전년 동기 대비 63.4% 감소)을 전망한다”며 “원·달러 환율이 2분기 1502원에서 3분기 1415원으로 내리면서 판가는 즉시 낮아지고 원가에는 전분기 환율의 재고가 남는다”고 설명했다. 이는 시장 컨센서스(영업이익 270억원)를 25.7% 밑도는 수치다.
|