|
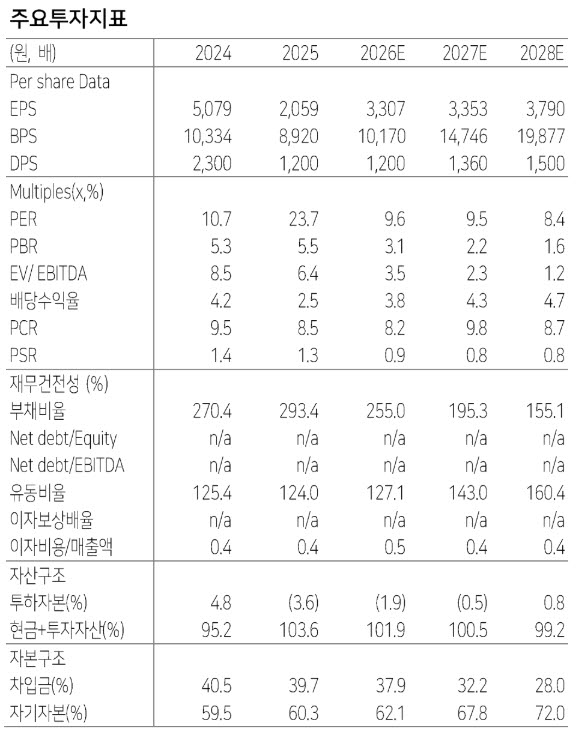
김 연구원은 “유류할증료 증가, 환율 재상승 등 외부 변수로 인해 영업환경이 불리해진 상황이고 이에 따라 매출액과 영업이익 모두 전년 대비 감소할 전망”이라고 밝혔다.
특히 유류할증료 부담이 커지고 있다는 점에 주목했다. 10월 유류할증료 부과 단계는 23단계로 8월 14단계보다 9단계 상승했다. 2026년 2분기부터 유류할증료 증가로 장거리 노선 수요 감소 여파가 이어지고 있고, 정상화 시기는 미지수라고 짚었다.
연휴 효과도 지난해보다 제한적일 것으로 예상했다. 지난해에는 추석이 4분기에 인데다 연휴도 7일로 길었지만 올해는 추석이 3분기에 있고 상대적으로 연휴가 짧다.
환율도 여행 심리를 제약하는 요인으로 꼽았다. 6월 중순 대비 달러화와 유로화 환율이 약 10% 하락한 뒤 다시 상승세를 나타내면서 여행 심리에 부정적으로 작용하고 있다는 설명이다.
아울러 일별 거래대금도 10억원 이하로 감소해 관심도가 낮은 상태라고 분석했다. 김 연구원은 “동사의 실적·주가 상승을 위해서는 우호적인 시장 환경이 필요한 상황”이라고 봤다.
김 연구원은 “여러 악재에도 불구하고 온라인 및 중고가 패키지 판매가 견조한 점은 긍정적”이라면서도 “실적 하락분을 반영해 적정주가는 3만7000원으로 하향한다”고 밝혔다.