정지윤 NH투자증권 연구원은 “러시아 리테일러 재발주와 국내 재고 소진 효과로 3분기 매출은 우려 대비 양호할 전망”이라며 “비우호적인 환율 영향에도 불구하고 마케팅 효율성 제고를 통해 안정적 실적을 이어갈 것”이라고 밝혔다.
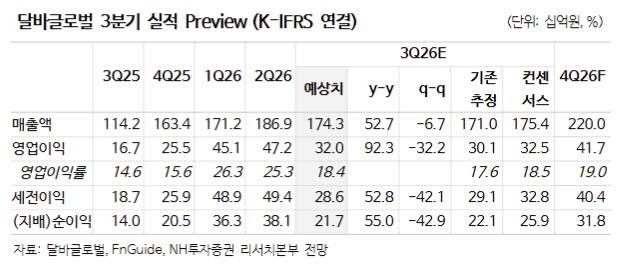
달바글로벌의 3분기 연결기준 매출액은 전년 동기 대비 53% 증가한 1743억원, 영업이익은 92% 늘어난 320억원으로 추정했다. 영업이익은 컨센서스에 부합할 것으로 예상했다. 영업이익률은 전년 동기 14.6%에서 18.4%로 3.8%포인트 상승할 전망이다.
지역별로는 북미와 유럽의 고성장이 이어질 것으로 봤다. 3분기 북미 매출은 전년 동기 대비 87% 증가한 330억원, 유럽은 215% 급증한 195억원으로 추정했다. 일본은 80% 늘어난 331억원, 아세안은 49% 증가한 215억원으로 예상했다. 러시아 매출은 139억원으로 21%, 중화권은 90억원으로 164%, 기타 지역은 49억원으로 172% 증가할 전망이다.
정 연구원은 “상반기 러시아 매출이 크게 역성장했으나 최근 글로벌 불가 재고가 유입되며 3~4분기 내 200억원 상당의 매출 인식 예정”이라며 “국내의 경우 7월 말 용기 소진이 해소되며 4분기 갈수록 안정화될 예정”이라고 설명했다.
이어 “북미, 유럽 및 일본은 평월 아마존 매출 체력 증대로 큰 행사 없이도 전분기와 유사하거나 소폭 감소하는 수준으로 방어 가능할 전망”이라며 “아세안과 중화권은 KOL 기반 판촉 강화를 통해 외연 확대를 이어갈 것”이라고 내다봤다.
원화 강세에 따른 환율 부담은 존재하지만 영업이익에 미치는 영향은 제한적일 것으로 예상했다. 광고판촉비와 운반비, 수수료 등 해외 지역 비용을 현지 통화로 지출하는 구조가 환율 영향을 일부 상쇄할 수 있다는 분석이다.
정 연구원은 “최근 원화 강세는 매출총이익률에 다소 부담으로 작용할 수 있으나 광고판촉비, 운반비, 수수료 등 해외 지역 비용은 현지 통화로 결제해 자연 헤지되는 구조”라며 “다른 변수가 동일하다면 연평균 환율이 5% 하락 시 당사 이익률 민감도는 마이너스(-) 0.5%포인트 내외로 추정되는 만큼 영업이익에 미치는 환율 영향은 제한적”이라고 판단했다.
실적 성장세는 내년에도 이어질 것으로 전망했다. NH투자증권은 올해 달바글로벌의 매출액을 7520억원으로 전년 대비 44.8% 증가할 것으로 예상했다. 영업이익은 1110억원으로 62.8% 늘어날 것으로 추정했다. 내년에는 매출액 9440억원, 영업이익 1550억원으로 각각 25.5%, 39.6% 성장할 것으로 내다봤다.
최근 주가 조정으로 밸류에이션 부담도 낮아졌다고 평가했다. 지난 17일 종가 기준 달바글로벌 주가는 17만2700원으로 최근 3개월간 16.0% 하락했다. 올해 예상 주가수익비율(PER)은 16.8배, 내년은 13.0배 수준이다.
정 연구원은 “현재 주가 17만2700원은 2026~2027년 PER 각각 16.8배, 13.0배에 불과해 저가 매수 영역”이라며 “다시 찾아온 저가 매수 기회”라고 평가했다.
|