




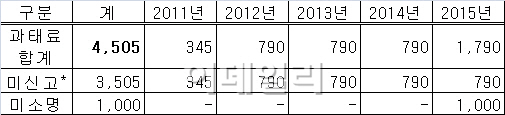
△과거부터 100억 원이 있는 해외계좌가 누락된 것이 2015년 7월에 발견되어 과태료가 부과될 경우 2011년부터 2015년까지 모두 미신고로 보아 연도별로 부과되는지 아니면 1회만 부과되는지요?
-해외금융계좌 신고의무 위반에 대한 과태료는 매년 신고의무를 불이행할 때마다 부과되며, 연속으로 여러 해를 누락했다면 각 연도마다 과태료를 부과해야한다.
|
△미신고 금액에 대한 출처를 소명하지 않거나 거짓으로 소명하면 증여세를 부과하나요?
-소명하지 않거나 거짓으로 소명한 금액의 10%에 상당하는 과태료를 부과한다. 다만 ‘상속세 및 증여세법’ 제45조(재산 취득자금 등의 증여 추정)에 따라 무자력자에 대해서는 증여세가 과세될 수 있다.
△해외금융계좌의 이자소득에 대해 종합소득세를 신고한 경우에도 별도로 해외금융계좌 신고를 해야 하는지요?
-해외금융계좌 신고제도는 소득세 신고제도와는 별개의 제도이다. 따라서 해외계좌와 관련된 이자소득을 종합소득세 신고에 반영했다 하더라도 해외금융계좌 신고의무자에 해당된다면 관련 해외금융계좌정보를 별도로 신고해야 한다.
△연도 중 개설 또는 해지된 해외금융계좌는 신고대상인지요?
-지난해 연도 중 개설되거나 해지된 금융계좌라 하더라도 지난해 매월 말일 중 보유계좌 잔액의 합이 10억 원을 초과하는 경우에는 신고대상이다.
△계좌개설만 하고 잔고가 없는 계좌나 당좌 잔고가 (-)인 계좌도 신고해야 하는지요?
-신고기준일인 매월 말일 현재 잔액이 없거나 잔고가 (-)인 해외금융계좌는 신고할 필요가 없다. 단, 계좌잔액이 (-)인 경우 다른 계좌의 잔액과 합산하지 않는다.
△2011년 6월에 신고한 해외금융계좌의 잔액 변동이 없더라도 2015년 6월에 신고해야 하나요?
-2011년부터 2014년까지 신고한 계좌라도 신고대상인 경우에는 2015년에 다시 신고해야 한다.
△해외금융계좌 잔액을 어떻게 원화로 환산해야 하나요?
-매월 말일 기준으로 현금, 주식, 채권 등 해외금융계좌에 보유한 자산별로 산정한 금액을 해당 표시통화의 환율로 각각 환산한 후 합산해 산출한다. 이 때 환율은 「외국환거래법」에 따른 일별 기준환율 또는 재정환율을 사용한다.
-기준환율 및 재정환율은 한국은행 경제통계시스템(ecos.bok.or.kr) ‘환율’항목이나 서울외국환중개주식회사(www.smbs.biz)의 [환율조회] ‘기간별 매매기준율’ 등에서 조회할 수 있다.
△해외금융계좌 신고의 관할 세무서 기준이 되는 납세지란 무엇을 말하는 것인가요?
-개인 거주자의 납세지는 주소지이며, 주소지가 없는 경우 거소지를 말한다. 내국법인의 납세지는 법인의 등기부상의 본점 또는 주사무소의 소재지이며, 국내에 본점 또는 주사무소가 없는 경우에는 사업의 실질적 관리장소이다.
△6월 한 달 동안 해외 출장을 갈 일이 있는데 대리인을 통해서 해외금융계좌를 신고할 수 있는지요?
-해외금융계좌는 대리인을 통해서 신고할 수 있다. 해외에서도 인터넷에 접속하여 홈택스를 통한 전자신고를 할 수 있다.